
9بازدید
فرمول دریافت وام با یارانه
تحلیل بخشنامه یاراکارت نشان میدهد بستر لازم برای استفاده اعتباری از یارانه نقدی در نظام بانکی فراهم شده است. بنابراین بانکها میتوانند با استفاده از تضمین یارانه نقدی، با هزینه اندک اقدام به صدور کارت اعتباری کنند و وامگیرندگان نیز میتوانند فارغ از چالش تضامین بانک از یارانه نقدی بهعنوان پشتوانه اعتباری بهرهمند شوند. علاوهبر این بخش واقعی اقتصاد بهعنوان ضلع سوم میتواند از مزایای تحریک تقاضای کالای مصرف منتفع شود.
به گزارش دنیای اقتصاد، سیاستگذار پولی اعلام کرده با این بخشنامه مسیر تبدیل وامهای خرد به کارت اعتباری تکمیل خواهد شد. سقف وام در نظر گرفتهشده، معادل 5 میلیون تومان بوده است؛ اما این رقم بسته به یارانه دریافتی براساس تعداد خانوار و میزان دریافتی هر خانوار تغییر میکند. محاسبات «دنیای اقتصاد» براساس روشهای جاری و نرخ سود درنظر گرفتهشده نشان میدهد که با توجه به سقف در نظر گرفتهشده 5 میلیون تومانی، حداقل وام برای خانوارهای تکنفره رقمی حدود یک میلیون و 260 هزار تومان خواهد شد. البته پرداخت این وام در نظام بانکی بهصورت اختیاری عنوان شده است؛ اگرچه تحلیلگران معتقدند بهرهگیری نظام بانکی از این بستر موجب افزایش وفاداری مشتری و مسیرهای جدید درآمدزایی میشود. «دنیای اقتصاد» به بهانه بازنشر بخشنامه یاراکارت به تحلیل روش دریافت وام با یارانه پرداخته است.
جزئیات بخشنامه بانک مرکزی در مورد پرداخت وام با پشتوانه یارانه منتشر شد. در این نوع تسهیلات که برای خرید کالا کاربرد دارد، اشخاص به وثیقهای جز حساب یارانهای خود نیاز ندارند. این رویکرد با هدف تسهیل دسترسی اقشار مختلف جامعه به ویژه طبقات کمتر برخوردار، به خدمات اعتباری نظام بانکی کشور انجام گرفته است. کارتهای اعتباری جدید با نام «یاراکارت اعتباری» شناخته میشوند. این سیاست میتواند علاوه بر ارتقای قدرت خرید خانوارها، افزایش رضایتمندی جامعه از نظام بانکی را نیز به همراه داشته باشد. شبکه بانکی نیز به علت اینکه ریسک ناشی از عدم بازپرداخت اقساط تسهیلات در این سازوکار نزدیک به صفر است و نرخ سود نیز در یاراکارت اعتباری برای بانکها مناسب است، میتواند با ارائه این خدمت، وفاداری مشتریان خود را از این راه تضمین کند. شاید بانکهای کشور با بازنگری در مدلهای اقتصادی خود و توجه بیشتر به مشتریان خرد، بهتر بتوانند این مسیر را طی کنند.
شرایط و سوالات یاراکارت اعتباری
مشمولان تسهیلات جدید: طبق بخشنامه بانک مرکزی، تمامی سرپرستان خانوارها که مشمول اخذ یارانه هستند، میتوانند از این امکان استفاده کنند. افراد سرپرست خانوار با مراجعه به موسسه اعتباری باید درخواست خود را برای اخذ یاراکارت اعتباری ارائه کنند. به هر خانوار مشمول دریافت یارانه، صرفا یک عدد یاراکارت اعتباری تعلق میگیرد و آن کارت نیز به نام سرپرست خانوار صادر میشود.
وثیقه یاراکارت: صدور یاراکارت به پشتوانه حسابهای یارانهای اشخاص مشمول انجام میشود. در واقع وثیقه این تسهیلات، یارانههای نقدی است که از سمت دولت به حساب سرپرست خانوار واریز میشود. اما به منظور پوشش ریسک ناشی از قطع یارانه خانوارها، به موسسه اعتباری این اختیار داده شده که از اشخاص مشمول، سفته یا تضامین متعارف دیگر اخذ کند. بهطور کلی این سیاست درصدد آن است که مشکلات مربوط به تامین وثایق اشخاص کمدرآمد را تسهیل کند.
شیوه استفاده: یاراکارت تنها برای خرید کالا میتواند مورد استفاده قرار گیرد. تراکنشهای مالی دیگر نظیر برداشت وجه، انتقال وجه و برداشت کارمزد از این کارت مجاز نیست. البته واریز وجه به یاراکارت اعتباری میتواند انجام شود. دارنده یاراکارت حداکثر تا تاریخ انقضای کارت میتواند از اعتبار موجود در آن استفاده کند. تاریخ اعتبار کارت نیز از سوی موسسه اعتباری تعیین میشود. هر چند مدت اعتبار میتواند بنا به درخواست دارنده و موافقت موسسه اعتباری تمدید شود.
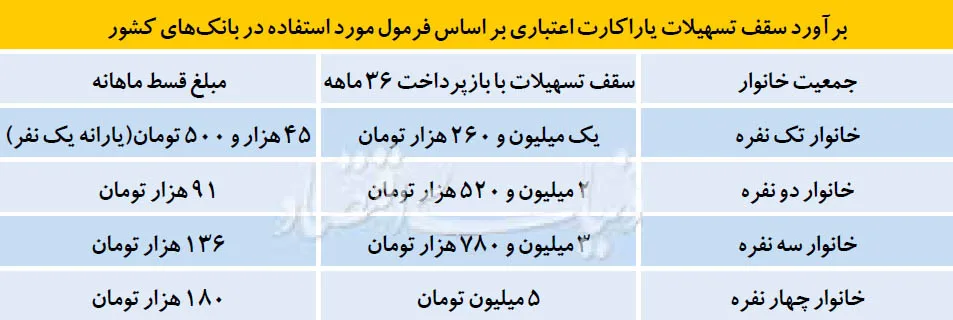
نحوه بازپرداخت: بازپرداخت تسهیلات اعطایی بهصورت خودکار از محل حساب یارانه سرپرست خانوار انجام میشود. مهلت بازپرداخت تسهیلات نیز به تشخیص موسسه اعتباری است که حداقل 36 ماه(سه سال) و حداکثر 60 ماه(5 سال) خواهد بود. سود تسهیلات مذکور نیز بر اساس مصوبه شورای پول و اعتبار در مورد عقود غیرمشارکتی است که در حال حاضر 18 درصد است. اگر سررسید تسهیلات اعطایی از طریق یاراکارت، فراتر از تاریخ انقضای کارت باشد، مهلت بازپرداخت تسهیلات مزبور در چارچوب ضوابط و مقررات پس از تاریخ انقضای کارت نیز ادامه مییابد.
چرا بانکها با وجود بخشنامه، پرداخت نمیکنند؟ بانک مرکزی در قالب این بخشنامه، ظرفیت بسته تسهیلات اعتباری را برای شبکه بانکی فراهم کرد؛ ظرفیتی که پیش از این وجود نداشته است. این ظرفیت مانند صندوق امانات است که برخی بانکها از این ظرفیت استفاده کردهاند و برخی نیز چنین صندوقی ندارند. در نتیجه این موضوع به تصمیم بانکها بستگی خواهد داشت. به نظر میرسد در حال حاضر بانک کشاورزی در اقدام اخیر پیشقدم بوده است.
مکانیزم انگیزشی برای بانکها وجود دارد؟ در نگاه اول اینطور به نظر میآید که در بخشنامه جدید مکانیزم انگیزشی برای ترغیب بانکها وجود ندارد. اما ریسک ناشی از عدم پرداخت اقساط تسهیلات با این سازوکار، بسیار پایین است، زیرا حسابهای یارانه توسط دولت تضمین شده است. بانکها در قبال اعطای یاراکارت میتوانند منابع خود را با یک نرخ سود مناسب در اختیار مشتریان خرد قرار دهند و از این طریق علاوه بر سودآوری تضمین شده، جلب رضایت و وفاداری مشتریان خود را نیز به دنبال داشته باشند. میتوان یاراکارت اعتباری را به مسیر تضمین وفاداری مشتری تعبیر کرد.
یکی از دلایل مهم دیدگاه منفی مردم نسبت به بانکها، نیاز شدید به اعتبارات خرد و ناتوانی بانکها در پاسخگویی مناسب به این نیاز است. کارت اعتباری یکی از ابزارهای خوبی است که اعتبارات خرد را در اختیار مردم قرار میدهد و میتواند اعتماد مردم به نظام بانکی را جلب کند. ضمن اینکه میتواند به یک فعالیت کاملا سودآور برای شبکه بانکی تبدیل شود و بهدلیل تنوع و تعدد مشتریان، ریسک بانک نیز تا حد زیادی کاهش یابد؛ زیرا بیشتر مطالبات معوق و ریسک در بازپرداخت مطالبات مربوط به تسهیلات کلان است. در بیشتر نقاط دنیا، مردم وقتی اعتبارات خرد دریافت میکنند، خوشحسابتر هستند و ریسک آنها برای نظام بانکی کمتر است تا اعتباراتی که بهصورت عمده به بخشهای اقتصادی یا افراد داده میشود. البته الزامی است بانکها مدل تجاری مناسبی برای صدور کارت اعتباری داشته باشند و بتوانند هزینهها و کارمزدهای کارت اعتباری را بهخوبی برآورد و مدیریت کنند.
در ایران نیز از سال گذشته این طرح وارد شبکه بانکی شده است. اکنون صدور یاراکارت اعتباری را میتوان مکمل مسیری دانست که شبکه بانکی کشور آغاز کرده است. این مسیر جدید که بهنظر میرسد بانکها همچنان با آن آشنایی کافی ندارند، میتواند محل درآمد کمریسکی برای بانکها تلقی شود. با توجه به تضامینی که در مورد یاراکارت اعتباری وجود دارد، تولد یک بازار جذاب برای بانکها را نوید میدهد. حتی در این بین سیاستگذار هم میتواند برخی بانکها را به شکل تخصصی به این سمت ببرد تا بخشی از شبکه بانکی کشور بر تسهیلات خرد متمرکز شوند. مزیت دیگر یاراکارت این است که مشکلات اعتبارسنجی را که در کارتهای اعتباری قبلی وجود داشت، ندارد. در کارتهای اعتباری قبلی بانکها باید مشتریان خود را براساس سابقهای که در شبکه بانکی داشتند، اعتبارسنجی میکردند و سقف تسهیلات براساس آن تعیین میشد، اما در مدل جدید صرفا براساس مقدار یارانه سرپرست خانوار سقف تسهیلات معین میشود و سازوکار سادهتری جاری است. همچنین بانکها میتوانند با استفاده از فرصت جدید با صاحبان کسبوکار نیز وارد رایزنی شوند و مشتریان خود را به فروشگاههای مختلف متصل کنند تا از این محل نیز برای خود درآمد شناسایی کنند. بانکها با این کار میتوانند یک مسیر دومنظوره برای سودآوری خود بهوجود بیاورند.
محاسبات تقریبی «دنیای اقتصاد» نشان میدهد که بانکها صرفا از محل سود تسهیلات یاراکارت میتوانند درآمد مناسب تضمین شدهای را عاید خود کنند. اگر کل تعداد یارانهبگیران کشور را 70 میلیون نفر و بعد خانوارهای ایرانی را نیز طبق آمارها 3 در نظر بگیریم، شبکه بانکی کشور نیاز به حدود 30 هزار میلیارد تومان منابع برای تسهیلات یاراکارت خواهد داشت. البته این در حالتی است که همه خانوارها برای دریافت یاراکارت اقدام کنند. با این حساب با توجه به تعداد بانکهای کشور، تقریبا هر بانک باید هزار میلیارد تومان از منابع خود را به تسهیلات یاراکارت اختصاص دهد. با توجه به سود 18 درصدی سالانه برای این امر، در حالت بازپرداخت سه ساله، بانک وامدهنده پس از سه سال 300 میلیارد تومان سود خواهد کرد. این سود خالص از آن جهت حائز اهمیت است که تضمین شده است و کمترین ریسک را برای بانک در پی خواهد داشت. تمامی مزایای ذکر شده لزوم بازنگری بانکها در توجه به مشتریان خرد را بیش از پیش گوشزد میکند.
تابناک را در شبکه های اجتماعی دنبال کنید
 افزودن تابناک به منابع ترجیحی گوگل
نظرات بینندگان
اگه اينجور چيزي واقعيت داره لطف كنين اول به متصدي بانكاتون بگيد بعد به مردم
وای .منو اینهمه خوشبختی محاله محاله. آهنگ نداره بلقصم
سلام
من به بانک قوامین و بانک پارسیان مراجعه کردم گفتند همچنین بخشنامه ای نیامده . اگر هم چیزی باشد احتمالا بانک ملی در جریان است .
بنده همين امروز در خصوص طرح ياراكارت سوال نمودم و متصدي مربوطه اعلام نمودم همچين چيزي به ما اعلام نشده است . اميدوارم براي وقت مردم اهميت قائل شويد تا چيزي يقين نشده است مردم را دنبال نخود سياه نفرستيد . باتشكر
سلام.
همین دولت محترم بود که می گفت: به کسانی که از گرفتن یارانه صرف نظر کنن یه سری تسهیلات می دیم. حالا بعد از چند سال که عده ای از گرفتن یارانه انصراف دادن پس چرا ورق برگشت؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟
خدا به داد این مردم برسه با این جور حرف زدن ها و این جوری عمل کردن ها.
یه روزی دولت مردم رو به انصراف از دریافت یارانه تشویق میکرد و میگفت برای کسانی که انصراف بدهند تسهیلات در نظر گرفتیم، و در نظر داریم به اونها وام بدیم. حالا می بینیم بر عکس حرفی که میزد داره عمل میکنه !!!! و به یارانه بگیرها وام میده!!!
وای چقدر زیاد وام میدن . ورشکست نشن یک وقت
بانکها هم دارن از نداری مردم بهره میبرند سود18 درصد
اینکه سی درصد سودش میشه با توجه به اقساط
بنده در استان قم به بانکی که یارانه بنده واریز میشود زنگ زدم و سئوال کردم که آیا چنین وامی شما پرداخت می کنید و بانک با اقتدار گفت ، این وامی که صحبت آن در رسانه و خبرگزاریها می شود «در حد حرف» است و چنین چیزی اصلاً وجود ندارد. آیا مصوبه بانک مرکزی «در حد حرف» است، چرا در رسانه ها و خبرگزاریها در بوق و کرنا می کنند که چنین وامی را تصویب کردیم و مردم می توانند به بانکی که یارانه انها واریز می شود مراجعه و درخواست خود به بانک ارائه دهند. خواهش میکنم مصوبات خود را «از حد حرف» خارج و به مرحله عمل برسانید و بعد به مردم اطلاع رسانی کنید.
اقتصاد دورون زا همینه.
به هم وام میدیم و همه سود میبرند و همه خوشحالند.
این طرح کپی طرح وزارت رفاه با نام کارا کارت هست که بیش از 2 سال از اجرای آن می گذرد و جامعه هدف آن مستمری بگیران سازمان تأمین اجتماعی و کارمندان دولت هست، می باشد. یارا کارت دو مشکل اساسی دارد یک منابع بانکی و دوم مشکل همیشگی تضامین بانکی چراکه دولت بر اساس قانون مجلس موظف به حذف یارانه بیش از 24 میلیون نفر هست که خود این موضوع ریسک بانکها را افزایش خواهد داد. به هر صورت کسی نیست به دوستان بانک مرکزی بگوید سرنوشت دو طرح قبلی خرید کالای ایرانی و کارتهای اعتباری 20.30 و 50 ملیونیتون چی شد که حالا به اجرای این طرح و تداوم آن امیدوار باشند. لطفا حداقل 5 خط سند پشتیبان و کار مطالعاتی قبلش انجام بدید.
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.