


هزینههای کارت کشی!
با هر تراکنش از کارت خوان تبر به چند درخت زده اید و پیشنهادهای جایگزین چیست؟
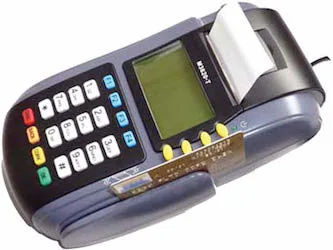
این روزها حتی نانواییها و دست فروشان هم مجهز به دستگاههای کارت خوان یا به اصطلاح پوزهای بانکی هستند و ما برای کوچکترین خرید حتی خرید یک نان! هم دست در کیف مان میکنیم و کارت بانکی را در میآوریم و کارت میکشیم فارغ از این که بدانیم هر کارتی که میکشیم هم هزینههای بالایی دارد و هم با این کار محیط زیست را نابود میکنیم.
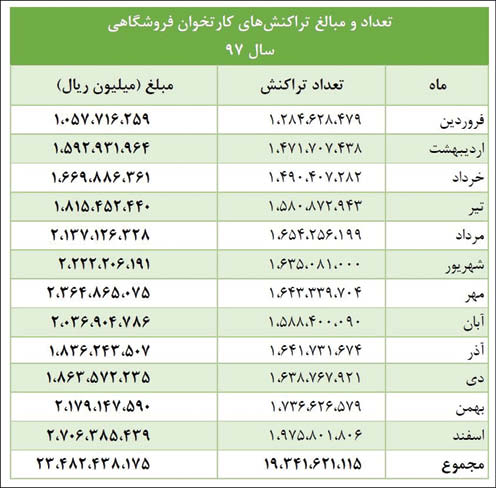
به گزارش «تابناک» به نقل از روزنامه خراسان، طبق اینفوگرافی که این روزها در فضای مجازی به شکل گستردهای در حال بازنشر است ماهانه حدود ۲۳ میلیارد تومان پول صرف کاغذ رسیدهای مصرفی این دستگاهها میشود.
رتبه دوم جهانی ایران در کارت خوان
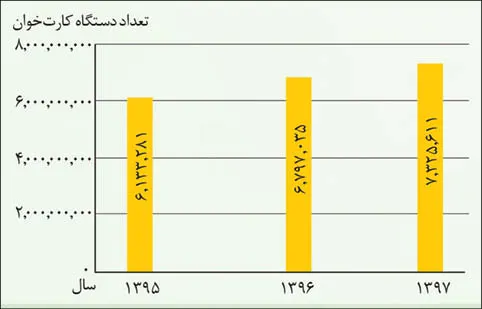
آمار و ارقام نشان میدهد ۷.۳ میلیون کارت خوان فعال درکشور وجود دارد که از این لحاظ، ایران پس از چین رتبه دوم جهانی را به خود اختصاص داده است. براساس آمار بانک مرکزی در ایران تقریبا به ازای هر ۱۰۰۰ نفر، ۹۰ دستگاه پوز وجود دارد؛ این درحالی است که کشورهای دیگر جهان به صورت میانگین دارای کمتر از ۵۰ دستگاه به ازای هر ۱۰۰۰ نفر هستند و به این ترتیب تعداد دستگاههای پوز در ایران بهطور میانگین حدود دوبرابر جهان است. جالب است بدانید تعداد زیادی از این دستگاههای پوز هم تراکنش مالی قابل توجهی ندارند و به نوعی مازاد به حساب میآیند. بر اساس گزارش شاپرک در سال ۹۷ سهم کارت خوانهای کمتراکنش و فاقد تراکنش مالی بهطور متوسط ۲۶.۲درصد از کل کارت خوانهای فروشگاهی فعال سیستمی شبکه شاپرک بوده است.
کارت خوانها چقدر کاغذ مصرف میکند؟
بررسی رسیدهای صادر شده در دستگاههای کارت خوان در سال گذشته نشانمیدهد طول استاندارد هر رسید که تمام مندرجات ضروری را در خود جا داده باشد، حدود هشت سانتیمتر است. بر این مبنا، از ضرب تعداد تراکنشها در طول هر رسید، میتوان به مجموع طولی رسیدها دست پیدا کرد و از تبدیل این مقدار به وزن رول کاغذ و به جمع تناژ کاغذ مصرفی رسید. به گزارش شهروند، با درنظر گرفتن مفروضات مذکور و با نگاهی به آمار رسمی شاپرک و تعداد تراکنشهایی که بابت خرید، پرداخت قبض و ماندهگیری انجام شده، برآورد میشود که در سال گذشته، حدود ۴۰۰۰ تن کاغذ حرارتی مخصوص کارت خوانها مصرف شده است. از جایی که برای تولید هر تن کاغذ باید ۲۴ اصله درخت مصرف شود خودتان حساب کنید که سالانه چند درخت برای رسید پوزهای بانکی باید قطع شود. البته یادتان نرود که این رقم فقط برای دستگاههای کارت خوان است. عابر بانکها و مصارف دیگر بانکی خودش جای تامل دارد.
هر تراکنش چقدر هزینه دارد؟
شاید بهتر باشد قبل از این که هزینه هر تراکنش را اعلام کنیم برای تان توضیح دهیم که دستگاههای عابر بانک انحصارا در اختیار ۱۲ شرکت ارائه دهنده خدمات پرداخت قرارداردکه به ازای هر یک تراکنش کارمزدی مشخص دریافت میکنند. آماری که از سال ۹۵ به دست آورده ایم نشان میدهد که این هزینه برای مبلغ ۱۰ هزار تومان به بالا در نظر گرفته شده و در صورتی که شما کمتر از ۱۰ هزار تومان کارت بکشید شرکت ارائه دهنده خدمات همان کارمزد ۱۰ هزار تومان را میگیرد.
خدمات شبکه پرداخت الکترونیک کارتی که توسط ۱۲ شرکتی که پیش از این درباره آن صحبت شد برای خدمت خرید کالا و خدمات در هر تراکنش حداقل ۵۰ و حداکثر ۲۲۴ تومان و برای خدمت پرداخت قبض و خرید شارژ تلفن همراه مبلغ ثابت ۱۷۵ تومان را از بانکها دریافت میکند.
راهحل کم کردن هزینه کارت خوانها
اختیاری کردن دریافت رسید، تعیین کف رقم تراکنش برای صدور رسید، استفاده از روشهای صدور رسید غیرکاغذی و فراهم آوردن زمینه پرداخت بدون حضور کارت از جمله این مدلهای پیشنهادی است. البته باید توجه کرد که هرگونه تغییر در صدور رسیدها باید با دقت و با درنظر گرفتن همه ملاحظات مرتبط با آن باشد؛ چرا که رسید کارت خوان، نه تنها یک رسید، بلکه سندی برای نشان دادن صحت تراکنش است.
برخی از کارشناسان و متخصصان بانکداری الکترونیکی هم کیف پول الکترونیکی را به عنوان راهحل مطرح میکنند. کیف پول الکترونیکی در حقیقت کارتی است که با آن بتوان پرداختهای خرد را انجام داد. در این روش دیگر تسویه بهصورت آنی صورت نمیگیرد و نیازی به گذشتن تمام تراکنشها از بستر شتاب و شاپرک نیست بلکه تمام تراکنشها طی یک تراکنش کلی در پایان روز یا پایان هفته یا حتی ماه انجام میگیرد که باعث کاهش بار شبکه و درنتیجه سرعت آن میشود. درواقع بزرگترین مزیت کیف پول خرد الکترونیکی نسبت به کارتهای بانکی رایج در بین مردم این است که برخلاف تراکنشهای کارتهای بانکی که بهصورت آنلاین انجام میشوند، تراکنشهای کیف پول خرد الکترونیکی این قابلیت را دارند که بهصورت آفلاین انجام شوند.
اما یکی دیگر از راههایی که در بسیاری از کشورهایی که خدمات پرداخت الکترونیک در سطح گستردهای ارائه میدهند، انجام میشود سهیم کردن استفادهکنندگان از خدمات پرداخت الکترونیک به میزان نفع و استفادهای که میبرند در پرداخت هزینههای ارائه و پایداری آن است. در این طرح استفاده کنندگان کارت خوانها علاوه بر این که کارمزد مشخصی پرداخت میکنند، دستگاه کارت خوان را میخرند و ماهانه هزینهای هم برای تعمیر و نگهداری از دستگاه میپردازند. این همان ضرورتی است که مدتهاست کارشناسان از آن بهعنوان اصلاح نظام کارمزد و شیوه ارائه خدمات پرداخت الکترونیک نام میبرند، ولی متاسفانه بانک مرکزی حاضر به تقبل هزینههای اجتماعی کوتاهمدت آن نیست.
تابناک را در شبکه های اجتماعی دنبال کنید
 افزودن تابناک به منابع ترجیحی گوگل
نظرات بینندگان
در آخر اينكه اين هم راهى ساده براى به دست آوردن پول مفت است كسى هم حساب نمى كند تا آخر سال چقدر از حسابش كم شده بابت تراكنش همه فكر مى كنند مجانى است به هر حال تكنولوژى جديد ناقصى كه ما داريم باعث در آمد زايي كلان براى دواير و افراد مختلف است آن هم خاموش بدون دردسر كسى هم به خود زحمت نخواهد داد كه پىگير باشد به دليل آنكه از مديران بالا اين جريان پشتيبانى مى شود و مى دانند پيگيرى به جايي نخواهد رسيد.
بانک ها با تغییر سود از روز شمار به ماه شمار ، چقدر سود از مردم می گیرند و با رواج پوز ها ، چقدر از کاهش چاپ اسکناس صرفه جویی می کنند.
این سودهایی که از مردم می گیرند و این صرفه جویی های حاصل از کاهش چاپ اسکناس ، خیلی بیشتر از هزینه های کارت کشی برای بانک منفعت دارد.
لطفاً سر مردم منت نگذارید.
رسید ها باید الکترونیکی باشه. من خودم هیچ وقت از عابر بانک ها رسید نمیگیریم چون واسم اس ام اس میاد
هر امكاناتي هزينه هم دارد با حذف اي كاغذها ديگر نميشود حق خود را ثابت كرد قبض كاغذي تلفن را حذف كردند براي من دوباره بدهي امده در حالي كه پرداخت كرده ام مخابرات ميگويد به حساب ما واريز نشده بايد برويد بانك مربوطه پرينت بگيريد با كلي هزينه ووقت گرفتم هنوز هم مخابرت از حساب بنده كسر نكرده درايران همه اشتباهات كامپيوتري واداري بهضررمشتري ميباشد
با سلام، چرا در این مقاله به مزیت های بی شمار پرداخت الکترونیک اشاره نشده است ؟ ابزارهای پذیرش پرداخت الکترونیک (پوز، موبایل، پرداخت اینترنی ) ، می توانند در کاهش هزینه های چاپ و نگهداری اسکناس ( در سطح کلان نگاه کنیم، مثلا اگر پوز نبود، وقت و انرژی بسیاری برای گرفتن و انتقال پول از/به بانک تلف می شود، ترافیک ، به کارگیری نیروی انسانی در جای بهتر ، استفاده از هوش مصنوعی برای کشف جرم هایی مانند پول شویی ، استفاده از داده های کلان برای تحلیل و شناخت سلایق جامعه ، شفافیت مالی ، جلوگیری از فرار مالیاتی و ............. بسیار موثر باشند.اتفاقا هر گونه سستی و کندی در این حوزه خطای استراتژیک بسیار بزرگی است. چند ماه پیش در خود سایت شما خواندم که دانمارک کلا پول کاغذی و پوز را حذف می کند و فقط با موبایل پرداخت انجام می شود.
موفق باشید
راه حل این مشکل این هست که مردم نقدینگی رو از بانک خارج کرده و در جیبشان بذارند و خرج کنن.انگار نگهداری حجم بالای پول مردم در بانک ها باعث درد سر شده .
فردا که در انتخابات در و دیوار را با عکس های کاغذی می پوشانند به اندازه صد سال کارت خوانها کاغذ حرام می شود وگرنه حتی در مورد قبوض آب وبرق هم دغدغه درختان نیستند بلکه غافل کردن مصرف کننده است که هر طور خواستند حساب کنند ود. عوض هزینه خود را هم کاهش دهند و خوب بخورند
ارزش پول ملی رو بالا ببرید مردم یک دسته اسکناس بگذارن تو جیبشون نقدی حساب کنند، هر اسکناس هزاران بار مصرف میشه
اگه قرار باشه من مغازه دار بخوام پورسانتی بابت پوز بدم یا دستگاه را بخرم همین فردا درخواست می کنم بانک بیاد دستگام رو جمع کنه بهترین راهکار برای این کار و آسیب نرسیدن به درخت ها اختیاری کردن دریافت رسید هستش خیلی از مشتری ها میگن ما رسید نمی خواهیم اما خب دستگاه به صورت اتوماتیک یک رسید رو می ده (من خودم رسید را برای حساب کتاب خودم نمی گیرم )
باز داستان جديد شروع شد يا خدا
پدر جان
اگر ارزش پول ملي بره بالا خود به خود اين مشكلات حل ميشه................................
ارزش پول ملی هیچوقت بالا نمیره و هر چند سال به چند سال هم شاهد شوک های به اصطلاح ارزی ولی در اصل شوک های ناشی از کاهش عمدی ارزش پول ملی برای هیچ کردن بدهی دولت و بانک ها و به تعویق انداختن ورشکستگی کامل دولت و بانک ها به قیمت ورشکستگی و فقیر کردن مردم خواهیم بود
فکر می کنی دهها و صدها هزار میلیارد تومان بدهی های تلمبار شده دولت و وام های تسویه نشده بانک ها به آقاها و آقازاده ها چطوری جبران میشه ؟ با کاهش عمدی ارزش ریال .. در اصل بدهی های آقازاده ها به بانک ها با کاهش ارزش ریال از حیب مردم برداشته میشه تا بانک ها ورشکست نشن و این بدترین نوع دزدی است که یک دولت میتونه انجام بده و متاسفانه فقط در تعداد معدودی از کشورها انجام میشه که متاسفانه در ایران تبدیل شده به یک سیاست ثابت و تعریف شده
اوههههههههههههههه چه انتظاراتی داریا؟؟؟؟؟؟
خب این خودش نشون میده مسئولین ما چقدر کوتاه بینانه و کم دقت مسائل رو مد نظر قرار میدن یا این که کار کارشناسی رو کامل انجام نمیدن.
مثلا الان یکی دو سالی هست که میشه رسید فروشنده رو نگرفت یا اندازه رسیدها بسیار کوتاه در حدود 3 سانت شده. خب نمی شد از روز اول لوگوی بانک و شاپرک رو چاپ نکرد ؟ نمیشد رسید رو اختیاری کرد ؟
اینکه بانک ها مسابقه دادن پوز داشتند و ما چند برابر دنیا بانک داریم که دیگه تقصیر مردم نیست ! که می گید تعداد پوزها زیاده ! خب زیاد باشه ، رو تعداد کل تراکنش ها تاثیر میزاره ؟ مثلا من برم نونوایی ببینیم 3 تا پوز داره ، 3 بار کارت می کشم ؟ شما پوز رو از نونوایی برداری می تونی سکه 200 تومانی تولید کنی که نون 1200 تومنی خرید و فروش بشه ؟ هزینه چاپ اسکناس بیشتره یا کارمزد دستگاه پوز ؟
این شرکت ها پول میگیرن ؟ خب دارن سرویس هم میدن ، اما این سرویس چه ربطی به مبلغ کارت کشیده شده داره ، خدا میدونه ، مثلا برای هزار تومان و صد هزار تومان چه تفاوتی در سرویس هست که کارمزدش فرق میکنه ؟
علی آقا زیاد جوش نزن
مشکل دریافت کارمزد بدون هزینه و خدماته
به اصلاح طلبی و اصول گرایی هم ربطی نداره ، منفعت طلب باشی متوجه می شی. یاد فرخ نژاد وفتی که می گفت می خوام سر به تن 80 میلیون نباشه بیفتی می فهمی چی می گم
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.