


9بازدید
۲۶
به نام قرضالحسنه به كام...
وقتي وزير اقتصاد، صندوقها را ربوي ميخواند!
روزگاري كه براي نخستين بار در جهان اسلام، ايرانيان پيشگام تأسيس مؤسسات قرضالحسنه در مساجد بازار تهران و سپس در سراسر كشور شدند، كسي گمان نميبرد اين ابتكار ارزنده اسلامي در كشور ايران، روزي بهانهاي براي اجراي عمليات ربوي شود! چه شده است اکنون و چه آمده است بر سر بانکداری در این دیار؟!
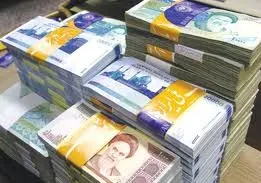
سرويس اقتصادي ـ امروز همایش ملی بررسی بانکداری اسلامی در تأمین مالی برگزار شد و مانند هميشه وزير اقتصاد نيز يكي از مدعوين اصلي بود.
به گزارش «تابناك»، سيد شمسالدين حسيني، اين بار سخناني در گلايه از اسلامي نبودن برخي مؤسسات قرضالحسنه به زبان آورد كه در نوع خود، اظهاراتي تند از سوي يك مقام مسئول بود.
وي تصريح كرد: برخي از اين مؤسسات با نام ائمه اطهار تأسيس شدهاند و به نام قرضالحسنه، كار ربوي انجام ميدهند و ادامه داد: شورای پول و اعتبار، بانک مرکزی و نهاد ناظر پولی، باید نسبت به این گونه مسایل دغدغه داشته باشند.
اين اظهارات البته به همان ميزان كه درد دل بسياري از مردم جامعه و مراجعين اين قبيل مؤسسات بود، پرسشی را نيز به ذهن متبادر ميساخت: وقتي وزير اقتصاد كه از عاليترين مقامات كشور در تعيين حدود و شرايط مؤسسات بانكي تحت نظارت بانك مركزي است، خود از اين مؤسسات گلهمند باشد، اين واقعه چه معنايي خواهد داشت و وضعيت مردم در اين عرصه چه خواهد بود؟
معمولا در عرف رايج است، كساني كه از حوزه تصميمگيري خارجند، به آنان كه مسئوليت و اختيار دارند، گله ميبرند و تصميمگيري و اصلاح را از آنان مطالبه ميكنند. اكنون گله كردن يك مقام مسئول، خود چه معنايي خواهد داشت؟
آيا وزير اقتصاد به چنين مسائلي در مؤسسات قرضالحسنه از پیش آگاه بودهاند؛ در اين صورت، چرا تا كنون کاری انجام نشده است؟!
ايران پيشگام سنت قرضالسنه؛ ميراث اسلامي ـ ايرانيمان را بدنام نكنيم
روزگاري كه براي نخستين بار در جهان اسلام، ايرانيان پيشگام راهاندازی مؤسسات قرضالحسنه در مساجد بازار تهران و سپس در سراسر كشور شدند، كسي گمان نميبرد اين ابتكار ارزنده اسلامي در كشور ايران، روزي بهانهاي براي اجراي عمليات ربوي شود!
نخستين صندوقهاي قرضالحسنه ايران، صندوقهاي اندوخته و ذخيره جاويد در بازار تهران بودند كه به همت هيأتهاي مؤتلفه اسلامي در دوران ستمشاهي براي پرداخت وامهاي كوچك به اقشار بي بضاعت و خانوادههاي مبارزين در زندان، بدون دريافت كوچكترين بهره و رويكرد خيريه، نه سودآوري تأسيس شدند. بعدها اين سنت حسنه در سراسر كشور فراگير شد، تا جايي كه پس از انقلاب اسلامي، شمار بسیاري از اين صندوقها با تجميع خود سازمان اقتصاد اسلامي را شكل دادند.
اما در سالهاي اخير و با ايجاد مجوز راهاندازی مؤسسات مالي و اعتباري، گروهي از اين مؤسسات با درج عنوان قرضالحسنه و استفاده از اسامي ائمه اطهار (ع) سعي در نوعي جلب اعتماد از مشتريان داشتند، حال آنكه اين مؤسسات ماهيتا نيز قرضالحسنه نبوده و ارتباطي با ساختار سنتي صندوقهاي قرضالحسنه در ايران نداشتند.
عمده تخلفات مؤسسات قرضالحسنه چيستند؟
متأسفانه رفتار برخي از اين مؤسسات مالي ـ اعتباري كه با درج نام قرضالحسنه روي خود به دنبال سود آوري بيشترند، با قرار دادن شرايطي براي مشتريان، ضمن قرارداد، عمليات خود را داراي شبهه و به نوعي ربوي ميكنند.
نخست: گذاشتن شرط مالي براي گرفتن وام (بستن سپرده)
بنا بر قوانين اسلام، در قرض، وام دهنده نبايد چيزي يا كاري غير از پرداخت مبلغ دريافت شده را از وام گيرنده بخواهد، به گونهاي كه حتي اگر اين كار يك خدمت اجتماعي باشد، باز هم معامله فوق ربوي به شمار میرود، ولی امروز دیده ميشود كه بسياري از اين مؤسسات قرض الحسنه براي پرداخت وام، مشتريان را به انجام مسدودي مبلغ معيني سپرده براي مدتي خاص (پیش از گرفتن وام) متعهد ميكنند، كه سبب استفاده مؤسسه از مبالغ مسدودي در آن دوره زماني است و امتيازي است كه وام گيرنده مجبور است افزون بر پرداخت اقساط وام به مؤسسه بدهد و اين در عمل يك مطالبه ربوي است.
دوم: پرداخت نيمي از وام از محل پول وام گيرنده
اين يكي از جديدترين و ظالمانهترين ابداعات برخي از مؤسسات اعتباري است كه جاي نگراني در جلوگيري نكردن نهادهاي ناظر مالي درباره آن بسيار است.
داستان این گونه است كه مشتري پس از مسدودسازي پول خود در حساب ـ در مدت خاص ـ به ميزان دو برابر سپرده خود وام دريافت ميكند، ولی همچنان حق برداشت سپرده مسدود شده خود را ندارد، تا هنگامي كه همه وام دريافت شده را با درصدهاي مازاد محاسبه شده ـ بنا به جداول ـ پرداخت كند؛ جدولهايي كه هيچ كس جز متصديان مؤسسه از آنها سر در نميآورد.
در حقيقت، اين بار شما وامي را با درصدي بهره بازميگردانيد كه نيمي از آن دقيقا از سپرده مسدود خودتان تأمين شده بود و شما حتي تا هنگام باز پس دادن آخرين قسط وام، امكان برداشت موجودي اوليه خود را نداريد.
سوم: دريافت سودهاي غير متعارف
هرچند هم اكنون بیشترین سود محاسبه شده در سيستم بانكي ايران با مجوز بانك مركزي 15 درصد است، نرخ سود رايج براي وامهاي بسياري از اين مؤسسات مالي ـ اعتباري در كمترين حالت 17 درصد است و البته در مواردي به صورت غير رسمي حتي تا سود 30 درصد نيز توسط برخي از مشتريان اين مؤسسات گزارش شده كه بر پایه شرايط اضطرار برخي متقاضيان دريافت فوري وام به آنان تحميل ميشود.
در پايان، باید گفت که این موارد و موارد ديگري از تخلفات كه در اين مؤسسات دیده ميشود، توجه به چند نكته را ضروري ميسازند:
1) يكي از فلسفههاي وجود بانك مركزي، نظاممند شدن سيستم پولي بانكي و پرهيز از فعاليت بانكي توسط شبه بانكها يا افراد حقيقي است؛ چگونه است كه با مجوز قانوني بانك مركزي، امروز شبه بانكها در بازار بانكداري ايران با آزادي كامل به فعاليت مشغولند؟
2) در هر حال، امروز وجود اين مؤسسات قانوني شده، ولی آيا داشتن مجوز اين مؤسسات از سوي بانك مركزي، دقيقا به معناي الزام پايبندي آنان به مقررات اين بانك نيست؟ چرا بانك مركزي بر اين گونه رفتارهاي مؤسسات مالي و اعتباري نظارت نميكند؟
3) روزگاري صندوقهاي قرضالحسنه نامي بودند يادآور اعتماد و نوع دوستي در كشور ما؛ آيا روا بود كه با مجوز بانك مركزي، مالي ـ اعتباريها اين نام را از سابقه درخشان خود بیرون کرده و از آن و اسامي معصومين ـ عليهم السلام ـدر جلب اعتماد مشتري استفاده نابجا كنند؟!
به گزارش «تابناك»، سيد شمسالدين حسيني، اين بار سخناني در گلايه از اسلامي نبودن برخي مؤسسات قرضالحسنه به زبان آورد كه در نوع خود، اظهاراتي تند از سوي يك مقام مسئول بود.
وي تصريح كرد: برخي از اين مؤسسات با نام ائمه اطهار تأسيس شدهاند و به نام قرضالحسنه، كار ربوي انجام ميدهند و ادامه داد: شورای پول و اعتبار، بانک مرکزی و نهاد ناظر پولی، باید نسبت به این گونه مسایل دغدغه داشته باشند.
اين اظهارات البته به همان ميزان كه درد دل بسياري از مردم جامعه و مراجعين اين قبيل مؤسسات بود، پرسشی را نيز به ذهن متبادر ميساخت: وقتي وزير اقتصاد كه از عاليترين مقامات كشور در تعيين حدود و شرايط مؤسسات بانكي تحت نظارت بانك مركزي است، خود از اين مؤسسات گلهمند باشد، اين واقعه چه معنايي خواهد داشت و وضعيت مردم در اين عرصه چه خواهد بود؟
معمولا در عرف رايج است، كساني كه از حوزه تصميمگيري خارجند، به آنان كه مسئوليت و اختيار دارند، گله ميبرند و تصميمگيري و اصلاح را از آنان مطالبه ميكنند. اكنون گله كردن يك مقام مسئول، خود چه معنايي خواهد داشت؟
آيا وزير اقتصاد به چنين مسائلي در مؤسسات قرضالحسنه از پیش آگاه بودهاند؛ در اين صورت، چرا تا كنون کاری انجام نشده است؟!
ايران پيشگام سنت قرضالسنه؛ ميراث اسلامي ـ ايرانيمان را بدنام نكنيم
روزگاري كه براي نخستين بار در جهان اسلام، ايرانيان پيشگام راهاندازی مؤسسات قرضالحسنه در مساجد بازار تهران و سپس در سراسر كشور شدند، كسي گمان نميبرد اين ابتكار ارزنده اسلامي در كشور ايران، روزي بهانهاي براي اجراي عمليات ربوي شود!
نخستين صندوقهاي قرضالحسنه ايران، صندوقهاي اندوخته و ذخيره جاويد در بازار تهران بودند كه به همت هيأتهاي مؤتلفه اسلامي در دوران ستمشاهي براي پرداخت وامهاي كوچك به اقشار بي بضاعت و خانوادههاي مبارزين در زندان، بدون دريافت كوچكترين بهره و رويكرد خيريه، نه سودآوري تأسيس شدند. بعدها اين سنت حسنه در سراسر كشور فراگير شد، تا جايي كه پس از انقلاب اسلامي، شمار بسیاري از اين صندوقها با تجميع خود سازمان اقتصاد اسلامي را شكل دادند.
اما در سالهاي اخير و با ايجاد مجوز راهاندازی مؤسسات مالي و اعتباري، گروهي از اين مؤسسات با درج عنوان قرضالحسنه و استفاده از اسامي ائمه اطهار (ع) سعي در نوعي جلب اعتماد از مشتريان داشتند، حال آنكه اين مؤسسات ماهيتا نيز قرضالحسنه نبوده و ارتباطي با ساختار سنتي صندوقهاي قرضالحسنه در ايران نداشتند.
عمده تخلفات مؤسسات قرضالحسنه چيستند؟
متأسفانه رفتار برخي از اين مؤسسات مالي ـ اعتباري كه با درج نام قرضالحسنه روي خود به دنبال سود آوري بيشترند، با قرار دادن شرايطي براي مشتريان، ضمن قرارداد، عمليات خود را داراي شبهه و به نوعي ربوي ميكنند.
نخست: گذاشتن شرط مالي براي گرفتن وام (بستن سپرده)
بنا بر قوانين اسلام، در قرض، وام دهنده نبايد چيزي يا كاري غير از پرداخت مبلغ دريافت شده را از وام گيرنده بخواهد، به گونهاي كه حتي اگر اين كار يك خدمت اجتماعي باشد، باز هم معامله فوق ربوي به شمار میرود، ولی امروز دیده ميشود كه بسياري از اين مؤسسات قرض الحسنه براي پرداخت وام، مشتريان را به انجام مسدودي مبلغ معيني سپرده براي مدتي خاص (پیش از گرفتن وام) متعهد ميكنند، كه سبب استفاده مؤسسه از مبالغ مسدودي در آن دوره زماني است و امتيازي است كه وام گيرنده مجبور است افزون بر پرداخت اقساط وام به مؤسسه بدهد و اين در عمل يك مطالبه ربوي است.
دوم: پرداخت نيمي از وام از محل پول وام گيرنده
اين يكي از جديدترين و ظالمانهترين ابداعات برخي از مؤسسات اعتباري است كه جاي نگراني در جلوگيري نكردن نهادهاي ناظر مالي درباره آن بسيار است.
داستان این گونه است كه مشتري پس از مسدودسازي پول خود در حساب ـ در مدت خاص ـ به ميزان دو برابر سپرده خود وام دريافت ميكند، ولی همچنان حق برداشت سپرده مسدود شده خود را ندارد، تا هنگامي كه همه وام دريافت شده را با درصدهاي مازاد محاسبه شده ـ بنا به جداول ـ پرداخت كند؛ جدولهايي كه هيچ كس جز متصديان مؤسسه از آنها سر در نميآورد.
در حقيقت، اين بار شما وامي را با درصدي بهره بازميگردانيد كه نيمي از آن دقيقا از سپرده مسدود خودتان تأمين شده بود و شما حتي تا هنگام باز پس دادن آخرين قسط وام، امكان برداشت موجودي اوليه خود را نداريد.
سوم: دريافت سودهاي غير متعارف
هرچند هم اكنون بیشترین سود محاسبه شده در سيستم بانكي ايران با مجوز بانك مركزي 15 درصد است، نرخ سود رايج براي وامهاي بسياري از اين مؤسسات مالي ـ اعتباري در كمترين حالت 17 درصد است و البته در مواردي به صورت غير رسمي حتي تا سود 30 درصد نيز توسط برخي از مشتريان اين مؤسسات گزارش شده كه بر پایه شرايط اضطرار برخي متقاضيان دريافت فوري وام به آنان تحميل ميشود.
در پايان، باید گفت که این موارد و موارد ديگري از تخلفات كه در اين مؤسسات دیده ميشود، توجه به چند نكته را ضروري ميسازند:
1) يكي از فلسفههاي وجود بانك مركزي، نظاممند شدن سيستم پولي بانكي و پرهيز از فعاليت بانكي توسط شبه بانكها يا افراد حقيقي است؛ چگونه است كه با مجوز قانوني بانك مركزي، امروز شبه بانكها در بازار بانكداري ايران با آزادي كامل به فعاليت مشغولند؟
2) در هر حال، امروز وجود اين مؤسسات قانوني شده، ولی آيا داشتن مجوز اين مؤسسات از سوي بانك مركزي، دقيقا به معناي الزام پايبندي آنان به مقررات اين بانك نيست؟ چرا بانك مركزي بر اين گونه رفتارهاي مؤسسات مالي و اعتباري نظارت نميكند؟
3) روزگاري صندوقهاي قرضالحسنه نامي بودند يادآور اعتماد و نوع دوستي در كشور ما؛ آيا روا بود كه با مجوز بانك مركزي، مالي ـ اعتباريها اين نام را از سابقه درخشان خود بیرون کرده و از آن و اسامي معصومين ـ عليهم السلام ـدر جلب اعتماد مشتري استفاده نابجا كنند؟!
تابناک را در شبکه های اجتماعی دنبال کنید
 افزودن تابناک به منابع ترجیحی گوگل
نظرات بینندگان
بعضی قوانین اسلام کاملا منطقی و موثر میباشد مثلا همین بانکداری بر اساس ربا که در کشور ما حاکم است اساس تمامی مشکلات اقتصادی از قبیل بیکاری و ورشکست شدن کارخانجات است که این عواقب در ربا پیشبینی شده است.
ما آزموده ايم در اين شهر بخت خويش
بيرون كشيد بايد از اين ورطه رخت خويش
هم صندوق و هم بانک ربوی است خدتو رنج نده
هر گونه پول اضافی که به عنوان بهره می گیرن رباست فقط موسسات قرض الحسنه نیستند که اینجوریند همه ی بانک ها ربا خوارند والله بانک های اروپایی که نرخ بهرشون از سه درصد تجاوز نمی کنه از ما حلال خورترند
سلام صندوقهای قرض الحسنه با نام ائمه (ع) تشکیل شده و مردم باین خاطر به اینها با نیت خیر سپرده می گزارند ولی صندوق یک وام 5میلیونی به فرد نیازمند می دهد و 6800پس می گیرد این درحالی است که 1500از پول وام گیرنده را نیز مسدود میکند کجای این صندوق قرض ا لحسنه می باشد از ربا هم بدتر است خوش به حال ژاپنیها که دوسال پیش اعلاام کردن بهره بانکی از 25/.شده 5/. به این میگن قرض الحسنه
سلام بر وزیر اقتصاد
بابا بازم دم موسسات قرض الحسنه گرم بیشتر از 4 درصد نمی گیرند تازه وام هم به موقع می دن برین بانکهای دولنی رو ببینید وام تا سود 24 درصد از مردم می گیزند با هزار تا منت پارتی بازی و چند تا ضامن بعد از چندین ماه.... حالا موسسات حرام شدن بانکها حلال وزیر حان بگو کسی دیگه سراغ بانکهای دولتی نمی یاد دارن ورشکست می شن در ضمن شما مسئولین، نه ما! به بانک ها بگین وام قرض الحسنه بدن نه اینکه موسسات رو محکوم کنید؟!!!!
ناراحت نباشید، پول های ربوی بر اساس قرآن ندگی را برباد می دهد، و خداوند بزرگ این ها را به حال خودشان رها کرده و انشاءالله روزی می رسد که به عذاب و عقوبت الهی و بلایای دنیوی در زندگی و کارشان دچار می شود و خداوند آنها را به قهر جهنم خواهد فرستاد...منتظران صبر کنید ظهور نزدیک است...
وقتی یک موسسه اعتباری با مسدود کردن سپرده وامی به مبلغ سه برابر می دهد با سود 26% و به آن مسدودی هم سودی نمی دهد شما محاسبه کنید که آیا ربوی است یا نه ؟! شما حساب کنید که آیا سود وام حدود 40% می شود یا نه ؟! متاسفانه این موسسه یکی از القاب امام هشتم (ع) را هم برای خود انتخاب کرده است ...
ما اسقاط شدیم بسکه قسط دادیم و هنوز اصل وام بانک کم نشده . شما بگید اگه فردی سه سال قسط بده بعد بگن هنوز شما به اصل وام نرسیدید و همه اینها سود وام بوده و از این به بعد اصل وام را باید بدید این چیه ؟ ربای اسلامی در بانک ملت ؟تازه وام بانک ملت من به سود مشارکتش هم سود خورده . به سود مشارکت ساختش سود خورده اونم 150 % ؟؟؟!!! 2 میلیون وام مشارکت فقط 3میلیون سود خورده و به 5 میلیون رسیده . نظر شما چیه ؟... اعتراض ما هم به جایی نرسیده به دولت هم اعتراض کردیم و هیچ .نمونه میخواید . اراک مجتمع های مسکونی نارنجستان شهرک امین
يادش بخير صندوق هاي قرض الحسنه يه زماني وام بدون بهره 0% مي دادند تازه با خوشرويي هم ازت پذيرايي مي كردند و ده تا ضامن دولتي و چك و سفته هم نمي خواستند اون پولا خيلي بركت داشت
كارمزد وقتي صرف امور جاري قرض الحسنه شود وچند درصد هم باشد اشكال ندارد ضامن هم مي گيرند چون پشتوانه ايي براي برگشت پول ندارند به خزانه هم وصل نيستند كه نديد بگيرند
فکر کنم حسینی تو اون مجلس هیپنوتیزم شده و هزیون گفته
بابا نان داد ديگه شعار مانيست بابا قسط داد بابا قسط داد بابا جون داد باباجون داد
اين صندوق هاي قرض الحسنه كه مي گوييد هنوز در برخي مساجد هستند هنوز هم اين سنت حسنه اسلامي نمرده اما كاش بانك مركزي نام قرض الحينه را از روي اين ماي اعتباري هاي ..... بر مي داشت
شما اگر در یکی از این موسسات باصطلاح قرض الحسنه چنانچه تسهیلات قرض الحسنه باکارمزد4%پیدا کردید سلامش رابرسانید.
همه صحبت از وام مشارکت با سود های 23درصد به به بالا می کنند وآتش به زندگی مردم سرازیر می کنند.
من بارها مجبور شدم از بانکهای دولتی وام بگیرم وان سودهای ظالمانه رابه بانکها پس بدم،همه شون مثل هم ربوی اند من به مسءولین نظام متاسفم
يادش بخير صندوق هاي قرض الحسنه يه زماني وام بدون بهره 0% مي دادند تازه با خوشرويي هم ازت پذيرايي مي كردند و ده تا ضامن دولتي و چك و سفته هم نمي خواستند اون پولا خيلي بركت داشت
با سلام
ما تا امروز این مشکل را از عدم اشراف مسئولین به لایه های زیرین جامعه می دانستیم و عذری برای مسئولین در نظر می گرفتیم ولی حالا در حک.مت جمهوری اسلامی وقتی وزیر اقتصاد به این موضوع اعتراف می کند اگر این موضوع را به صورت جهادی در سل جهاد اقتصادی حل نکند شایستگی وزارت در مملکتی که هزاران جوان برای برپایی نظام اسلامی در آن خونشان بر زمین ریخته است را ندارد.
اینطور که شما نوشته اید نه فقط موسسات قرض الحسنه که خیلی از بانک های دولتی نیز از چنین روشهایی استفاده میکنند پس ...
سسسلام
خسته نباشید وزیر اقتصاد.
این صحبتها را به ما میگویید که مثلا ما چکار کنیم ؟؟؟؟؟؟؟ شما مسول هستید ما به شما رای دادیم که پول حرام را به خانه ها سرازیر نکنید بعد شما به جای درست کردن وضع برای ما افشاگری میکنید ؟؟؟؟؟
این بانکداری اسلامی که این اقایان میفرمایند کجاست چرا پیاده نمیشود همه علما که اتفاق نظر دارند که بانکداری ما شکل ربوی دارد و بارها همین رسانه و خبر انلاین ان را باز تاب داده با این تورم که هر روز پول ما کوچکتر میشود هرکجا پول بگذاریم همان سود بانک هم ربا است نه تولیدی نه اشتغالی مردم دیگه حرف اقایان را گوش نمیکنند شکم خرج داره زن و بچه نون و لباس میخواهند شهریه دانشگاه بچه همه این گرفتاری برای مردم درست کردید حرف از بانکداری اسلامی میزنند خجالت نمیکشید
به نظر من اين بانك ها را براي سرمايه دارها درست كردند كه هم حسابي وام بگيرند هم سود حسابي ببرند الان اگر شما به 500هزار تومان وام احتياج داشته باشيد به بانك مي رويد يا قرض الحسنه
بله
کلیه مواردی که به عنوان تخلفات سه گانه موسسات قرض الحسنه عنوان شده به صورت بسیار شدیدتر در بانک های دولتی اعمال می شود و آقای وزیر هیچ اعتراضی نسبت به آن ندارند ، در یک مورد که وام از همین بانک های دولتی اخذ گردیده ، بیش از 60 درصد وام به صورت ودیعه و به نام مشارکت با بانک در نزد بانک بلوکه گردیده ، حالا خلاصه ما که فرق بین بانک داری اسلامی و ربوی را متوجه نشدیم ، خواهشا یکی ما را روشن نماید.
بانك ها هم سود بالايي مي گيرند هم سپرده را مسدود مي كنند هم بدون سپرده وام نمي دهند هم جوابگوي نياز مردم نمي باشند
بانک داری اسلامی یعنی اینکه بانک پول از مردم به اسم سپرده می گیرد و آن را به وام گیرنده با سود بسیار بالاتر می دهد و بعد یک پول ناچیزی به اسم سود به سپرده گذار می دهد و بیشتر سود را بانک درون جیب خود می گذارد! و بعد هم خاوری ها پیدا می شوند و تا آخر!
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.