


18بازدید
۸۶
اگر با خودروهای لوکس تصادف کردید از این قانون استفاده کنید!
تا به حال به این موضوع فکر کردهاید که اگر با خودرویی گرانقیمت همانند پورشه، مازراتی، ب.امو یا بنز تصادف کنید، بیمه شخص ثالث تا چه میزان تعهدات مالی برای جبران خسارت به خودروی خسارت دیده را تقبل میکند؟ با نگاهی به قیمت قطعات این خودروها در بازار، این پرسش بیش از پیش برجسته میشود.
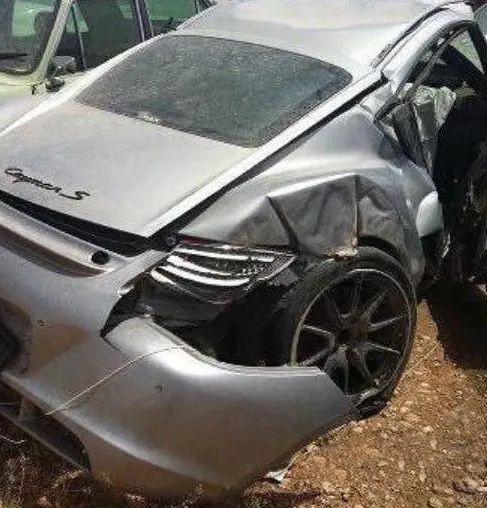
مطمئنا در دنیای پرتلاطم امروزی، یکی از موضوعاتی که می تواند جوامع بشری را از اختلافات شخصی و جمعی در امان بدارد، «آشنایی با حقوق متقابل افراد با یکدیگر و قانون» است که مهمترین اثر این آشنایی و آگاهی را می توان در پیشگیری از وقوع بسیاری از مشکلات حقوقی دانست؛ بنابراین، امروز تلاش داریم تا موضوع «تصادف با خودروهای لوکس» را بررسی کنیم.
آیا تا کنون به این موضوع فکر کردهاید که اگر با خودرویی گرانقیمت همانند پورشه، مازراتی، ب.امو یا بنز تصادف کنید، بیمه شخص ثالث تا چه میزان تعهدات مالی برای جبران خسارت به خودروی خسارت دیده را تقبل میکند؟ با نگاهی به قیمت قطعات این خودروها در بازار این پرسش بیش از پیش برجسته میشود. براساس قیمتهای بازار چراغ جلوی مازراتی به تنهایی 18 میلیون تومان قیمت دارد.
از سوی دیگر، چراغ جلوی بیام و ایکس 1 به همراه متعلقات بیش از ۱4میلیون تومان است. برای تعویض چراغ جلوی بنز اس ۵۰۰، حدود ۱۰میلیون تومان باید هزینه کرد. تعویض چراغ جلوی پورشه پانامرا نیز ۸ تا ۱۰ میلیون بسته به نوع چراغ هزینه برمیدارد. قیمت چراغ جلوی خودرو لکسوس نیز حدود 8 میلیون تومان است؛ بنابراین، در صورتی که یک پراید با خودرویی از این دست تصادف کند اگر شانس بیاورد و تنها به چراغ این خودروها آسیب وارد کند باید هزینههای میلیونی بابت خسارت به این خودروها پرداخت شود.
بر اساس قوانین و مقررات در سالهای گذشته در صورتی که شما با خودرویی گرانقیمت تصادف میکردید، بیمهگذار تنها بخشی از خسارت تصادف که مربوط به تعهدات مالی مندرج در بیمهنامه شخص ثالث بود را تقبل میکرد. بنابراین خسارتزننده موظف بود طبق قانون مابقی خسارت را پرداخت کند. نحوه کار نیز به این صورت بود که ابتدا خسارت باید از سوی کارشناسان رسمی برآورد میشد و مبلغ غرامت تا سقف بیمه مورد نظر که در سال 94 حداقل 5/ 5 میلیون تومان بود را پرداخت میکرد و پرداخت مابقی خسارت را به عهده شخصی که خسارت را وارد کرده بود، میگذاشت. به طور مثال در صورت تصادف یک پراید با یک پورشه، در صورتی که 40 میلیون خسارت به پورشه وارد میشد و راننده پراید مقصر بود، بیمه تنها به میزان تعهدات مالی درج شده در بیمهنامه خسارت را تقبل میکرد و مابقی خسارت باید از سوی شخصی که خسارت را وارد کرده بود، پرداخت میشد.
اگر فرد مبلغ تعیین شده برای خسارت را پرداخت نمیکرد، شخص خسارت دیده مثلا صاحب پورشه، میتوانست به دادگاه صالحه شکایت کند و کارشناسان دادگاه مجددا میزان خسارت به خودروی وی را بررسی میکردند و حکم به پرداخت خسارت میدادند؛ در اینجا حکم توقیف اموال فرد خسارت زده صادر میشد. اگر وی اموال در دسترسی داشت، به عنوان خسارت توقیف میشد و اگر این چنین نبود، به دلیل محکومیت مالی حکم جلب وی صادر میشد. در این بین اگر خسارتزننده واقعا استطاعت پرداخت خسارت را نداشت و چهار شاهد شهادت میدادند که خسارتزننده تنها مالش همین خودروی تصادفی است که با آن امرار معاش میکند، قاضی برای او مبلغ خسارت را با توجه به درآمدش قسطبندی میکرد. از آنجا که این موضوع مشکلات بسیاری را هنگام تصادف یک خودروی معمولی با خودرویی گرانقیمت ایجاد میکرد و انتقادات بسیاری را متوجه نقش شرکتهای بیمه به عنوان حامی حقوق مردم میکرد، بنابراین در سال گذشته دولت در این بخش از قانون بازنگری انجام داد.
بدینترتیب، طی سال گذشته، بند جدیدی به قانون بیمه شخص ثالث اضافه شد؛ بنابراین، در صورتی که یک خودروی معمولی با خودرویی گرانقیمت تصادف کند، شرکت بیمه تعهد دارد، متناظر با 50 درصد دیه یک مرد مسلمان در ماههای حرام خسارت وارده را جبران کند. در این قانون بیمهگذار یک خودروی متعارف را مبنایی برای تعیین سقف پرداخت خسارت در نظر گرفته است؛ قیمت خودروی متعارف نیز 50 درصد دیه یک مرد مسلمان در ماههای حرام در نظر گرفته شده است. از آنجا که دیه در ماههای حرام در سال جاری 280 میلیون تومان تعیین شده است، بنابراین 50 درصد این مبلغ یعنی 140 میلیون تومان حداکثر سقف پرداخت خسارت به خودروی گرانقیمت از نظر قانون است.
بنابراین اگر کسی با این نوع خودروها تصادف کند متناظر با 140 میلیون تومان باید خسارت پرداخت کند. به طور مثال اگر خودرویی 560 میلیون تومان قیمت داشته باشد و در تصادف به آن 50 میلیون تومان خسارت واقع شود از نظر این قانون چون 140 میلیون تومان یک چهارم 560 میلیون تومان محاسبه میشود؛ بنابراین، تعهد و مسئولیت مقصر در قبال این خسارت تنها 12 میلیون و 500 هزار تومان یعنی یک چهارم 50 میلیون تومان است.
در حالی بر اساس این قانون شرکتهای بیمه و فرد مقصر در قبال خودروهای گرانقیمت در حد متناظر 140 میلیون تومان نسبت به پرداخت خسارت مسئولیت دارند که رئیس کل بیمه مرکزی به همه دارندگان خودروهای گرانقیمت در کشور توصیه میکند، حتما بیمه بدنه کامل داشته باشند تا بتوانند مابقی خسارت وارده به خودروی خود را از طریق بیمه بدنه جبران کنند. از آنجا که قوه قضائیه هر سال نرخ دیه را اعلام میکند اگر نرخ دیه در سالهای آینده افزایش پیدا کند، طبعا مبنای تعیین قیمت خودروهای متعارف گرانقیمت نیز تغییر خواهد کرد؛ هر چند این قانون هم اینک در حال اجراست، بسیاری از مردم از آن اطلاع ندارند. در این بین یک پرسش وجود دارد اینکه تبصره جدیدی که در بیمه شخص ثالث مدنظر قانوگذار قرار گرفته است چه مزایا و معایبی دارد.
به گفته کارشناسان مهمترین و اصلیترین مزیت این بند جدید که در قانون بیمه شخص ثالث گنجانده شده، این است که این قانون نگرانی و مشکلات مالکان خودرویی که با خودروهای گرانقیمت تصادف میکردند، مرتفع کرده و امر بسیار مثبتی است. چرا که در بسیاری از تصادفات چون مالک خودرو توانایی پرداخت مابقی خسارت را نداشت به زندان میرفت و مشکلات بسیاری را متحمل میشد.
در حالی قانونگذار با وضع این قانون توانسته نقش بیمهها در بروز حوادث و سوانح رانندگی را افزایش دهد اما برخی از کارشناسان معتقدند که قانونگذار در تبیین این قانون نباید به گونهای عمل میکرد که فرد خسارت دیده بخشی از خسارت خود را جبران کند و بر این اساس تأکید کرده که مالکان خودروهای گرانقیمت، تلاش کنند با بیمه بدنه کردن خودروی خود از بروز ضرر و زیانهای احتمالی اینچنینی جلوگیری کنند. ایراد دیگری که برخی کارشناسان به این قانون میگیرند این است که تشخیص مبنای 50 درصد بر چه اساسی صورت گرفته و از طرفی تعریفی که برای خودرو متعارف میشود، چگونه صورت گرفته است؟ آیا قانونگذار در این قانون توجهی به برآورد خسارت قطعات داشته است. آیا قیمت قطعات خودروی متعارفی که در نظر گرفته شده با قیمت قطعات خودروهای گرانقیمت تطابق دارد که به عنوان مبنای تشخیص خسارات وارد به خودروها تلقی شود. بنابراین اینکه خودروی نامتعارف خودش اسباب جبران ضرر را فراهم کند امر منطقی نیست. هر چند قانونگذار این بند را براساس تئوری خطر در قانون بیمه شخص ثالث قرار داده و امر مثبتی است اما باید تعهدات شرکت بیمه در قبال خسارات وارده را بیشتر تعیین میکرد تا خودروهای گرانقیمت آسیبدیده نیز دچار ضرر و زیان نشوند.
آیا تا کنون به این موضوع فکر کردهاید که اگر با خودرویی گرانقیمت همانند پورشه، مازراتی، ب.امو یا بنز تصادف کنید، بیمه شخص ثالث تا چه میزان تعهدات مالی برای جبران خسارت به خودروی خسارت دیده را تقبل میکند؟ با نگاهی به قیمت قطعات این خودروها در بازار این پرسش بیش از پیش برجسته میشود. براساس قیمتهای بازار چراغ جلوی مازراتی به تنهایی 18 میلیون تومان قیمت دارد.
از سوی دیگر، چراغ جلوی بیام و ایکس 1 به همراه متعلقات بیش از ۱4میلیون تومان است. برای تعویض چراغ جلوی بنز اس ۵۰۰، حدود ۱۰میلیون تومان باید هزینه کرد. تعویض چراغ جلوی پورشه پانامرا نیز ۸ تا ۱۰ میلیون بسته به نوع چراغ هزینه برمیدارد. قیمت چراغ جلوی خودرو لکسوس نیز حدود 8 میلیون تومان است؛ بنابراین، در صورتی که یک پراید با خودرویی از این دست تصادف کند اگر شانس بیاورد و تنها به چراغ این خودروها آسیب وارد کند باید هزینههای میلیونی بابت خسارت به این خودروها پرداخت شود.
بر اساس قوانین و مقررات در سالهای گذشته در صورتی که شما با خودرویی گرانقیمت تصادف میکردید، بیمهگذار تنها بخشی از خسارت تصادف که مربوط به تعهدات مالی مندرج در بیمهنامه شخص ثالث بود را تقبل میکرد. بنابراین خسارتزننده موظف بود طبق قانون مابقی خسارت را پرداخت کند. نحوه کار نیز به این صورت بود که ابتدا خسارت باید از سوی کارشناسان رسمی برآورد میشد و مبلغ غرامت تا سقف بیمه مورد نظر که در سال 94 حداقل 5/ 5 میلیون تومان بود را پرداخت میکرد و پرداخت مابقی خسارت را به عهده شخصی که خسارت را وارد کرده بود، میگذاشت. به طور مثال در صورت تصادف یک پراید با یک پورشه، در صورتی که 40 میلیون خسارت به پورشه وارد میشد و راننده پراید مقصر بود، بیمه تنها به میزان تعهدات مالی درج شده در بیمهنامه خسارت را تقبل میکرد و مابقی خسارت باید از سوی شخصی که خسارت را وارد کرده بود، پرداخت میشد.
اگر فرد مبلغ تعیین شده برای خسارت را پرداخت نمیکرد، شخص خسارت دیده مثلا صاحب پورشه، میتوانست به دادگاه صالحه شکایت کند و کارشناسان دادگاه مجددا میزان خسارت به خودروی وی را بررسی میکردند و حکم به پرداخت خسارت میدادند؛ در اینجا حکم توقیف اموال فرد خسارت زده صادر میشد. اگر وی اموال در دسترسی داشت، به عنوان خسارت توقیف میشد و اگر این چنین نبود، به دلیل محکومیت مالی حکم جلب وی صادر میشد. در این بین اگر خسارتزننده واقعا استطاعت پرداخت خسارت را نداشت و چهار شاهد شهادت میدادند که خسارتزننده تنها مالش همین خودروی تصادفی است که با آن امرار معاش میکند، قاضی برای او مبلغ خسارت را با توجه به درآمدش قسطبندی میکرد. از آنجا که این موضوع مشکلات بسیاری را هنگام تصادف یک خودروی معمولی با خودرویی گرانقیمت ایجاد میکرد و انتقادات بسیاری را متوجه نقش شرکتهای بیمه به عنوان حامی حقوق مردم میکرد، بنابراین در سال گذشته دولت در این بخش از قانون بازنگری انجام داد.
بدینترتیب، طی سال گذشته، بند جدیدی به قانون بیمه شخص ثالث اضافه شد؛ بنابراین، در صورتی که یک خودروی معمولی با خودرویی گرانقیمت تصادف کند، شرکت بیمه تعهد دارد، متناظر با 50 درصد دیه یک مرد مسلمان در ماههای حرام خسارت وارده را جبران کند. در این قانون بیمهگذار یک خودروی متعارف را مبنایی برای تعیین سقف پرداخت خسارت در نظر گرفته است؛ قیمت خودروی متعارف نیز 50 درصد دیه یک مرد مسلمان در ماههای حرام در نظر گرفته شده است. از آنجا که دیه در ماههای حرام در سال جاری 280 میلیون تومان تعیین شده است، بنابراین 50 درصد این مبلغ یعنی 140 میلیون تومان حداکثر سقف پرداخت خسارت به خودروی گرانقیمت از نظر قانون است.
بنابراین اگر کسی با این نوع خودروها تصادف کند متناظر با 140 میلیون تومان باید خسارت پرداخت کند. به طور مثال اگر خودرویی 560 میلیون تومان قیمت داشته باشد و در تصادف به آن 50 میلیون تومان خسارت واقع شود از نظر این قانون چون 140 میلیون تومان یک چهارم 560 میلیون تومان محاسبه میشود؛ بنابراین، تعهد و مسئولیت مقصر در قبال این خسارت تنها 12 میلیون و 500 هزار تومان یعنی یک چهارم 50 میلیون تومان است.
در حالی بر اساس این قانون شرکتهای بیمه و فرد مقصر در قبال خودروهای گرانقیمت در حد متناظر 140 میلیون تومان نسبت به پرداخت خسارت مسئولیت دارند که رئیس کل بیمه مرکزی به همه دارندگان خودروهای گرانقیمت در کشور توصیه میکند، حتما بیمه بدنه کامل داشته باشند تا بتوانند مابقی خسارت وارده به خودروی خود را از طریق بیمه بدنه جبران کنند. از آنجا که قوه قضائیه هر سال نرخ دیه را اعلام میکند اگر نرخ دیه در سالهای آینده افزایش پیدا کند، طبعا مبنای تعیین قیمت خودروهای متعارف گرانقیمت نیز تغییر خواهد کرد؛ هر چند این قانون هم اینک در حال اجراست، بسیاری از مردم از آن اطلاع ندارند. در این بین یک پرسش وجود دارد اینکه تبصره جدیدی که در بیمه شخص ثالث مدنظر قانوگذار قرار گرفته است چه مزایا و معایبی دارد.
به گفته کارشناسان مهمترین و اصلیترین مزیت این بند جدید که در قانون بیمه شخص ثالث گنجانده شده، این است که این قانون نگرانی و مشکلات مالکان خودرویی که با خودروهای گرانقیمت تصادف میکردند، مرتفع کرده و امر بسیار مثبتی است. چرا که در بسیاری از تصادفات چون مالک خودرو توانایی پرداخت مابقی خسارت را نداشت به زندان میرفت و مشکلات بسیاری را متحمل میشد.
در حالی قانونگذار با وضع این قانون توانسته نقش بیمهها در بروز حوادث و سوانح رانندگی را افزایش دهد اما برخی از کارشناسان معتقدند که قانونگذار در تبیین این قانون نباید به گونهای عمل میکرد که فرد خسارت دیده بخشی از خسارت خود را جبران کند و بر این اساس تأکید کرده که مالکان خودروهای گرانقیمت، تلاش کنند با بیمه بدنه کردن خودروی خود از بروز ضرر و زیانهای احتمالی اینچنینی جلوگیری کنند. ایراد دیگری که برخی کارشناسان به این قانون میگیرند این است که تشخیص مبنای 50 درصد بر چه اساسی صورت گرفته و از طرفی تعریفی که برای خودرو متعارف میشود، چگونه صورت گرفته است؟ آیا قانونگذار در این قانون توجهی به برآورد خسارت قطعات داشته است. آیا قیمت قطعات خودروی متعارفی که در نظر گرفته شده با قیمت قطعات خودروهای گرانقیمت تطابق دارد که به عنوان مبنای تشخیص خسارات وارد به خودروها تلقی شود. بنابراین اینکه خودروی نامتعارف خودش اسباب جبران ضرر را فراهم کند امر منطقی نیست. هر چند قانونگذار این بند را براساس تئوری خطر در قانون بیمه شخص ثالث قرار داده و امر مثبتی است اما باید تعهدات شرکت بیمه در قبال خسارات وارده را بیشتر تعیین میکرد تا خودروهای گرانقیمت آسیبدیده نیز دچار ضرر و زیان نشوند.
تابناک را در شبکه های اجتماعی دنبال کنید
 افزودن تابناک به منابع ترجیحی گوگل
نظرات بینندگان
طرف پول داره دلش میخواد از پولش لذت ببره مگه مسوول پراید سواری و بی فرهنگی و فقر مردمه!
با توجه به عوارض دریافتی از خودروها که در بعضی موارد تا سه برابر ارزش واقعی خودرو می رسد، دولت باید راسا به پرداخت هزینه بیشتر از تعهد اقدام کند. البته این پیشنهاد باید همراه با تبصره هایی باشد تا مورد سوء استفاده افراد خسارت زننده در تعیین سقف بیمه خودروشان نشود.
واقعا این ماشین ها انقدر ارزش ندارن اون انسان باید خیلی عقده ای باشه که واسه پورشه نزدیک 1 میلیارد پول بده!
اقا چون طرف یه میلیارد رو گذاشته کف خیابون ملت باید بدبخت شن؟
اگر قرار است حداکثر رقم پرداختی خسارت از سوی بیمه گر ثابت باشد، چرا باید حق بیمه پرداختی پراید با مازراتی و پورشه فرق داشته باشد. بیمه گر حق بیمه هر ماشین را براساس قیمت اتومبیل برآورد و دریافت می کند. معنی اینکار چیست اگر قرار باشد حداکثر خسارت پرداختی به یک پراید صدمه دیده با یک پانامرا یکی باشد؟
اگر همه قانون را رعایت کنند و مثل انسان رانندگی کنند خیلی از این مسایل حل میشود مگر حکومت کمونیستی است که همه باید عین هم باشند مگر در سایر ممالک مردم خودرو گرانقیمت سوار نمیشوند و مگر تصادف نمیکنند؟؟
در کشور ما براساس قانون و عرف و شرع مقدس جان و مال و ناموس همه ایرانیان محترم شمرده و مصون از هرگونه تعدی است اما....
در جواب شخصی که میگه -شما قانون رو رعایت کن بهش نزن- مثل این میمونه که نرخ دیه مرد مسلمان هم برای آدم باسواد-بی سواد-پولدار-میلیاردر هم باید فرق بکنه و اونی که ماشین میلیاردی داره اگه منجر بفوتش بشه مثلا باید چندین میلیارد برای دیه فوتش پرداخت کنی
بنده خدا ادم های محروم و کم درامد که باید جور پول اضافی پولدارها رو هم بدن!!!
واقعا که
قانون گذار ها هميشه نفع خود را در نظر مى گيرن نه مردم را
تفکر غلطی است بیمه باید هر دو طرف را پوشش دهد بر اساس اینکه کدام طرف مقصر است
سلام,بیشتر مقالات حقوقی که در سایت می گذارید,اشتباه داره,من بارها اشتباهات مطالب حقوقی را فرستادم,ولی شهامت انتشار نداشتید,,موفق باشید
بارها دیدم دوستان وانتی پراید سوار سمند سوار میچسبونن پشت ماشین خارجی خوب عزیز من نکن این کارو انسان عقل و شعور داره
کلا قانون بیمه در ایران اشتباه است.
وسیله نقلیه باید با توجه به رانندگی مالک بیمه بشه.
درتصادف وسیله نقلیه آسیب میبینه ولیکن این راننده است که باعث تصادف میشه. ممکنه فردی رانندگی پر خطر داشته باشه و به مردم و بیمه خسارت وارد کنه. باید ملاک بیمه ها تصدیق راننده باشه و اطلاعات رانندگی فرد را بیمه داشته باشند.
من با شرکت بیمه صحبت کردم گفتن همچین قانونی وجود نداره یا برای اجرا به ما ابلاغ نشده1 لطفا شماره ابلاغیه اش رو در خبر وارد کنید
تناقض در قانون:
وقتی قتل غیر عمدی حادث می شود قانون کاری با ارزش اجتماعی یا مالی یا ... مقتول ندارد و ارزش ریالی حداکثری را برای تمامی افراد به یک مقدار در نظر گرفته است .حال مقتول کاخ نشین بوده است یا یک کپر نشین ، دیه برابر است.
چرا مشابه همین قانون برای اموال منقولی مانند ماشین لحاظ نمی شود؟ زیرا مانند قتل غیر عمد در غالب موارد تصادفات هم نا خواسته پیش می آید.
مثلا اعلام شود که حداکثر جبران خسارت بر عهده راننده نگون بخت و شرکت بیمه ، مجموعا 140 میلیون است و نه بیشتر.
امان از اختلاف طبقاتی زیاد که همه مشکلات کشور ناشی از همینه
یاد جوک انتخاب بین زدن به یک پورشه و یک انسان افتادم.
داداش واقعا چقدر شما خوبین!!!!
همونطور که داشتن بیمه شخص ثالث اجباری شده خب بیمه بدنه هم برای ماشین های گرون قیمت باید اجباری بشه تا در این موارد به مشکل بر نخورن- دوستان به این توجه کنید که قانون باید مشکل ها رو حل کنه نه اینکه باعث ایجاد مشکل بشه و در این مورد با اجباری شدن بیمه بدنه برای ماشین های لوکس مشکل حل میشه
بایدroad taxبگیرن از ماشینا ....
بهترین کار اینکه بیمه بدنه برای خودروهای بالای 70 میلیون تومان اجباری بشه ، مثل بیمه شخص ثالث
این یک اشتباه در برداشت از طرف تابناک است.
راه حل این است که اگر مجبور بودید بین خوروی لوکس و عابر پیاده به یک کدام بزنید سریعا عابر پیاده را انتخاب کنید چون بیمه پول دیه را میدهد اما خسارت خودروی لوکس را باید از جیبتان پرداخت کنید.
جواب اونی که میگه هر کس ماشین گران میخره باید ریسک هزینه اش را بپذیره میگم تو که راننده گی بلد نیستی و گواهینامه را با پارتی گرفتی میخوری به ماشین گران قیمت باید من هزینه اش را بدهم ؟؟؟؟؟؟
خیلی جالب است ارزش یک خودرو باارزش نصف یک انسان مقایسه شده بنازم به این کرامت مداری و ارزش گذاری برای انسانها
مشکل اینه که بیمه ازپراید 8 ملیونی تا خودروی دوهزار ملیونی با اختلاف اندک یک جور بیمه می گیرد . این کشور با تناقصات زیادی در مسابل اقتصادی و اجتماعی وفرهنگی به دلیل ضعف دانش کشورداری روبروست
وقتی کسی خودرویی داره که کمتر 2 درصد مردم توان خریدشو ندارن باید فکر اینم بکنه که اگر تصادفی اتفاق بیفته مسلما مقصر توان پرداخت خسارت مالی اون ماشین لوکس رو نداره فرض که مقصر زندانی شد پولی به راننده لوکس سوار نمیرسه یا شکایت کرد و زندگیشو به باد دادچطور اون پول از گلوی این مرفهین بی درد پایین میره . وقتی خودروی میلیاردی یا چندصد میلیونی سوار میشن باید فکر این مسائلم باشن
به نظر من این قانون باید به اینصورت اصلاح بشود. تمام خودروهای لوکس موظف به داشتن بیمه بدنه باشند و در صورت تصادف . فرد مقصر موظف به پرداخت مابه التفاوت هزینه یکسال بیمه بدنه خودروی لوکس زیان دیده و پوشش ثالث خودروی مقصر باشد. یعنی پوشش بیمه ثالث مشمول پرداخت بیمه بدنه اتومبیلهای زیان دیده را پوشش دهد. فقط برای خودروهای لوکس تا سوء استفاده نشود.
اصولا نوع ماشین (ارزش) با فرهنگ رانندگی صاحب ماشین متناسب است.
تابحال چندتا بنز/مازراتی دیده اید تو خیابان جلوی شما پیچند به سمت چپ یا راست حریم خودرو شما وارد شوند و چند تا پراید/نیسان ابی دیده اید .
اتفاقا من عکس نظر شما را دارم. فارغ از موارد استثنا، راننده های ماشین های لوکس بسیار عقده ای تشریف دارن و فکر می کنن به خاطر پولدار بودن مالک خیابان هستند.
دقیقا جدیدا مد شده طرف با یه پراید هاچبک دوپس دوپس میاد محله های خاص که بین ماشین های گرون ویراش بده که مثلا بگه من آدم کوولی هستم و برام مهم نیست....اوکی خسارت زدی! برو زندان....
این حرف شما جزم اندیشیه. همیشه هم اینطوری نیست. مثلا یک معلم یا استاد دانشگاه با ماشین معمولی بلد نیست رانندگی کنه ولی یک پسر و یا دختر تازه کار بلده؟
:))خودرو فقط نیسان وانت کاین
حرف شما را پسندیدم ولی شما باید به آمار هم نگاه کنی که چند درصد خودروها لوکس هستند و چند درصد معمولی و درصد تخلفات را بسنجی ولی کلا حرف شما درسته
صد رحمت به قبلیها
من همین الان از کارشناس بیمه ای که خودروی من را بیمه ثالث کرده استعلام کردم. همچین چیزی در بیمه نامه ها وجود ندارد و اطلاعات غلط داده شده است.
دقیقا شاید یک نفر بخواهد یک خودرو جت 100 میلیاردی بیاندازد تو خیابان. تصادف هم یک واقعیت است عمدی در کار نیست پیش میآید حالا گناه مردم کم توان یا حتی توانمند چیست که فردی می خواهد با خودروی آنچنانی رانندگی کند؟ تصمیم دولت در این مورد عالی بود حتی میتوانست کمتر از این هم تحت پوشش بگیرد.
با توجه به هزینه ای که دولت از خریداران خودروهای خارجی دریافت می کنه، این باید بر عهده همون دولت باشه تا خسارت بیشتر از سقف تعهد رو پرداخت کنه، نه انصاف هست که خسارت دیده جبران خسارت نشه و نه انصاف هست که یک فرد عادی در اثر یک اتفاق ناخواسته تمام زندگی خودش رو به خاطر زندگی در جوار میلیاردرها ببازه
بایددولت قانونی بده و ماشینهایی رو که قیمتشون از یه حدی بالاتر میره ملزم به خرید بیمه بدنه بکنه . اون کسی که ماشین چند صد ملیونی میخره مشکلی برای خرید بیمه بدنه نداره
هر کی مقصر باید جبران خسارت کنه! ماشین گرون سوار شدن تخلف نیست ولی بی احتیاطی و تصادف تخلف و جرم است
یکبار توی جاده از این تصادفات خیلی عادی با تیر برق یا گاردریل بکن. بعد بهت میگم صاحب پورشه بیشتر انصاف داره یاد دولت خدمتگزار.
اصغر اگراینجا پلاسی ببین این نردبون مارو بیاربعد از ظهر میخوام کولرو درست کنیم.پسرخاله ات محمود.س
بیمه گر همیشه در فکر کلاه گذاشتن بر سر بیمه گزار است ؟ به تازگی ،من با یک تبعهٔ افغان ،تصادف نمودم ،( تبعهٔ افغان ،با موتوسیکلت ،با خودرو من تصادف نمود ،که صددرصد مقصر شناخته شد ،اما جون بیمه نامه نداشت ،امکان دریافت خسارت از شرکت بیمه نبود ،ودر نهایت ،بلحاظ اینکه ایشان ،کارگر ،بودند ،صلح نمودیم ،که مبلغ نیم خسارت را پرداخت نمود ،اما با توجه به اینکه ،من بیمهٔ کامل دارم ،شرکت بیمه ،از پرداخت ،پنجاه درصد ،که حتی در بند ده بیمه نامه هست خوداری نموده ،؟
50 درصد دیه رو هم زیادی تعیین کردند... بهتر بود 25 درصد دیه تعیین میشد یعنی در حدود 70 میلیون تومان چون 96 درصد مردم، نمیتونن خودروی بالای 70 میلیون سوار شن و خودروهای بالای 70 میلیون، مخصوص 4 درصد از مردمه. طبیعتا کسی که خودروی لوکس میخره باید هزینه لوکس بودن خودروش رو هم خودش تامین کنه، یا بیمه بدنه انجام بده و یا ریسک خسارتش رو بپذیره!
نکته اینجاست که بسیاری از مردم هنوز در درک معنی هزینه با خسارت مشکل دارن! یکی بیاد سهوا خونه شما رو آتیش بزنه تا آخرین ریال خسارتت رو نگیری - ولو اینکه اونو به زندان بندازی - ولش می کنی؟
تفکر غلطی است بیمه باید هر دو طرف را پوشش دهد بر اساس اینکه کدام طرف مقصر است
اگر راننده ماشین ارزانتر مقصر است بر اساس عرف باید هزینه ماشین دیگر را حتی اگر گرانتر است تقبل کند
داداش انتخابات تموم شد، پاشو صبح شده
والا ما که هر چی دور و برمون رو می بینیم و تو خیابون رو می بینیم ملت همه خودروی بالای صد میلیون سوارن.
دوست عزیز بیمه بدنه خسارت دیده جای خودش است. شما درست رانندگی کن وقتی یه ماشین گرون قیمت دیدی برای اینکه خودت رو بی تفاوت نشون بدی لایی بازی نکن و گاز نده...چشمات رو بیشتر باز کن که بهش نزنی!
در مثال فوق اگر قیمت خودرو ۱۴۰میلیون تومان باشد بیمه چقدر خسارت میده؟
اگر مبلغ خسارت جزئی باشد کل خسارت را مقصر از جیب خودش پرداخت میکند تا سوابق از بین نرود. اگر خسارت بالا باشد، بیمه فقط بخشی از آنرا متقبل میشود. آیا این اجحاف به مردم نیست؟
سوابق چه بدرد می خوره سالی 10 درصد تخفیف می دهد 40 در صد برافزایش حق بیمه می افزاید
یک قانون خوب قانونی است که به نفع اکثریت باشد . ببینید اکثریت مردم منافعشان تامین میشود یا نه . اگر شد آن قانون قانونی خوب است. در این مورد هم با همه پیچ و خم هایش قانون به نفع اکثریت است. حالا اگر بیمه ها یک کمی منافعش زخمی شده یا به قول معروف گوشه پولشان سابیده میشود میتوانند از اغنیا بگیرند. کسانی که پورشه و مازراتی و لکسوس و بنز و بی ام و سوار میشود خودشان بلدند که چه جوری تلافی خسارتشان را از مردم بگیرند لطفا شما زیاد غصه این جماعت را نخور. و صد البته بیمه ها جائی نمیخوابند که آب زیرشان برود پس غصه بیمه ها را هم نخور. در هر صورت قانون خوبی است حداقل شوک اولیه در تصادف را کم میکند که نباید علاوه بر پراید کلید خانه 50 متری قسطیمان را هم بدهیم دست پورشه سواران.
متاسفم
دلیل نمیشه ناشناس عزیز. اون پولداره پس شما بیای بهش بزنی و بگی چون پولداری...خودت برو جبران خسارت کن...آخه این چه منطقیه؟!
جناب آقای شریفی عزیز،تصادف و حادثه امری اجتناب
ناپذیر است و مسلما کمتر کسی با قصد قبلی و عمداً مرتکب آن می گردد
دربرخی از موارد نیز افراد مقصر حادثه شرعاً تقصیری در ایجاد حادثه نداشته اند ولیکن با توجیهات قانونی مقصر نامیده می شوند.
برای مثال فرض کنید خودرویی (۱) با سرعت از پشت به خودری فردی دیگر (۲) که در سر تقاطع پشت چراغ قرمز ایستاده میزند
ومنجر به حرکت خودروی آن فرد (۲) و تصادف با اتومبیل جلوی خود (۳) میگردد.
از نظر قانون مسئولیت پرداخت خسارت به اتومبیل (۳) بر عهده اتومیل دوم است با اینکه تقصیری واقعی در تصادف نداشته مجبور به جبران خسارت می گردد.
ماجرا زمانی تاسف بار تر می گردد که ارزش خودروی (۲) بسیار کم و خودروی (۳) اتومبیلی گران قیمت باشدکه موجب ساقط شدن هست و نیست فردی غیر مقصر می گردد
در اکثر کشور های پیشرفته دنیا قوانین بیمه به طریقی است که مالکان اتومبیل های گران قیمت بایستی حق بیمه سنگین تری برای اتومبیل خود بپردازند تا در اینگونه تصادفات بیمه خودشان جبران مازاد خسارت وارد شده را بنماید.
و گرنه با منطق شما افراد ضعیفتر که اتومبیل ارزان قیمت
دارند با ترس از اینکه حادثه ای رخ دهد نبایستی رانندگی کنند زیرا عده ای دوست دارند ماشین گران قیمت سوار شوند.
منطق جنگل! بنظر من جز منطق جنگل چیز دیگه ای نمیتونه باشه.
اشتباه برداشت کرده اید. لطفا اصلاح کنید. بیمه نرخ پرداختیش مطابق با نرخی است که در بیمه نامه ذکر شده نه بیشتر و این نرخ بر اساس خودروی 140 میلیونی پیش بینی شده. نه سقف پرداخت 140 میلیون. اینو از کجا آوردین؟ من شخصا تصادف کردم و هر چی پیگیری کردم همین بود که عرض کردم. تا سقف مثلا 10 میلیون که بیمه کردی رو بیمه پرداخت می کنه مابقیش رو میگه صاحب خودرو بره از بیمه بدنه خودش برداره. اگر طرف به هر دلیلی نخواد این کارو بکنه کماکان میتونه شکایت کنه و شما باید هزینه اش رو بدین.... این اشکال بیمه های ماست و اینها توضیحاتی برای کلاه برداری هست که می کنن. مردم هنوز مشکل دارن. تخقیق کنید و متن رو اصلاح کنید.
مشکل قیمت بالای خودروهای خارجی هم هست که چندین برابر قیمت واقعی وارد کشور می شوند. و این مشکلات را دو چندان می کند
مضاف براینکه برای استفاده از بیمه چه شخص ثالث و چه بدنه، جرایمی برای استفاده کننده در نظر گرفته شده.مقصر باشی و یا نباشی اگر از بیمه استفاده شود متحمل جریمه در سال بعدی خواهد بود. اکثر دارندگان بیمه بدنه از امتیاز استفاده برای جبران خسارت خود در زمان مقصر بودن، استفاده میکنند و برای شخصی که خسارت وارد کرده کوچکترین امتیازی قائل نیستند.همان بهتر که با رعایت دقیق قانون از مصیبت های اینچنینی دوری کنیم
مثالی که زدید چقدر گنگه!
اگر با ماشین ارزان قیمت با خودروی لوکس تصادف کردید بهترین کار اینه که ماشین رو همونجا بزارید و فرار کنید
البته اگر از قوانین بی اطلاع باشید
قانون خوب و عادلانه ای است.
دولت روحانی حاصل عقل جمعی نهادهایی است که از پیمان احزاب در تاریخی ترین و خطرناکترین پیچ تاریخی است
بنده خودم در تهران هیچوقت پشت خودروهای گرانقیمت رانندگی نمیکردم. پزش رو یکی دیگه میخولد بده و نگرانیش مال همه هست
از قدیم گفتند هر کسی یاری داره بیاره
من فکر میکنم با توجه به عدم واردات خودرو و در نتیجه آن گران بودن خدمات و قطعات این خودروها و نیز عدم استفاده بخش عظیمی از جامعه از چنین خودروهایی ، قانون باید به سمت مردم عادی باشه .
ارزش خودرو بر اساس دیه!؟ مگه خودرو انسان هست؟
ممنونم به خاطر این مطلب.
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.