


با دستور بانک مرکزی به بانکها
تغییر مهم در قرارداد دریافت وام / بانکها میتوانند در صورت عدم پرداخت اقساط، از «حساب و اموال بدهکار و ضامن» برداشت کنند
بانک مرکزی با صدور بخشنامهای به بانکهای عامل، از تغییری مهم در قرارداد تسهیلات بانکی خبر داد؛ رویکردی جدید از سوی سیاست گذار پولی که میتواند در وصول مطالبات بانکها موثر باشد.
به گزارش تابناک اقتصادی؛ در سالهای اخیر، یکی از مهمترین چالشهای بانک های کشور، عدم بازپرداخت بدهیهای کلان و خرد از سوی دریافت کنندگان تسهیلات بانکی بوده است؛ تا جایی که در سال جاری، با توجه به الزام قانون بودجه، شاهد انتشار اسامی بدهکاران بانکی بالای ۱۰۰ میلیارد تومان هستیم؛ هرچند تعیین مرز صد میلیاردی از سوی بانک مرکزی، از سوی بسیاری کارشناسان اقتصادی و بانکی مورد انتقاد بوده، در هر صورت، گامی مهم از ایجاد شفافیت تسهیلات دهی بانکهای کشور است.
حال در این شرایط و با توجه به دادنامه قطعی دیوان عدالت اداری درباره مفاد آییننامه وصول مطالبات غیرجاری موسسات اعتباری (ریالی و ارزی)، به تازگی بانک مرکزی با صدور ابلاغیهای به بانک ها، اجازه برداشت از حساب و اموال بدهکار بانکی و ضامن را داده است.
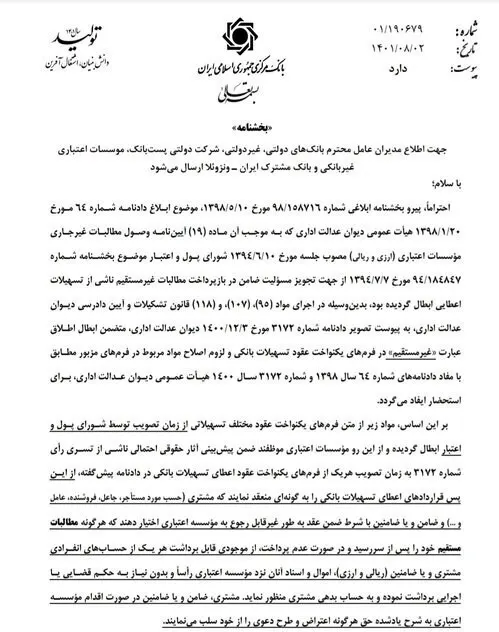
بر اساس این گزارش؛ دوم آبان ماه، بانک مرکزی در بخشنامهای به بانکها و موسسات مالی و اعتباری ابلاغ کرده است: قراردادهای تسهیلات بانکی به صورتی تنظیم شود که به بانکها این اختیار داده شود تا در صورت سررسید و عدم پرداخت مطالبات مستقیم بانک از مشتری، بدهی از حسابهای انفرادی، اموال و اسناد او و ضامنش نزد بانک برداشت شود.
در بخشنامه مذکور آمده است: از این پس، قراردادهای اعطای تسهیلات بانکی را بهگونهای منعقد کنند که مشتری (حسب مورد مستاجر، جاعل، فروشنده، عامل و ...) و ضامن و یا ضامنین با شرط ضمن عقد بهطور غیرقابل رجوع به موسسه اعتباری اختیار دهند که هرگونه مطالبات مستقیم خود را پس از سررسید و در صورت عدم پرداخت، از موجودی قابل برداشت هر یک از حسابهای انفرادی مشتری و یا ضامنین (ریالی و ارزی)، اموال و اسناد آنان نزد موسسه اعتباری راسا و بدون نیاز به حکم قضایی یا اجرایی برداشت کرده و به حساب بدهی مشتری منظور کنند.
همچنین تأکید شده: مشتری، ضامن و ضامنین در صورت اقدام موسسه اعتباری به شرح یاد شده حق هرگونه اعتراض و طرح دعوی را از خود سلب میکنند.
ممانعت برخی از بانک ها در پرداخت وام به مردم
در حالی که بانک مرکزی با ابلاغیه مذکور تلاش دارد نسبت به بازگشت منابع مالی پرداخت شده به وام گیرندگان به شبکه بانکی کشور اقدام کند، بررسی ها نشان می دهد در چند ماهه اخیر برخی بانک های دولتی و خصوصی از پرداخت وام های خرد به مردم امتناع کرده و دلیل آن را دستور بانک مرکزی اعلام می کنند؛ موضوعی که پیشتر در تابناک اقتصادی به آن پرداخت شده بود، ولی هیچ گونه توضیح و پاسخی از سوی بانک مرکزی به دنبال نداشت. به بیان دیگر، موضوع از این قرار است که بانک های عامل با استناد به بخشنامه بانک مرکزی مبنی بر اینکه «بانک مرکزی ضمن اعمال محدودیتهای سیستمی در پرداخت تسهیلات برخی بانکها و موسسات اعتباری که مفاد آیین نامهها را رعایت ننموده اند، در نظر دارد این محدودیتها را برای سایر بانکها و مؤسسات اعتباری که حدود مقرر در آیین نامههای موصوف را نقض نموده اند نیز اعمال نماید»، متقاضی دریافت تسهیلات را با درب بسته روبه رو می کنند.
بنابراین، ضرورت دارد تا بانک مرکزی در کنار سیاست های موثر خود در قبال تسهیل در بازگشت وام های پرداخت شده به شبکه بانکی، با حضور میدانی در شعب بانک ها از روند منفی و سختگیرانه پرداخت تسهیلات به مردم نیز آگاه شود و برای آن تدبیری بیندیشد.
هرچند سیاست گذار پولی همواره بر این نکته تاکید دارد که «همه بانکها مکلفند روند اعطای تسهیلات خرد به هموطنان را در چارچوب قوانین و مقررات انجام دهند» در عمل مشکلات بسیاری برای مردم در بانک ها پدید آمده است.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
شرایط لازم جهت اخذ وام تسهیلات با دوره بازپرداخت انتخابی احراز نشد عدم تطابق قسط وام با میانگین سایر حسابها لطفا به شعبه مراجعه نمایید. این یعنی چی
سلام اگه متوجه شدید به منم بگید
راستش برامون وام مسکن چهل و پنچ میلیونی مسکن مهر داده ان تاخیر پیمانکارها در عدم ساخت مسکن مهر هنوزم نمیه تمام رها شده کشیدن روی وام گفتن شست و پنچ میلیون وامت میشه بقیه جریمه تاخیر همراه با جریمه هفت درصد هم سود کشیدن رویشون شد نود میلیون باید به بانک بپردازیم تاخیر و سهل انکاری پیمانکارها ی وشهرسازی و تعاونی در تاخیر و عدم ساخت واحدهای نیمه تمام گروگان گیری واحدها وافزایش تورم واخاذی پول خیلی زیاد از مروم انداختن به گردن مردم فقط حرف سهل انکارها معتبره مردم فقط جریمه بدن.
شماها وااااام بدین
هر طوری دوست دارین اقساط رو از حساب گیرنده
و یا ضامن کسر کنین
فقط وام بدین
مسخره بازی رو تموم کنین
بالاخره کی میخااااین برای مردم ایران
کاری انجام بدین
اون از خودروسازی
اون از خشک شدن رودخانه و دریاچه ها
اون از اقتصاد
اون از فیلترینگ در سال 2022 و ......
و هزار مشکل دیگه ایران
مصرف روزانه آب تهران ۳ میلیون و صد هزار متر مکعب است
ذخیره آب پشت سدهای منتهی به آب تهران ۳۵۲ میلیون متر مکعب است
اگر امسال برف نبارد احتمالا بهار تا تابستان ۱۴۰۲ تهران آلوده گرفتار کم آبی خواهد شد و قیمت مسکن در تهران کاهش خواهد یافت
خداوند درد و زجر و ناله دل مستاجرهای تهرانی که کارمند دولت هم نیستند شنید خداوند تبعیض نمیگذارد واقعا حکیم و شنواست
بانک مرکزی مجاز به قانونگذاری تیست و ...
داداش مگه جز اختلاس ها که بدون ضمانت میلیاردها پول خوردن ،آدم های عادی مملکت تا به حال عرف همین نبوده! برای یه وام کوچیک چندین ضامن اداری نیاوردن مگه!
هیچی دیگه کسی ضامن ما کارگر ها نمیشه و اون چندرغاز وام های کوچک هم میدن به گردن کلفت ها
درباره دزدی بانکها از مردم با بلوکه کردن بخشی از پول وام نظری ندارین؟ هی میگن اینکار ممنوعه ولی هیچ بانکی بهش عمل نمیکنه. فقط بلدین دروغ بگین و به نفع خودتون قانون و تبصره بسازین
موضوع تسهیلات و حکایت بانکها موضوع زیاد پیچیده ای نیست اما برخیها به مصلحت نمیدانند تا همگان از آن با اطلاع باشند اینجانب با توجه به تجربه سی ساله خدمت خود در بانکی دولتی بعرض میرسانم
منابع بانکها " پولی که به مردم وام بدهند " فقط وفقط از طریق دارائی خود مردم در بانکها تامین میشود وهیچگونه وجهی بابت اعطا تسهیلات از طرف دولت ویا هر نهاد دیگری در هیچ زمانی در اختیار بانکها قرار نگرفته ونمیگیرد
پولهایی که مردم ببانکها میسپارند ویا میدهند در وهله اول دارای چهار سرفصل است الف : قرض الحسنه جاری وپس انداز که مشتری بابت آن هیچگونه سودی از بانکها دریافت نمیکنند " مانند حقوق کارکنان دولت . واریزی بابت قرعه کشیها ووو ب : حسابهای کوتاه مدت که مشتری بابت آن از بانک نسبت به مانده خود بین هشت الی 11 درصد سود دریافت مینماید ت : حسابهای بلند مدت : که مشتریان بابت آن از بانکها سود بین 16الی 20 درصد دریافت مینمایند ث : کارمزدهای دریافتی از مشتریان بابت هزینه های انجام شده
خب با این توصیف باید عرض کنم پرداخت تسهیلات 4 درصد از محل سپرده های کوتاه مدت بین 4الی 7 درصد بزیان بانک تمام میشود و پرداخت تسهیلات قرض الحسنه 4 درصد از محل سپرده های بلند مدت بین 12الی 16 درصد به بانک زیان وارد میکند پس فقط بانکها بخاطر آنکه ورشکسته نشوند مجاز میباشند از محل رسوب منابع قرض الحسنه جاری وپس انداز تسهیلات قرض الحسنه و تکلیفی 4 درصد را پرداخت نمایند
با روی کار آمدن دولت آقای احمدی نژاد تسهیلات تکلیفی بانکها چه از بعد تعداد وچه از نظر مبلغ رشد بسیار بالایی داشته است بطوریکه منابع قرض الحسنه موجود در بانکها امکان
پرداخت آنها را برای سالیان طولانی نمیداد لذا بیش از ده سال است که بانکهای دولتی با فروش املاک مازاد وگاها مورد نیاز و ادغام شعبات منابع قرض الحسنه تسهیلات تکلیفی را تهیه نموده اند اما اکنون به مرحله ای رسده اند که باید گفت واقعا از همه جهات کفگیر به ته دیگ خورده است
سیاسیون بزرگوار گاها برای خود نمایی بازیهایی در میاورند مثلا مانده قرض الحسنه بانک را در پایان ماه استخراج نموده و آنرا بعنوان منابع تسهیلات تکلیفی در نظر میگیرند حال آنکه هفتاد درصد منابع پایان ماه بانکها حقوق کارکنان دولت است که تا دهم ماه بعدی یا از بانکها خارج شده است ویا به سپرده سود دار تبدیل شده است
خلاصه آنکه اکنون گاها برای تهیه 150میلیون تومان وام ازدواج میباست از محل پرداخت اقساط مشتریان در سالهای قبل استفاده نمود ویا اینکه 3000نفر بیایند و حساب قرض الحسنه با موجودی 50هزار تومان افتتاح نمایند تا بتوان یک وام 150 میلیون تومانی ازدواج را پرداخت کرد / مطالبی که عرض کردم در باب بانکهای دولتی بود وبانکهای خصوصی و نیمه خصوصی حکایتی متفاوت دارند و یقدر کافی قدرتمند هستند تا زیر بار تسهیلات تکلیفی نروندووووو که جای بحث آن اینجا نیست
یعنی منی که 40 تومان وام گرفتم سر ماه نتونم پس بدم از حساب ضامنم برداشت میشه؟پولی که برامون نمونده همش خرج گذران روزمرمون میشه یکم آبرومونم دارید میبرید اونوقت اونی که 2 میلیارد وام گرفته چی؟
اگر عطف به ماسبق هم شود عالیست. هم دست بانکها برای اعتماد به وام گیرنده بازتر می شود و هم اشخاص از ترس از دست دادن اموالشان احتیاط بیشتری جهت وام گرفتن می کنند.
فرض کنیم طرف به هر دلیل یک ماه نداشت که قسطش رو بده و ماه بعد این امکان براش فراهم شد، این فرد و ضامنین چه گناهی دارند؟ یعنی چی که هم سود بگیرند، هم سود مرکب بگیرند، هم جریمه با سود بیشتر بگیرند و هم امکان برداشت بدون اجازه از حساب ملت.
بانکها نزول خور هستند و این در حکومت اسلامی مایه تأسف است. حتی وام هم بدهند از نظر شرعی اشکال دارد . شخصا که بمیرم هم از بانکها وام نمیگیرم .
اروپایی ها از ما مسلمانتر هستند . وام بدون بهره میدهند و از طرف دیگر شرایط اقتصادی را به گونه ای برای مردم ایجاد کرده اند که مردم کمتر به وام نیاز پیدا میکنند .
لازم به یادآوری است که در همون بانک های کشورهای اروپایی نه تنها سودی به سپرده های مشتری هاشون پرداخت نمی شه بلکه بابت نگه داری پولشون کارمزد هم از اونا می گیرن.
البته از حساب و اموال مردم عادی نه هزارمیلیارد بگیر ها
اوناکه ضامن و وثیقه و سند گرو نمیزارن
اینم دودش تو چشم مردم ضعیف با وامهای خرد میره که دیگه کسی ضامنشون نمیشه.... به این درایت بانک مرکزی که اصلا نمیفهمه داره چکار میکنه باید احسنت گفت...
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.