


3بازدید
۱۱
تبلیغات بانکها دروغ است یا گرفتن کارمزد به دلیل هزینه؟!
اگر خرید از دستگاههای کارت خوان این حجم سود برای بانکها دارد، چرا دوباره بانک مرکزی میخواهد از مردم و یا صاحب حساب کارمزد استفاده از این خدمات را دریافت کند؟ آیا بهتر نیست بانک مرکزی قدری از سود بانکها که در ازای ارائه خدمات به دست میآورد، صرف هزینههای شبکه خدمات الکترونیک کند؟
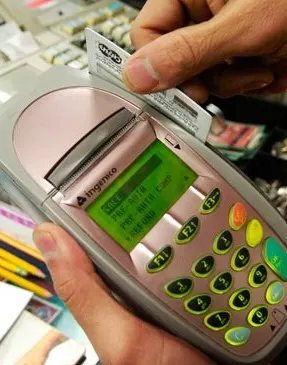

از ۲۰ خرداد امسال گرفتن کارمزد از ماندهگیری از پایانههای فروش و البته تلفنبانک و اینترنت بانک آغاز شده است؛ اما این پایان ماجرا نیست، زیرا با اعلام بانک مرکزی، قرار است از آبان ماه کارمزد جدیدی نیز گرفته شود. بر پایه سیاست جدیدی که نظام بانکی کشور و در رأس آن بانک مرکزی برنامهریزی کرده، مقرر شده است از آغاز آبانماه امسال، از پذیرندههای دستگاههای کارت خوان فروشگاهی در ازای هر تراکنش کارمزد کم شود.
یکی از دلایل اصلی بانک مرکزی به نقل از ناصر حکیمی، مدیر کل فن آوری بانک مرکزی برای توجیه گرفتن کارمزد این است که ۲۵ درصد تراکنشها زیر ۱۰ هزار تومان است و همین موجب فرسوده شدن شبکه خواهد شد؛ بنابراین با این طرح، تراکنشهای پایین دیگر صورت نمیگیرد و خریدهای خرد با کارت انجام نمیشود و لذا شبکه خلوت خواهد شد!
در حالی بانک مرکزی سیاست کارمزد را منطقی میداند که مخالفان این طرح بر این باورند که گرفتن کارمزد از خدمات الکترونیک، منجر به افزایش قیمتها میشود و اصناف این کارمزد را در نهایت به مصرفکنندگان تحمیل خواهند کرد، یا اگر این گونه نباشد تعدادی از کارت خوانها تعطیل خواهد شد که به نوعی برگشت به عقب است و مشکل نقل و انتقال پول را خواهیم داشت.
نگاهی به عملکرد بانکها و تبلیغات آنها برای استفاده مردم از خدمات الکترونیکی نشان میدهد که نه تنها خدمات الکترونیکی برای سیستم بانکی هزینه ندارد بلکه سودهای فروانی نیز دارد که آنان را مجاب میکند، تبلیغات فراوانی را برای استفاده مردم از دستگاههای کارت خوان بانک خودشان انجام دهند.
در روزهایی که مسابقات جام جهانی از سیمای جمهوری اسلامی پخش میشد، یا همین امروز کمتر کسی است که تبلیغات برخی بانکها را برای پایانههای فروش و کارتهای این بانکها را ندیده باشد. فارغ از محتوای خلاف واقع این تبلیغات همچون سفر به در دور دنیا و گرفتن تبلت و از این قبیل، موضوع این است که صرف استفاده و خرید کالا از دستگاههای کارت خوان چه سودی دارد که این بانکها برای سبقت گرفتن و تشویق مردم برای انتخاب بانک خودشان هر کاری میکنند.
در واقع اگر خرید از طریق دستگاههای کارت خوان به این حجم سود برای بانکها در پی دارد، پس چرا دوباره بانک مرکزی میخواهد از مردم و یا صاحب حساب کارمزد استفاده از این خدمات را دریافت کند؟ آیا بهتر نیست بانک مرکزی قدری از سود بانکها را که در ازای ارائه خدمات به دست میآورد، صرف هزینههای شبکه خدمات الکترونیک کند؟ آیا بهتر نیست حتی با ارائه تسهیلات بیشتر، مردم را به استفاده بیشتر از این خدمات که مطمئناً فواید زیادی برای اقتصاد کشور خواهد داشت، تشویق کنیم؟
البته شاید گرفتن کارمزد بتواند بخشی از مشکلات و ضعفهای سیستم الکترونیکی را برطرف کند؛ اما در یک نگاه جامع واقعاً گرفتن کارمزد چه تبعاتی برای اقتصاد کشور خواهد داشت؟
به نظر میرسد، گرفتن کارمزد در پایان به ضرر مصرف کننده است، زیرا واحدهای صنفی اقدام به جمع آوری دستگاهها میکنند یا با گرانفروشی این هزینهها را جبران خواهند کرد. از سوی دیگر، این کار تورم را افزایش خواهد داد، زیرا تجربه نشان میدهد واحدهای صنفی هر زمانی که مجبور به پرداخت هزینهای شوند، این هزینه را از خریدار دریافت میکنند و برخی اصناف قیمت اجناس خود را افزایش میدهند تا به نوعی جبران پرداخت آن هزینه شود.
تابناک را در شبکه های اجتماعی دنبال کنید
 افزودن تابناک به منابع ترجیحی گوگل
نظرات بینندگان
خاک عالم
استفاده از پایانه های خرید یکی از راه های کم هزینه برای اخذ مالیات از دارندگان آن است.واقعا برخی از تصمیمات این دولت همه را متعجب کرده
مامتوسط روزانه50تركنش داريم.كه ماهيانه نزديك 400هزارتومان ميشه بااجاره مغازه .ماليات .عوارض.هزينه اب برق گاز تلفن بايد كاسبي راتعطيل كنيم.
همه جای دنیا جوری فرهنگ سازی کردن که کسی پول نقد همراه نداشته باشه و همه از کارتهای نقدی و اعتباری استفاده کنند.
حالا اینجا آقایون دانشمند با استفاده از ظرفیت علمیشون به این نتیجه رسیدن که برای خلوت کردن شبکه باید جلوی تراکنشهای پایین رو گرفت.(نیازی به توسعه شبکه شتاب ندیدن)
برای مشاهده موجودی کارمزد اخذ می شه و امسال این کارمزد افزایش پیدا کرد
کاردرآمد حاصل از این کار صرف چی میشه؟
دیشب از یه فروشنده سوال کردم گفت قراره به زودی دستگاه های پرداخت رو پس بده چون فقط اگر صد تا مشتری براش بره و نفری دویست و پنجاه تومان کسر بشه در روز مبلغ بیست و پنج هزارتومان باید به بانک پرداخت کنه که میشه ماهی هفتصد و پنجاه هزارتومان حالا حساب کنید سوپرمارکت محله شما روزی چند تا مشتری داره و ماهی چند میلیارد از دارندگان کارتخوان اخذ خواهد شد؟
از طرفی برای بیست و پنج درصد خرید های زیر ده هزارتومان چرا باید از هفتاد و پنج درصد دیگر کارمزد کم شود؟ میتوان برای جبران فرسودگی شبکه !!!!! از همان بیست و پنج درصد کارمزد دریافت کرد. (برام جالبه که شبکه های مجازی هم دچار فرسودگی میشن یعنی یه آپلود و دانلود فایل متنی چقدر میتونه فرسودگی ایجاد کنه؟؟؟)
بنده به عنوان یه مغازه دار ، اگه فقط احساس کنم قراره این طرح پیاده شه ، دستگاه کارتخوان رو جمعش میکنم .
25 درصد تراکنش ها زیر 10هزارتومان هستند، قبول!!! ولی این به نفع اقتصاد اقتصاد کشور هم هست، چون برای اینجام این معاملات با پول نقد، باید اسکناس های خرد چاپ کرد و این یعنی افزایش هزینه های چاپ اسکناس جدید.
از دیدگاه بانک مرکزی اعطای وام با بهره 30درصدی هم منطقی هست
از دیدگاه این بانک محترم اخذ دیر کرد حرام هم منطقی هست
از دیدگاه این بانک محترم سه میلیون تومان وام ازدواج هم زیادی هست بانکهای کشورمون گناه دارند این وام رو پرداخت میکنن
مجکريم روحاني!
علی الظاهر هیچ نظارتی بر عملکرد بانگهها صورت نمیگیره اونها هم شدن هم پیاله سرمایه داره واسه مکیدن خون مردم فقیر و بیچاره
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.