


6بازدید
۸۳
بانک مرکزی پاسخ دهد؛
مردم باید هزینه «دولت الکترونیک» را بپردازند یا بانکها؟!
چرا همیشه مردم باید هزینههای بانکها را پرداخت کنند. در حالی که باید بانکها از سودهای کلانی که از این کارتخوانها میبرند، هزینههای پرداختهای الکترونیکی و هزینه استهلاک شبکه را پرداخت کنند. در واقع شیوه منطقی پرداخت هزینههای پرداخت الکترونیکی، چشمپوشی نظام بانکی از سود بیشتر است!
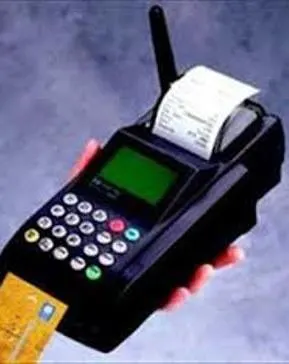
 ایجاد دولت الکترونیک همیشه یکی از آرزوهای همه دولتها در دهههای اخیر بود تا اینکه شبکه الکترونیکی پرداخت کارتی یا شاپرک در سال ١٣٩٠ ایجاد شد. در آن زمان، تبلیغات گستردهای برای تشویق مردم به انتخاب روشهای غیرحضوری بانکی و استفاده از کارتخوان انجام شد؛ تا اینکه رفته رفته با فرهنگسازیها و شناخت مزایای فراوان این روشها، امروز بنا بر آمار بانک مرکزی به ازای هر ایرانی بیش از سه کارت بانکی وجود دارد.
به گزارش «تابناک»، در حالی استفاده از خدمات الکترونیکی به امری عادی در زندگی روزمره ایرانیها تبدیل شده که طرح جدید بانک مرکزی برای دریافت کارمزد از خدمات بانکداری الکترونیک و تراکنشهای آن، علامت سؤال بزرگی جلو این دستاورد بزرگ شبکه بانکی کشور گذارده است.
بر پایه سیاست جدیدی که نظام بانکی کشور و در رأس آن بانک مرکزی برنامهریزی کرده، مقرر شده است از آغاز آبانماه امسال، از پذیرندههای دستگاههای کارت خوان فروشگاهی در ازای هر تراکنش کارمزد کم شود.
بنا بر آخرین برآوردهای بانک مرکزی، نرخ این کارمزد با توجه به اینکه قیمت تمام شده هر تراکنش حدود ۲۰۰ تا ۲۵۰ تومان است، احتمالا حدود ۱۰۰ تا ۱۵۰ تومان خواهد بود که البته این نرخ هنوز نهایی نشده و در مراحل کارشناسی است.
البته برخی این حرکت بانک مرکزی را اقدامی از پیش طراحی شده و گام به گام میدانند، زیرا دریافت کارمزد بابت تراکنشهای الکترونیک بانکی از بیستم خرداد امسال با دریافت کارمزد از ماندهگیری آغاز شد و در گام بعدی، از اول آبان دریافت کارمزد از پایانههای فروشگاهی (پوز) و خرید شارژ تلفن همراه عملیاتی میشود.
در واقع بانک مرکزی از خرداد ماه امسال در مرحله نخست کارمزد ماندهگیری از دستگاههای خودپرداز و کارتخوانهای فروشگاهی را که پیش از آن تنها برای استفاده از بانک میزبان اعمال میشد، به تمام بانکها حتی بانک صادرکننده کارت تعمیم داد، ولی مشخص شد این کار تنها آغاز طرح بود و در گامهای بعدی قرار است از همه خدمات الکترونیکی بانکی کارمزد دریافت شود، به گونهای که سرانجام دریافت پول از حساب بانکی مشتریان نیز شامل کارمزد خواهد شد.
اما از آغاز آبان ماه امسال، بانک مرکزیدر دومین گام، دریافت کارمزد از کارتخوانهای فروشگاهی را هدف گرفته است. این اقدام بانک مرکزی با واکنش و مخالفتهای بسیاری از سوی اصناف و حتی مراکز دینی قرار گرفته است؛ هرچند بانک مرکزی نیز برای این کار خود دلایلی دارد.
بانک مرکزی در دستورالعملی که به بانکها در این رابطه ابلاغ کرده، اشاره میکند: «برای کاهش ترافیک غیرضروری، ارتقا و پایداری شبکه و کاستن از هزینههای غیر ضروری، بانکها مکلف هستند کارمزد خدمت ماندهگیری مطابق با ساختار کارمزد شتابی دستگاههای خودپرداز را محاسبه و در تمامی ابزارهای پذیرش از مشتری اخذ کنند». همچنین بانک مرکزی بر این باور است که نگرفتن هزینه بابت خدمات به نوعی تضییع بیتالمال است!
در مقابل اصناف و فعالان اقتصادی میگویند، اجرای این تصمیم در بازار واکنشهایی از جمله جمعآوری دستگاههای کارتخوان، استفاده بیشتر از اسکناس و افزودن میزان کارمزد به هزینه نهایی را در پی خواهد داشت.
اما در این میان پرسشهایی از شبکه بانکی کشور مطرح است؛ برای نموه، چرا در این مصوبه بانک مرکزی، تنها هزینه شبکه مطرح شده و سود کسانی که از این دستگاهها استفاده میکنند و در یک بانک حسابی دارند و پولهایشان در قالبهای مختلف به شبکه بانکی سود میرساند، حساب نمیگردد؟ از سوی دیگر چرا از ابتدایی که طرح شاپرک مطرح شد، اعلام نشد که مردم باید استفاده از این خدمات هزینه پرداخت کنند؟
نگاهی به آمار نشان میدهد در صورت اجرایی شدن این مصوبه، سود فراوانی نصیب شبکه بانکی خواهد شد. آمار رسمی شاپرک نشان میدهد، مجموع تراکنشها در پایانههای فروش در خردادماه ۴۲۹ میلیون تراکنش میباشد که شامل خرید، ماندهگیری و پرداخت قبوض و خرید شارژ است.
با احتساب به آمار یک ماهه تراکنشهای پایانههای فروش و همچنین با توجه به قیمت تمام شده ۲۰۰-۲۵۰ تومانی این تراکنشها باید گفت، هر ماه ۸۵ میلیارد و ۹۸۹میلیون تومان برای این بخش هزینه میشود. همچنین یک حساب و کتاب سرانگشتی نشان میدهد که در دوازده ماه هزینهای که برای تراکنشهای فروشگاهی میشود، چیزی حدود یکهزار میلیارد تومان است.
اما در صورت اجرایی شدن دریافت کارمزد از پذیرندهها از آبان ماه با تصویب رقم ۱۰۰-۱۵۰ تومانی اگر آمار یک ماه را در ۱۲ ماه ضرب و حاصل را در کارمزد احتمالی ۱۰۰ تومان ضرب کنیم، عددی که به دست میآید۵۰۰ میلیارد تومان است. یعنی از این پس فروشگاهها باید نیمی از هزینه تمام شده تراکنشهای فروشگاهی را خودشان پرداخت کنند.
همچنین اگر بانک مرکزی بر این روش خود پافشاری کند، مشکلاتی پدید میآید و آن استقبال از عابربانکها و کمبود پول نقد و همچنین صفهای طولانی در دستگاههای ATM خواهد بود. در واقع چنین بینظمیهایی دور انتظار نخواهد بود.
با این حال هرچند مسئولان امر بر این باورند که دستگاههای کارتخوان و ساماندهی میلیونها معامله ریز و درشت هزینه دارد و باید این هزینه پرداخت شود، پرسش اینجاست که چرا همیشه مردم باید هزینههای بانکها را پرداخت کنند. در حالی که باید بانکها از سودهای کلانی که از این کارتخوانها میبرند، هزینههای پرداختهای الکترونیکی و هزینه استهلاک شبکه را پرداخت کنند. در واقع شیوه منطقی پرداخت هزینههای پرداخت الکترونیکی، چشم پوشی نظام بانکی از سود بیشتر است!
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
من حاضرم تمام هزینه راه اندازی شبکه شاپرک و پول تجهیزات و هزینه پرسنلی و غیره آن را پرداخت کنم و به عنوان پیمانکار آن طرف قرارداد بانک مرکزی بشم و این سرویس را رایگان به مردم ارایه بدم اما همون چند ساعت که پول مردم در شبکه شاپرک سود مرا تامین می کند.
ضعف تیم برنامه نویسی و فاتا(فناوری اطلاعات وتبادل اطلاعات) تو کشور احساس میشه ، چون بهترین ها در حال خروج از کشور هستن . با این اقدامات نمیشه مشکلو حل کرد .
من همین دیشب خریدم و مغازه دار هم 150 تومن کشید رو جنسش.
داداش محمد گل بانک مرکزی اسکناس چاپ نمی کنه و مجبور میشه هزینه بدی که تو بانک معطل نشی یعنی مجبورت نیکنند چون دندون ملت شمردن و میدونن که مردم اهل اعتراض نیستند.
من مدتی در یک شرکت پوز کار میکردم و به وضوح می دیدم که بانکهای مختلف با وجود کمبود دستگاه به علت تحریم حاضر بودند با هر نرخی دستگاه اجاره کنند مثلا 200 هزار دستگاه با قول نصب 3 ماهه در یک شهر نمونشه.
علتش هم داشتن سود بالایی است که از قبل مانده حسابهای مشتریان - کاهش هزینه های پرسنلی و بانکداری و استهلاک سرمایه انسانی و غیره -انتقال حتمی وجوه کارکرد مشتری به حساب ان بانک و نه سایر رقبا ...را می توان نام برد
باور بفرمایید این دستگاه ها را هر کدام 150 هزار تومان از شرکت بیتل کره وچند شرکت چین می خرند
نسبت سود به هزینه غیر قابل تصور است
آقا منم چند تا دوست بانکی دارم از بانکهای مختلف که آنها هم بیان کردن که با این قانون مخالف هستند و به ضرر بانک و مشتری هست و فقط به سود دلالی دولت در نقل و انتقال پول است و این طرح دلالی از جایگزینی شبکه شاپرک بجای شتاب بود
ناشناس جان، لیست کن ببینیم کجاهای دنیا رفتی و پرداخت الکترونیکی رو هم تست کردی؟ در تمام دنیای متمدن، کارمزد میگیرن و اتفاقا مبلغ بالاتری از این مبالغ هم داره.
مگه برق و آب و ... مجانی نبود؟؟
سودش اینه که پول ملت کلی تو حساب شاپرک باقی می مونه تا به حساب طرف تو بانک مقصد برسه و این یعنی سود و باز پولدمردم سریعتر نزد بانک خواهد بود یعنی در خرید سنتی پول نقد از سیستم بانکی خارج و در جیب مردم هست و سپس به دست فروشنده می رسد و تا به بانک برگردد چندین روز طول میکشد که با استفاده از پوز پول همچنان نزد سیستم بانکی است و این یعنی سود سرشار و در آخر هزینهوهای پرسنلی و نیرویدانسانی بانک6ا را برای پرداخت پول نقد به مردم و دریافت مجدد آن کاهش می دهد و این یعنی سود سرشار
با اطمینان میگم ، فروشندها این کار مزدهارا از ملت میگیرند ....حقه مونه!
این اصل رو از کجا اوردی که ماتاحالا ندیدیم و نشنیدیم؟!
آقای ناشنای یه حساب سر انگشتی کن روزی ۴۰ تا ۱۵۰ تومن میشه ۶۰۰۰ تومن و ماهش میشه ۱۸۰هزار تومن - این یعنی یک هزینه الکی و زور
توی ترکیه دارنده دستگاه بعد از 20 الی 26 روز پول خودشو دریافت میکته . توی ایران بعد از 2 ساعت .
اطلاعات کافی نداری مجبور نیستی تنش ایجاد کنی.
خب برادر من دوست نداری کارمزد بدی بولت رو بذار تو متکا وتوی خونه ت نگه دار! حالا متوجه منطقش شدی یا بازم توضیح بدم خدمتتون؟!
شیطون من و تو زیاد نیگا میکنیا
نصف حرفات درسته، آخراش غلطه.
بانکها همین الان هم دارند به ازای هر تراکنش به سرویس دهنده های پوز کارمزد میدهند در صورتی که این مشتریان بانکها هستند که توقع دارند سرویس 24 ساعته بگیرند و نگران سرقت پول نقدشون نباشند و همه جا هم سرویس بگیرند.
کمی منصف باشیم این خدمات برای بانکها تا الان به جای سود آوری فقط هزینه داشته .
فراموش نکنیم که همین الان مردم به خاطر انتقال وجه از طریق شتاب کارمزد پرداخت میکنند و چون ارزش این خدمت رو درک میکنند از دادن کارمزد ناراضی نیستند .
توقع داریم تو خونه بشینیم و همه خدمتی بگبریم بدون هیچ هزینه ای .
بانکها دارن کلاهبرداری می کنن. امروز دستگاه خودپرداز غرب تهران پول نمی داد.
تحریم چیه بابا طرف یا میگه پوز ندارم یا پوز قطع هست یا میکشه رو جنسش دیگه
وقتی بانک مرکزی دودوتا چهارتا میکنه که از کارمزد هر تراکنش چه پولی به جیب می زنه و در نظر نمی گره که پول مردم از طریق پوز چند ساعت تو حساب شاپرک هست و این سود را در نظر نمی گیره ! توقع دارید یه سوپر دار که حداقل 200 بار در روز از دستگاه پوز استفاده میکنه و در سال عددی معادل ده میلیون تومان میشه از این سود صرفنظر کنه؟
1 - وجه نقد شما در حساب واسط بانک مرکزی و شبکه شاپرک است نه بانکی که حساب دارید
2 - در حال حاضر اکثر حسابهای مشتریان دو منظوره با حداقل سود دریافتی10 درصد می باشد
3 - کل میزان تراکنش شما در ماه به 20 تراکنش هم نمی رسد که کارمزد آن هم حدودا 3000تومان در ماه می شود اگر شما با این مبلغ جز پولدارها حساب می شوید سری به ... بزنید
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.