


بخشنامه حمایتی یا سردرگمی بانکی؟ / ماجرای جریمههایی که نباید گرفته شوند/ بانک مرکزی شفاف سازی کند
ماجرای جریمههایی که نباید گرفته شوند
در حالی که بانک مرکزی جریمه دیرکرد وامهای خرد را تا اردیبهشت ۱۴۰۵ بخشیده است، گزارشهای میدانی نشان میدهد اجرای این تصمیم در بانکها با ابهام و ناهماهنگی همراه شده؛ از ثبت جریمه در سامانههای بانکی گرفته تا الزام مراجعه حضوری مشتریان برای استفاده از این بخشودگی!
با آغاز شرایط جنگی و فشارهای اقتصادی ناشی از آن، بانک مرکزی تلاش کرده است با اتخاذ مجموعهای از تصمیمات حمایتی، بخشی از فشار وارد شده به مردم و کسبوکارها را کاهش دهد. تسهیل انتقال وجه، افزایش دسترسی به اسکناس در خودپردازها و تصمیماتی درباره چکهای برگشتی از جمله اقداماتی است که در این مدت مطرح شده است. در میان این اقدامات، بخشودگی جریمه دیرکرد برخی تسهیلات بانکی یکی از مهمترین تصمیماتی است که با هدف کمک به خانوارها اتخاذ شده؛ تصمیمی که در اجرا با ابهامها و چالشهایی همراه شده است.
به گزارش سرویس اقتصادی تابناک؛ چند هفته پیش (مدتی پس از شروع جنگ) بانک مرکزی اعلام کرد که «وجه التزام تأخیر تأدیه دین برای تمام تسهیلات ازدواج، فرزندآوری، ودیعه مسکن و سایر تسهیلات تا سقف ۷ میلیارد ریال، از نهم اسفند سال جاری تا نهم اردیبهشت ۱۴۰۵ با تشخیص مدیر مؤسسه اعتباری مشمول بخشودگی خواهد شد». به بیان ساده، بر اساس این تصمیم اگر وامگیرندگان در این بازه زمانی اقساط عقبافتاده خود را پرداخت کنند، جریمه دیرکرد از آنها دریافت نمیشود و تنها اصل بدهی و سود تسهیلات باید پرداخت شود.
این تصمیم در ظاهر میتواند خبر خوشی برای بسیاری از خانوارهایی باشد که در هفته اخیر تحت تأثیر فشارهای اقتصادی و اختلالات ناشی از حملات دمشنان به زیرساختهای اقتصادی کشور، توان پرداخت بهموقع اقساط بانکی خود را از دست دادهاند. با این حال بررسیهای میدانی و پیامهای مخاطبان نشان میدهد اجرای این بخشنامه در برخی بانکها با مشکلاتی همراه شده است.
برخی مشتریان بانکی به تابناک میگویند در زمان مراجعه به سامانهها و اپلیکیشنهای بانکی، همچنان ردیف مربوط به جریمه دیرکرد در بخش بازپرداخت اقساط فعال است و مبالغی نیز به عنوان جریمه در آن ثبت شده است؛ موضوعی که با تأکید بانک مرکزی مبنی بر عدم دریافت جریمه در این بازه زمانی همخوانی ندارد.
پیگیریها از یکی از بانکهای خصوصی نشان میدهد که در برخی موارد سازوکار سیستم بانکی به گونهای طراحی شده که ابتدا جریمه دیرکرد از مشتری دریافت میشود و سپس در مرحلهای بعدی این مبلغ به حساب مشتری بازگردانده میشود. روشی که از نگاه بسیاری از کارشناسان بانکی چندان منطقی به نظر نمیرسد؛ چرا که میتوان با اصلاح رویههای سیستمی، اساساً جریمهای از مشتری دریافت نکرد تا بعداً نیاز به بازگشت آن وجود داشته باشد.
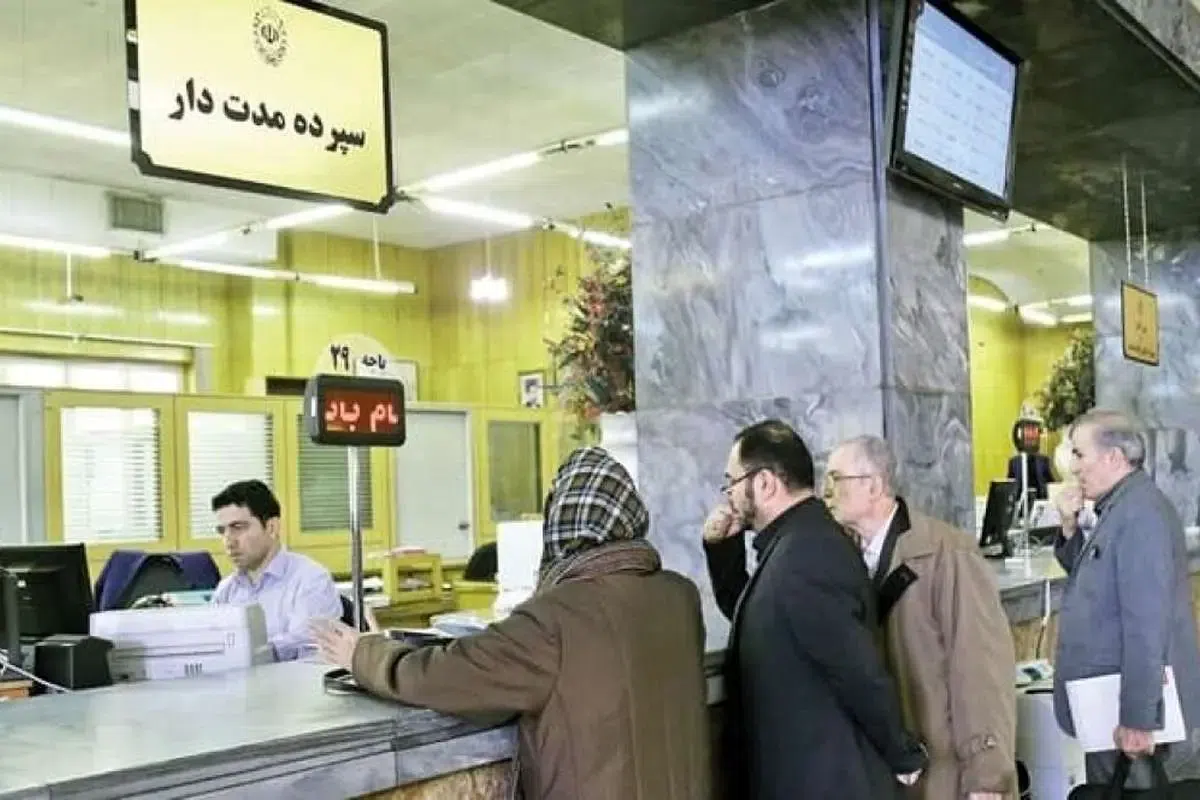
از سوی دیگر به گفته برخی از مخاطبان تابناک؛ برخی از بانکها شرط بهرهمندی از این بخشودگی را مراجعه حضوری مشتری به شعبه و ارائه درخواست رسمی اعلام کردهاند. این موضوع در حالی مطرح میشود که در سالهای اخیر نظام بانکی به سمت توسعه خدمات غیرحضوری حرکت کرده و انتظار میرود در چنین شرایط جنگی نیز راهکارهای الکترونیکی و سادهتری برای اجرای این تصمیم در نظر گرفته شود. هرچند این سوال مهم نیز به قوت خود باقی است که چرا برداشت سلیقه ای از مصوبه بانک مرکزی صورت گرفته است؟
ابهام در خصوص امتیاز خوشحسابی
در کنار این چالشهای اجرایی، ابهام دیگری نیز در مورد تأثیر این بخشودگی بر سابقه اعتباری مشتریان وجود دارد. در شرایط عادی، مشتریانی که اقساط خود را به موقع پرداخت میکنند از امتیاز خوشحسابی برخوردار میشوند و این موضوع در دریافت تسهیلات بعدی برای آنها یک مزیت محسوب میشود. اما اکنون مشخص نیست مشتریانی که از بخشودگی جریمه استفاده میکنند و اقساط خود را با تأخیر پرداخت میکنند، آیا همچنان در سیستم اعتبارسنجی بانکی با سابقه منفی مواجه خواهند شد یا خیر؟!
در واقع بانک مرکزی در بخشنامه خود تنها بر عدم دریافت جریمه دیرکرد تأکید کرده و درباره پیامدهای اعتباری این تأخیر توضیح روشنی ارائه نکرده است؛ موضوعی که میتواند برای بسیاری از مشتریان بانکی ابهامآفرین باشد.
به نظر میرسد در کنار صدور بخشنامههای حمایتی، نظارت میدانی و دقیق بر نحوه اجرای آنها در شبکه بانکی نیز ضروری است تا سیاستهای حمایتی اعلامشده به شکل واقعی به دست مردم برسد. در غیر این صورت فاصله میان تصمیمات اعلامی و تجربه واقعی مشتریان بانکی میتواند اعتماد عمومی به این سیاستها را کاهش دهد.
در چنین شرایطی شفافسازی بانک مرکزی درباره نحوه اجرای این بخشنامه و نیز تعیین تکلیف وضعیت اعتبارسنجی مشتریان میتواند به رفع ابهامات موجود کمک کند و مسیر اجرای مؤثر این تصمیم حمایتی را هموارتر سازد.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
والا بدهی تاخیر پرداخت ما داشت از مبلغ واممون بیشتر میشد.پرداختش کردیم.
والا از اسنپ و دیجی پی و اوانو و .... بانک و ... همه با قدرت تمام در حال فشردن گلوی مشتری ها هستن برای وصول اقساط، اینترنت که کلا به خاطره ها پیوست ، شبکه داخلی هم هر ثانیه قطعه ، بدون جی پی اس حتی نمیشه رفت اسنپ مسافرکشی کرد
سلام بانکها پدر مردمو درآوردن ب هیچ کس جوابگو نیستن
دولت باید یک دوره تنفس سه ماهه بدهد
یعنی متوجه نیست چه هزینه های پیش بینی نشده ای بر مردم تحمیل شده است
بانک ملت هم جریمه دیرکرد بابت تاخیر در قسط فروردین ماه از من گرفت. مراجعه حضوری به بانک هم داشتم و گفتن توی سیستم ثبت شده و باید پرداخت بشه
برخورد جدی با بانکهای متخلف
همشون بانک مرکذی را مسخره میکنند خصوصا دولتی ها؟
ضمانت کرده بودم حسابو طرف نداد هفته بعد از حساب من برداشت کردن چک خودم برگشت خوردچکو برگشت میزنن
کل حسابای بانکای دیگم میبندن
این چه قانونیه
سیستم بانکداری در دنیا آلوده هست و اساس بانک رو هم که یهود پایه گذاری کرد.امیدوارم این سیستم فشل و ربا آلود رو هرچه زودتر اصلاح کنیم
خدمت پشت خدمت
بانک سپه جریمه تاخیر وام را میگیرد.
بله درست هم بانک ملی هم بانک سپه جرایم دیرکرد اسفند ماه و فروردین ماه از بنده گرفت و مجبور به پرداخت آن شدم.
شما یه سری به نرم افزار شهرزاد بزنین و قسمت مالیات و عوارض خودرو رو مشاهده کنین ..... قبل از عید هفته های آخر اسفند هر کاری کردیم نتونستیم پرداخت کنیم به چه حقی الان همه چی دوبرابر شد با جریمه
هیچگاه بانکها در عمل به دستورالعمل های دولت و بانک مرکزی توجه و همکاری نمی کنند ..
.
....من بخوبی یادم میاد ... که
همیشه اخطاریه را می فرستند و جریمه ها را هم اعمال می کنند...
گویا بخشنامه ها صرفا تبلیغاتی و فرمالیته هستند...
اسنپ 400 هزار تومان بابت 17 روز تاخیر بابت پرداخت اقساط گرفت البته بعد ازین که کارشناس هاش 3 باز زنگ زدن و کلی تهدید کردن چی میگین شما
بانک صادرات هم اسفند هم فروردین از من جریمه تأخیر قسط وام ازدواج گرفت. همش دروغه
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.