


9بازدید
۴۶
سرپیچی شرکتهای بیمه از ارائه خدمات به برخی شهروندان؛
چون از کوپنهای بیمهنامهتان زیاد استفاده کردهاید، نباید بیمه شوید!
امتناع شرکتهای بیمه از تمدید بیمهنامه امثال این راننده نشان میدهد آنچه برای متولیان صنعت بیمه اهمیت دارد، تنها منافع خود ایشان است. منافعی که برای نیل به آن میتوان بیمهنامههایی با چندین کوپن چاپ کرد و به مشتریان عرضه نمود، اما با اعمال تنبیههایی سنگین کاری کرد که ایشان از بیمه نامه خود استفاده نکنند! تنبیههایی که البته هرچقدر هم سنگین باشند، فرد مجبور به تن دادن به آنهاست
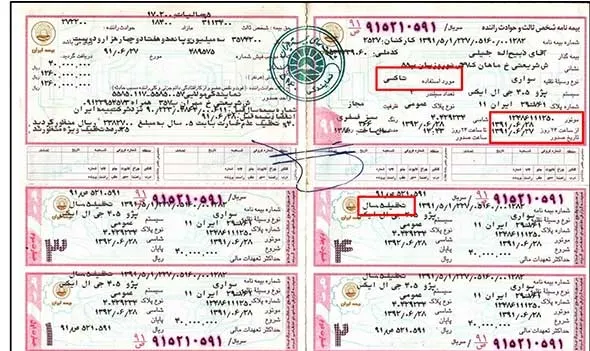
به گزارش «تابناک»، به رغم آنکه همه شرکتهای بیمهای، در خصوص بیمهنامههای شخص ثالث و حوادث رانندگی تا چهار مرتبه پرداخت خسارت را -تا سقف مبالغ متفاوت، از ۶ تا ۳۰ میلیون تومان- تضمین میکنند، استفاده حداکثری از این مزایا موجب خواهد شد که فرد، مغضوب این شرکتها شده و به دردسرهایی دچار گردد که جبران آن به سادگی ممکن نیست.
صرف نظر از شرایط و قوانین سختگیرانهای که در فرایند استفاده از بیمه خودرو وجود دارد و به رغم درآمدهای میلیاردی بیمهها، پرداختی به بیمه شدگان به گونهای است که فرد با استفاده از بیمهنامه خود در بار اول، از تخفیف و امتیازهای بیمهگذار محروم خواهد شد و اگر دفعات استفاده از بیمهنامهاش بیشتر شود، با تنبیههایی مواجه خواهد شد که ممکن است وی را از دریافت بیمه نامه محروم نماید.
مورد عجیبی که از آن سخن رفت، اشاره به مشکلی دارد که برای برخی رانندگان پیش میآید و ایشان را به وضعی گرفتار میکند که هیچ اطلاعات و هشداری در خصوصش به آنها داده نشده است. مثل مالک خودرویی که سه بار تصادف کرده و برای جبران خسارات آن از سه کوپن بیمه نامهاش استفاده کرده و حالا با مراجعه به دفاتر بیمه دریافته که دیگر نمیتواند خودروی خود را نزد هیچ کدام از شرکتهای بیمهای با شرایط معمول بیمه کند.
وی که مالک خودروی پراید مدل سال ۹۶ است، در تشریح شرایطش به خبرنگار «تابناک» میگوید: در سه تصادفی که در سال جاری داشتم، به ترتیب مبلغ ۲.۵ میلیون تومان، ۳ میلیون تومان و ۷۰۰ هزار تومان از بیمه دریافت کردم و حالا که قصد دارم بیمه خودروام را تمدید کنم، بیمهگذار میگوید که دیگر بنا ندارد خودروام را بیمه کند چراکه میگویند من از جمله رانندگان ضررده برایشان هستم.
او میافزاید: اینکه بنده پیشتر هم مالک خودرو بودهام و از کوپنهای بیمهنامه هایم استفاده نکردهام و همواره مبالغی در هر سال به شرکتهای بیمهای پرداخت نمودهام، ظاهرا برای بیمه گذاران هیچ اهمیتی ندارد و تنها نکته مهم برای ایشان این است که در سال جاری چند بار از کوپنهای مجازم استفاده کردهام و چقدر بابت تصادف هایم خسارت پرداخت کردهاند؛ معاملهای یکسویه که تنها زمانی تمدید خواهد شد که بیمهها سود کنند!
این راننده در ادامه میگوید: وقتی با امتناع این نمایندگی برای بیمه کردن خودروام مواجه شدم، به نمایندگی دیگر بیمهها مراجعه کردم و از آنها خواستم تا خودروام را بیمه کنند که پی بردم اوضاع در همه این شرکتها بدین منوال است. همه شرکتهای بیمهای واکنش مشابهی نشان دادند و اظهار داشتند که حاضر نیستند خودروی من را با شرایط معمولی و مشخص بیمه کنند.
وی در پاسخ به این سئوال که آیا راه حلی از طرف بیمهها پیش روی وی قرار گرفته یا خیر؟، میگوید: بیمه کننده قبلی به من گفت: اگر خسارتهایی که در سال ۱۳۹۶ به شما پرداخت کردیم (یعنی ۶ میلیون و ۲۰۰ هزار تومان) را مسترد کنی، دوباره خودروی شما را بیمه خواهیم کرد و دیگر نمایندگیها نیز میگویند جدا از سقف حق پرداختی، میبایست ۷۰ درصد جریمه به آنها پرداخت کنم تا خودروام را بیمه کنند. وقتی با این درخواستها مواجه شدم، با بیمه مرکزی هم تماس گرفتم که آنها نیز با بررسی مدارکم گفتند که شما جز رانندگان زیانده هستید و باید شرایط مطرح شده توسط نمایندگیها را قبول کنید.
شرایطی که البته منحصر به این فرد نیست و افراد دیگری هم بدان مبتلا هستند، اما کمتر درباره اش اطلاع دارند چراکه بر اساس بیمهنامههای صادر شده، تصور میکنند شرکتهای بیمه متعهد هستند در هر سال به میزان ۴ مرتبه و تا سقف ۶ میلیون تا ۳۰ میلیون تومان خسارت پرداخت کنند و این پرداخت خسارت شامل هیچ گونه جریمه و تنبیهی نیست، نه اینکه تنبیهی از جنس پرداخت کلیه خسارتهای دریافتی یا افزایش چندین برابری نرخ بیمه نامه در انتظارشان باشد.
موضوعی که اگر قانونی هم باشد، میبایست مفاد و قوانین مربوط به آن به دقت به اطلاع عموم رانندگان برسد نه اینکه در هنگام تمدید بیمه نامه بیان شود و از چارچوب مشخص و معینی هم تبعیت نکند؛ موضوعی که البته در مورد یاد شده، عجیبتر هم جلوه میکند چراکه میبینیم وی در مجموع سه باز استفاده از بیمهنامه خود، تقریبا در محدوده سقف خسارت یک تصادف از خدمات استفاده کرده نه بیشتر.
از سوی دیگر، امتناع شرکتهای بیمه از تمدید بیمهنامه امثال این راننده -که تنها ۳ بار از حق بیمه خود استفاده کرده،- نشان میدهد آنچه برای متولیان صنعت بیمه اهمیت دارد، تنها منافع خود ایشان است. منافعی که برای نیل به آن میتوان بیمهنامههایی با چندین کوپن چاپ کرد و به مشتریان عرضه نمود، اما با اعمال تنبیههایی سنگین کاری کرد که ایشان از بیمه نامه خود استفاده نکنند! تنبیههایی که البته هرچقدر هم سنگین باشند، فرد مجبور به تن دادن به آنهاست چراکه داشتن بیمه نامه شخص ثالث اجباری است و شرکتهای بیمه به خوبی از این الزام آگاهند و از مزایایش بهره میبرند!
وضعیت عجیبی که دست کم در مورد یاد شده، مراجعه به بیمه مرکزی هم برای رفع و رجوع آن راه به جایی نبرده تا مشکلی بزرگتر خودنمایی کند؛ اینکه در هر بحث و دعوایی میان رانندگان و شرکتهای بیمه، حق با بیمه است و اگر اعتراضی به این موضوع مطرح شود، حکم و قاضی نیز بیمه خواهد بود. دعوایی که اگر راننده به نتیجه آن تن در ندهد، سر و کارش با پلیس راهنمایی و رانندگی خواهد بود و زیانهایی به مراتب سختتر متحمل خواهد شد!
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
اگه بخواهیم تصادفات کم بشه این راه صحیحی است
اتفاقا در اکثر کشورها راننده پر خطر باید هزبنه بیستری پرداخت کنه
شرمنده اخلاق ورزشکاری اون.
مگه شرکت بیمه باید به چی فکر کنه؟
ایثار؟
بیمه ها در تمام قراردادها به فکر منافع خودشونن یجور کلاهبرداری محترمانه است.
طبق قانون همه بیمه های خصوصی و دولتی می توانند از بیمه کردن خودرو ها سر باز بزنند به جز بیمه ایران. ( بخشنامه بیمه مرکزی ببعد از ورشکستگی بیمه توسعه)
بیمه ایران مکلف است تمامی خودروهای مراجعه شونده را بیمه کند بدون استثنا. آموزش های لازم به دیگر شرکت های بیمه و کارگزاری ها باید داده شود در صورت مراجعه به کارگزاری شان و عدم صدور بیمه نامه، بیمه ایران را معرفی کنند.
از یک شبکه خبری ( تابناک) انتظار می رود، قبل از قضاوت های عجولانه در مورد قانون کسب اطلاع کند.
پس با این حساب بیمه نامه یعنی کشک ودورو ریختن پول بیمه واین یعنی دزدی علنی شرکتهای بیمه .....
تابناک لطفا توضیح دهید که حق قانونی با چه کسی هست؟
بیمه ها سالانه این همه سود میکنن و این همه ماشین بدون خسارت دارن بیمه پرداخت میکنن بعد میان به یه چنین شخصی میگن باید کل هزینه ای که بیمه برای شما کرده رو پس بدی؟ خداییش این انصافه؟ بعد توقع دارین مردم از اسلام و انقلاب زده نشن؟
قدما میگفتن بیشتر از کوپنت حرف میزنی حالا میگن بیشتر از کوپنت تصادف میکنی!
زیاد هم پیگیر بشی میگن کوپنت را باطل میکنیم!!!
اتفاقا اینگونه برخورد کردن با رانندگان خطر ساز در کشورهای پیشرفته جواب داده.
باید به شرکتهای خارجی بیمه گذار هم اجازه کار در بازار ایران را داد تا جلوی این فساد ها گرفته شود.
بیمه ها پول رو از مردم میگیرند به خاطر 10 میلیون خسارت دوباره بیمه نمی کنند. در عوض به هر کارمند خودشون از رییس تا آبدارچی سالی 100 میلیون وام بلا عوض میدن.
شرکت های بیمه خارجی باید آزادانه وارد شوند.
ماشین من رو برای 2 بار استفاده از کوپن بیمه نمیکردن کل مبلغ استفاده شده 3.5 میلیون هم نمیشد
ايشون بايدبايد به سازمان بازرسى شكايت بكند
چون از سازمان بى خاصيت حمايت از توليدكننده ومصرف كننده هيچ بخارى بلندنمى شود الا حمايت از توليدكنندگان و واردكنندگان بزرگ
دزدی همه جا نهادینه شده.
درکشورهای دیگر هم وضع همینطور است، حتی جریمه شدن رانندگان هم در پرداختی بیمه سال بعدمد نظر قرار میگیرد، اصولا شرکتهای بیمه در همکاری دائم و مستمر با پلیس هستند تا بدین منظور رانندگان ملزم به رعایت دقیق قوانین باشند، البته این شرکت بیمه میباشد این هموطن گرامی را از حقوق خود و قوانین شرکت بیمه آگاه میکرد
مجلس شورا نیز که فعلا درگیر تصویب دایمی کردن حقوق وزیران و دولت (به خصوص وزیر 4و نیم میلیونی با دختر مظلومش) تا پایان عمر و دیگر موارد مشابه می باشند و فعلا وقت رسیدگی به این ظلم های عینی را ندارند.
تابی جان، امید به کی ببندیم که قانون رو درست کنند؟ این بیمه سالص، سولاث، ببخشید صالاص رو پدر من که نباید درست کنه. قانونگذاااااااااار داریم.
از این گزارشاتی است که از سر بیکارری و نداشتن سوژه تنظیم شده است. این که نمی شود که هر راننده سالی یک میلیون تومان حق بیمه بدهد و 20 میلیون تومان خسارت واررد کند. باید جریمه و تنبیه شود و کل خسارات ررا خودش بپردازد.
بیمه اجباری نمونه واضح دزدی از جیب ملت است
خدا لعنتشون کنه
تازه شرکتهای بیمه ایرانی دارند از استادانشان در امریکا یاد م گیرند . در امریکا هم اگر بیمه شونده تصادف مکرر داشته باشد به سختی شرکت بیمه ای او را بیمه می کند و قیمت بیمه بستگی به برگهای جریمه رانندگی و تعداد تصادفات دارند به همین دلیل بسیاری برای نپرداختن پول بیشتر برای تعمیر ماشین خود به بیمه مراجعه نمی کنند . قرار نیست رانندگانی که سی سال حق بیمه پرداخته اند خسارت افراد بی انضباط را بپردازند . متاسفانه در ایران شخص بیمه نمی شود بلکه ماشین بیمه می شود وبا انتقال ماشین تمام سوابق از بین می رود .
در همه جای دنیا بیمه های معتبررانندگان پر خطر را بیمه نمی کنند و این راننده ها یا باید رانندگی را کنار بگذارند و یا از شرکتهای کوچکتر بیمه را با قیمت بسیار بالاتری تهیه کنند، این یکی از روشهای تشویق برای رانندگی صحیح است. وقتی در همه جا از دنیا مثال می اورید در این مورد هم مثال بیاورید.
به شتر گفتند گردنت کج گفت کجام راست که گردنم کجه
حالا کجا مملکت درسته که بیمه گزار ها درست باشند
رانت خواری و ویژه خواری در تعداد زیادی از صنایع از جمله بیمه وجود دارد، تنها راه حل آزاد کردن و اجازه ورود اشخاص و شرکتها به این صنایع است
شهریور ۹۶ در تصادفی که مقصر بودم علیرغم اصرارم در پرداخت نقدی خسارت ، راننده خسارت دیده برای آنکه بتواند صدمات قبلی اتومبیلش را هم جبران کند از یک برگ کوپن بیمه نامه اینجانب (بیمه البرز) استفاده و مبلغ ۲۰۰/۰۰۰ تومان دریافت کرد و من از سال ۹۳ تمامی تخفیفات خود را از دست داده و تا امسال بیش از ۱/۶۰۰/۰۰۰ تومان اضافه پرداخته ام که طبق گفته بیمه گذار تا چند سال دیگر این روند ادامه خواهد داشت آنهم فقط برای ۲۰۰/۰۰۰ تومان!
بخاطر هراس مردم از تصادفات جانی و مالی سنگین شرکتهای بیمه صدها میلیارد منفعت خالص نصیب خود می کنند.
قدیما می گفتند سر گردنه و راه زن در بیابان ها پیدا میشود فعلا در مرکز شهرها مستقر شده اند خدا رحم کند
منم بودم راننده ایکس دست را بیمه نمیکردم
من خودم شاهد بودم بیمه پرایدی که بعد از 8 سال ، برای اولین بار دچار خسارت شده و 200 هزار تومان بیمه خسارت داده بود ، تمدید نشد !
شرکتهای بیمه فقط به فکر جیب خودشون هستند البته تعجبی هم نداره اکثرا مال بانکها هستند و همون سیستم برقراره
اینجور راننده ها دیگه نباید حتی اجازه رانندگی هم داشته باشن
دقیقا همین مشکل پارسال برای من هم پیش آمد و شرکت بیمه گفت چون سه بار خسارت گرفته ای دیگر بیمه نمی کنیم.
بلافاصله به بیمه مرکزی شکایت کردم و بیمه مرکزی هم آن شرکت بیمه را توبیخ کتبی کرد و نوشت که کارشان غیر قانونی بوده است.
افرین بر قانون گذاران
افرین بر سرمایه داران
که اینقدر هوای هم را دارند
آخه برادر من کجای این مملکت درسته که شما گیر دادی به بیمه؟!!! بیماستان رفتی تا حالا، راهنمایی رانندگی چی؟ دانشگاه چطور؟ دادگاه چطور؟ سوپرمارکت سر محله چطور؟ همه اش همینه دیگه
تاره داره میشه مثل آمریکا
اینکه شرکت های بیمه به فکر منافعشون باشند کاملا طبیعیه . شرکت تجاری هستند نه بنیاد خیریه . ولی این قانونه که باید حافظ منافع همه باشه . هم بیمه گر وهم بیمه گزار . بیمه شخص ثالث اجباریه ولی قانون هیچ محدودیتی برای شرکتها در نظرنگرفته خوب نتیجه اش همین می شه . ببینید کشورهای دیگه چکار کردن ما هم همون کارو بکنیم . چرا می خواهیم چرخ رو ازاول اختراع کنیم . هرجا با فرهنگ ما تضادداشت اصلاح کنیم . همه چیز رو یه برچسب اسلامی می زنیم و بدون مطالعه و تجربه قوانین شاخدار تصویب می کنیم .....
مرد حسابى پشت فرمون چى كار مى كنى كه اين همه تصادف داشتى؟ بزن در رو هم داشتى حتماً نه؟ اصلن نبايد اين جور راننده ها رو بيمه كرد. از اينا زيادن توى شهر و اعصاب همه رو خرد مى كنن و هى مى پيچن جلوى بقيه. بيمه نبايد از اينا حمايت كنه. دو بار كه خسارتى كه به مردم زدن رو از جيبشون بدن، مى فهمن چرا بقيه آروم و درست رانندگى مى كنن و ياد ميگيرن بچه زرنگ بودن چه عواقبى داره.
در كشورهاى اروپايى هزينه بيمه مجدد خودروهايى كه تصادفات زيادى داشته اند و رانندگان حادثه ساز و خطاكار به شدت بالا مى رود. در عوض رانندگان كم حادثه تشويق مى شوند. راننده اين پرايد مدل ٩٦ سه تصادف داشته كه منجر به صدور حكم تقصير ايشان شده، خدا مى داند چند تصادف را هم باعث شده كه يا تقصير خود را تپذيرفته و يا با توافق منجر به استفاده از بيمه نامه نشده. مشكل سقف ثابت بيمه نامه ثالث است. از شركتهاى بيمه نمى توان توقع داشت كه چنين راننده اى را تحت سقف موجود بيمه كنند. ايشان فردى با ريسك بالا هستند و شركت بيمه بايد بتواند در حد معقول چنين ريسكى از ايشان هزينه صدور بيمه نامه دريافت كند.
اصلا عجيب نيست، بسيار منطقي مي باشد که رانندگان پرخطر با قوانين سنگين جريمه شوند، حتي تعليق گواهينامه در اروپا و امريکا، که اکثر مردم انجا را شهر ارزوها مي دانند، انجام ميشود و هم افزايش نرخ بيمه نامه انجام ميشود
حالا خبر بنیاد مستضعفان چرا حذف شد؟؟!!
قبل از قضاوت اینگونه بهتر بود سرکی میکشیدید به بیمه و صنعت بیمه در دیگر کشورها. به عنوان مثال در کانادا چنین راننده ای را هرگز بیمه نمیکنند. از طرفی شما انتظار دارید راننده ای که حد اقل در یک سال 4 تصادف شدید داشته باشد استحقاق بیمه شدن را دارد؟ اگر خود شما یکی از طرفین تصادف بودید و چنین راننده ای در خیابانها حضور داشته باشد جرات داری بروی تو خیابان؟ صحبتهای شما دقیقا (تاکید میکنم دقیقا) اینست که جنایتی اگر رخ داد و خیری پیدا شد دیه جنایتکار را داد (برای بیش از 4 بار) باز دفاع بکنی که او در جامعه مثل فردی که 10 سال تصادفی نکرده یا فردی از اجتماع که جرمی مرتکب نشده است یکسان باشد آیا این به نظر شما مطلوب است؟ برخی اوقات مطالب شما به جهت داشتن موضع با کسی یا ارگانی یا سازمانی در پشت مواردی قرار میگیرد که هر آدم عاقلی آنرا نفی میکند. به رفتار بیمه کاری ندارم و اتفاقا میدانم خیلی هم در حق مردم جفا میکند ولی این باعث نمیشود بروم در پشتیبانی از فردی که آرامش و امنیت جامعه را با رفتار غلط و جرم به خطر میاندازد.
همه جای دنیا نرخ بیمه بر اساس میزان ریسک و تعداد تصادفات بیمه شده تعیین میشود ولی برگشت مبلغ دیگه نوبر است
باید نابود شیم !!!!
همه چیزمون به هم میاد
بیمه های شرکتهای بازرگانی هستند و بدنبال سود. در همه جا به محض بروز تصادف و دریافت بیمه, حق بیمه سال بعد را برای آن شخص افزایش می دهند. این قضیه برای رانندگانی که زیاد جریمه می شوند, مدل ماشینها (کیفیت, امنیت) و سال ساخت آنها هم انجام می شود. از آنسو اگر چند سال خسارتی از بیمه طلب نشده باشد, تخفیف هایی برای راننده اعمال می شود. به هر حال رویه ایست در دنیا! این راننده محترم باید سعی کند سال آینده با احتیاط بیشتری براند
اخوی در همه دنیا یا مشتری متخلف را بیمه نمی کنند یا با رقم نجومی این کار را می کنند که اینجا نمی شود
ای کاش قانونی وجود داشت که گواهینامه چنین رانندگانی که در یک سال چند بار تصادف میکنند را ابطال میکردند به خاطر حفظ جان دیگران
راننده زیان ده!!!!دیگه اینجوریشو تو هیج جای دنیا ندیدیم
به ماشین ما زدند. با کلی التماس و کروکی (در حالی که باید بدون کروکی می دادند و خودشان در نهایت گفتند بدون کروکی داده اند) و آشنا بخشی از خسارت ما را با بداخلاقی دادند. ما که کاری از دستمان به آن شکل بر نمی آید. ولی بدانند ما به خدا واگذارشان می کنیم.
هیچ کجای دنیا به غیر از ایران خودروی شخصی وسیله تفاخر و تکبر نیست ، بیکاری و بیعاری بعضیها باعث شده هزاران خودروی شخصی ساعتها در خیابانهای مرفه نشین شهرهای بزرگ اصطلاحا دور دور کنند و هزاران خودروی شخصی هم مسافر کشی را شغل رسمی خود قرار دهند . وقتی چند برابر ظرفیت خیابانهای تهران از خودروهای شخصی لبریز شود باعث مشکلات عدیده ای منجمله تصادفات منجر به خسارت مالی و جانی و پیامدهای آن است . دولت و کارشناسان باید برای حذف سفرهای زائد درون شهری چاره اندیشی نمایند و با ایجاد پارکینگ طبقاتی در مناطق پر تردد و افزایش اتوبوس واحد و واگنهای مترو ، به سلامت روح و روان مردم شهرهای بزرگ برسند
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.