


13بازدید
۹
بخشنامهای برای صیانت از حقوق شهروندی در «قراردادهای بانکی»
آگاهی از تمام مفاد و جوانب فعلی و آینده قراردادها، اصلی است که باید موقع امضای هر گونه قراردادی مدنظر طرفین قرار گیرد؛ اما در برخی قراردادها، یکی از طرفین به دلیل اعمال نظر و برتری طرف مقابل از این حق محروم میماند. قراردادهای بانکی اکثرا از چنین ویژگیهای برخوردارند
 آگاهی از تمام مفاد و جوانب فعلی و آینده قراردادها، اصلی است که باید موقع امضای هر گونه قراردادی مدنظر طرفین قرار گیرد؛ اما در برخی قراردادها، یکی از طرفین به دلیل اعمال نظر و برتری طرف مقابل از این حق محروم میماند. قراردادهای بانکی اکثرا از چنین ویژگیهای برخوردارند و اکثر مردم هنگام مراجعه به بانکها و دریافت تسهیلات یا خدمات بانکی، هجم عظیمی از اوراق را بدون اینکه خط به خط آنها را مطالعه نمایند، امضا میکنند تا سریعتر به هدف خود که معمولا دریافت تسهیلات بانکی هست برسند؛ غافل از اینکه ممکن است برخی از این مفاد، واقعا با برخی از اصول و قوانین آمره در تضاد باشد.
به گزارش «تابناک»؛ نکته مهم این که بخش قابلتوجهی از این قراردادها در میزان سود و جریمه مورد توافق میان بانک و مشتری، رقمهای اعلامی از سوی بانک مرکزی به عنوان مرجع صلاحیتدار تبیین عملکرد صحیح بانکها را نادیده میگرفتند و بانکها معمولاً اعداد بالاتری را برای سود و جریمه دیرکرد وامهای خود به مشتریان تحمیل میکردند.
اکنون بخشنامهای از سمت رئیس قوه قضاییه به تمام مراجع قضایی کشور ابلاغ شده که بر اساس آن در صورتی که بانک یا مؤسسه اعتباری، چنین قراردادی را که بالاتر از نرخهای اعلامی از سمت بانک مرکزی باشد با مشتریان خود منعقد و سپس در اجرای آن با مشتری به اختلاف برخورد کنند، درب عدلیه برای ارائه شکایت و پیگیری قضایی در خصوص اینگونه قراردادهای غیرقانونی بسته خواهد بود و در واقع از این به بعد بانکها هیچ ضمانت اجرایی برای پیگیری مطالبات غیرمتعارف و غیرقانونی خود نخواهند داشت.
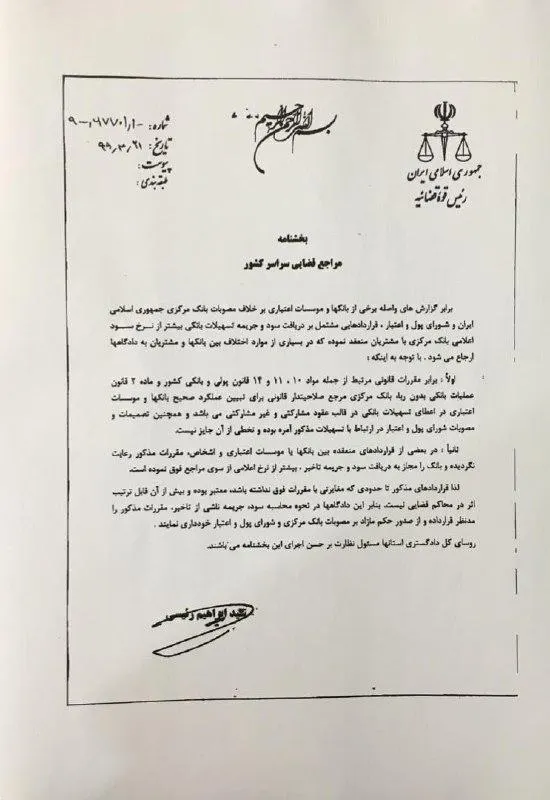
متن بخشنامه مهم رییس دستگاه قضا به شرح زیر است؛
بخشنامه
مراجع قضایی سراسر کشور
برابر گزارشهای واصله برخی از بانکها و مؤسسات اعتباری بر خلاف مصوبات بانک مرکزی جمهوری اسلامی ایران و شورای پول و اعتبار، قراردادهای مشتمل بر دریافت سود و جریمه تسهیلات بانکی بیشتر از نرخ سود اعلامی بانک مرکزی با مشتریان منعقد نموده که در بسیاری از موارد اختلاف بین بانکها و مشتریان به دادگاهها ارجاع میشود، با توجه به اینکه:
اولاً: برابر مقررات قانونی مرتبط از جمله مواد ۱۰، ۱۱ و ۱۴ قانون پولی و بانکی کشور و ماده ۲ قانون عملیات بانکی بدون ربا بانک مرکزی مرجع صلاحیتدار قانونی برای تبیین عملکرد صحیح بانکها و مؤسسات اعتباری در اعطای تسهیلات بانکی در قالب عقود مشارکتی و غیر مشارکتی میباشد و همچنین تصمیمات و مصوبات شورای پول و اعتبار در ارتباط با تسهیلات مذکور آمره بوده و تخطی از آن جایز نیست.
ثانیاً: در بعضی از قراردادهای منعقده بین بانکها یا مؤسسات اعتباری و اشخاص، مقررات مذکور رعایت نگردید و بانک را مجاز به دریافت سود و جریمه تأخیر، بیشتر از نرخ اعلامی از سوی مراجع فوق نموده است؛ لذا قراردادهای مذکور تا حدودی که مغایرتی با مقررات فوق نداشته باشد، معتبر بوده و بیش از آن قابل ترتیب اثر در محاکم قضایی نیست، بنابراین این دادگاهها در نحوه محاسبه سود، جریمه ناشی از تأخیر، مقررات مذکور را مدنظر قرار داده و از صدور حکم مازاد بر مصوبات بانک مرکزی و شورای پول و اعتبار خودداری کنند.
رؤسای کل دادگستری استانها مسئول نظارت بر حسن اجرای این بخشنامه هستند
بخشنامه
مراجع قضایی سراسر کشور
برابر گزارشهای واصله برخی از بانکها و مؤسسات اعتباری بر خلاف مصوبات بانک مرکزی جمهوری اسلامی ایران و شورای پول و اعتبار، قراردادهای مشتمل بر دریافت سود و جریمه تسهیلات بانکی بیشتر از نرخ سود اعلامی بانک مرکزی با مشتریان منعقد نموده که در بسیاری از موارد اختلاف بین بانکها و مشتریان به دادگاهها ارجاع میشود، با توجه به اینکه:
اولاً: برابر مقررات قانونی مرتبط از جمله مواد ۱۰، ۱۱ و ۱۴ قانون پولی و بانکی کشور و ماده ۲ قانون عملیات بانکی بدون ربا بانک مرکزی مرجع صلاحیتدار قانونی برای تبیین عملکرد صحیح بانکها و مؤسسات اعتباری در اعطای تسهیلات بانکی در قالب عقود مشارکتی و غیر مشارکتی میباشد و همچنین تصمیمات و مصوبات شورای پول و اعتبار در ارتباط با تسهیلات مذکور آمره بوده و تخطی از آن جایز نیست.
ثانیاً: در بعضی از قراردادهای منعقده بین بانکها یا مؤسسات اعتباری و اشخاص، مقررات مذکور رعایت نگردید و بانک را مجاز به دریافت سود و جریمه تأخیر، بیشتر از نرخ اعلامی از سوی مراجع فوق نموده است؛ لذا قراردادهای مذکور تا حدودی که مغایرتی با مقررات فوق نداشته باشد، معتبر بوده و بیش از آن قابل ترتیب اثر در محاکم قضایی نیست، بنابراین این دادگاهها در نحوه محاسبه سود، جریمه ناشی از تأخیر، مقررات مذکور را مدنظر قرار داده و از صدور حکم مازاد بر مصوبات بانک مرکزی و شورای پول و اعتبار خودداری کنند.
رؤسای کل دادگستری استانها مسئول نظارت بر حسن اجرای این بخشنامه هستند
برخی بانکها خود را ملزم به رعایت نرخهای قانونی نمیدانند
در همین ارتباط، دکتر یاسر مرادی، استاد دانشگاه و پژوهشگر حقوق بانکی در گفتگویی درباره بخشنامه اخیر رئیس قوه قضائیه در خصوص آمره بودن نرخ سود مازاد بر مصوبات بانک مرکزی و شورای پول و اعتبار گفت: هر ساله شورای پول و اعتبار، نرخ سود تسهیلات بانکی را بر اساس عقود مبادلهای و مشارکتی اعلام کرده و کلیه بانکها را به رعایت این نرخها در اعطای تسهیلات ملزم میکند.
وی ادامه داد: بسیاری از بانکها به ویژه بانکهای دولتی، این نرخ را رعایت میکنند، اما معمولاً دو راه برای دور زدن آن وجود دارد؛ راه اول این است که برخی =بانکها در قالبهایی این نرخ سود را دور میزنند و مازاد بر آن تسهیلات میدهند و راه دوم اینکه برخی دیگر نیز با بلوکاژ حدود ۲۰ درصد از تسهیلات یا سپردهای که قبل از اعطای آن به عنوان وثیقه اخذ میکنند، نرخ سود مؤثر را تقریباً ۶ تا ۷ درصد بالا میبرند.
مرادی با اشاره به اینکه علی رغم تأکیدات مکرر بانک مرکزی، برخی بانکها خود را ملزم به رعایت نرخهای قانونی نمیدانند، گفت: مشتری حتی اگر تسهیلات خود را داوطلبانه بازپرداخت کند، محاکم قضائی نمیتوان متعرض این امر شده و به صورت مستقیم به موضوع ورود کنند؛ مگر اینکه مشتریان بانکها بعداً دادخواست استرداد وجوه واریزی مازاد بر نرخ مصوبه شورای پول و اعتبار را نزد مراجع قضائی مطرح کنند.
این استاد دانشگاه ادامه داد: گاهی نیز مشتریان بانکها قبل از پرداخت بدهی به مراجع قضائی مراجعه کرده و اعلام میکنند که بانک نرخ مازاد بر مصوبه شورای پول و اعتبار را تعیین کرده و تعدیل نرخ سود قراردادی را مطالبه میکند که در این صورت دست مراجع قضائی برای ورود به موضوع باز میشود.
این کارشناس حقوق بانکی با اشاره به اختلاف رویهها در این باره در محاکم ادامه داد: در اینجا با دو رویه قضائی متفاوت در محاکم روبه رو بودیم؛ برخی اعتقاد داشتند که بر اساس ماده ۱۰ قانون مدنی و اصل آزادی ارادهها طرفین وقتی با اختیار کامل به امضای قراردادی اقدام میکنند، اراده طرفین بر اراده قانونگذار مقدم است و میتوان خلاف مقررات، قراردادی را با نرخ مازاد امضا کرد؛ اما برخی دیگر معتقد بودند نرخ مصوبه شورای پول و اعتبار قانون آمره است و شرط خلاف آن امکان پذیر نیست؛ بنابراین، هیچ بانکی نمیتواند نرخ مازاد بر مصوبه داشته باشد.
مرادی افزود: این دو رویه کاملاً متفاوت بود و حتی درخواست وحدت رویه از دیوان عدالت اداری نیز در این خصوص صورت گرفت. همین موضوع در سفر اخیر رئیس قوه قضائیه به استان فارس نیز مطرح و نهایتاً بخشنامهای صادر شد، مبنی بر اینکه تصمیمات و مصوبات شورای پول و اعتبار برای تسهیلات، قانون آمره است و تخطی از آن جایز نیست لذا توافق به غیر از آن غیرقانونی است و از این به بعد دادگاهها باید در همان چارچوب و به همان میزان نهایتاً حکم به بازپرداخت تسهیلات دهند و مازاد بر آن نباید مورد حکم قرار بگیرد.
این کارشناس حقوق بانکی اظهار داشت: نکته دیگر این است که در قراردادهای بانکی، وقتی تاریخ قرارداد تمام میشود، بانکها حق دریافت سود را ندارند و وجه التزام بانکی میگیرند که مرکب از سود پس از سررسید به همراه ۶ درصد جریمه تأخیر تادیه است؛ در نتیجه وقتی نرخ سود قراردادی بیشتر از نرخ مصوب باشد، طبیعتاً وجه التزام نیز بیشتر خواهد شد لذا در این بخشنامه این موضوع نیز مورد تاکید قرار گرفت که علاوه بر سود، وجه التزام نیز باید صرفاً در چارچوب نرخ مصوب باشد.
مرادی در پاسخ به این که آیا این بخشنامه عطف به ماسبق نیز میشود یا خیر گفت: بله این بخشنامه جنبه استطلاعی دارد و از عطف به ماسبق نیز میشود.
وی با اشاره به نحوه دریافت سود در عقود مشارکتی اظهار داشت: در عقود مشارکتی بانکها معمولاً نرخ سود مقطوع را تعیین نمیکنند و صرفاً یک سود مورد انتظار مورد اشاره واقع میشود و بنا بر آن مشتری اعلام کند که من این سود را برآورد میکنم. از طرف دیگر بانک نیز اعلام میکند برای اینکه وارد این مشارکت شود، سود مورد انتظارش این مبلغ خاص است که حداقل این نرخ توسط شورای پول و اعتبار تعیین میشود و عدم تعیین حداکثر آن دست بانکها را برای تعیین نرخ سود بالا در این زمینه باز میگذارد.
مرادی با اشاره به ماده ۱۲ فرم قرارداد مشارکت مدنی گفت: در پایان مدت قرارداد، پس از وضع تمام هزینههای مشارکت و سپس برداشت سرمایه هر یک از شرکا، مانده حساب مشترک مشارکت مدنی به عنوان سود مشارکت محسوب میشود؛ لذا تمام هزینههای انجامشده اعم از سهمالشرکههای پرداخت شده بانک، آورده نقدی و غیرنقدی و تعهدات انجام شده شریک در محاسبه سود مشارکت لحاظ میشود. بدیهی است در صورت اختلاف، دادگاه در خصوص محاسبه سوددهی و هزینههای صورت گرفته، موضوع را به کارشناس رسمی دادگستری ارجاع میدهد.
وی گفت: چنانچه مدعی باشد که به سبب عدم بازدهی طرح مشارکت مدنی، کمتر از حداقل سود مورد انتظار موضوع قرارداد حاصل شده است، در صورتی که قصد مشترک طرفین بر این امر قرار گرفته باشد، این ادعا باید به اثبات برسد و در صورت اثبات، محاسبه و مطالبه سود به کمتر از حداقل سود مورد انتظار امکانپذیر است.
در همین ارتباط، دکتر یاسر مرادی، استاد دانشگاه و پژوهشگر حقوق بانکی در گفتگویی درباره بخشنامه اخیر رئیس قوه قضائیه در خصوص آمره بودن نرخ سود مازاد بر مصوبات بانک مرکزی و شورای پول و اعتبار گفت: هر ساله شورای پول و اعتبار، نرخ سود تسهیلات بانکی را بر اساس عقود مبادلهای و مشارکتی اعلام کرده و کلیه بانکها را به رعایت این نرخها در اعطای تسهیلات ملزم میکند.
وی ادامه داد: بسیاری از بانکها به ویژه بانکهای دولتی، این نرخ را رعایت میکنند، اما معمولاً دو راه برای دور زدن آن وجود دارد؛ راه اول این است که برخی =بانکها در قالبهایی این نرخ سود را دور میزنند و مازاد بر آن تسهیلات میدهند و راه دوم اینکه برخی دیگر نیز با بلوکاژ حدود ۲۰ درصد از تسهیلات یا سپردهای که قبل از اعطای آن به عنوان وثیقه اخذ میکنند، نرخ سود مؤثر را تقریباً ۶ تا ۷ درصد بالا میبرند.
مرادی با اشاره به اینکه علی رغم تأکیدات مکرر بانک مرکزی، برخی بانکها خود را ملزم به رعایت نرخهای قانونی نمیدانند، گفت: مشتری حتی اگر تسهیلات خود را داوطلبانه بازپرداخت کند، محاکم قضائی نمیتوان متعرض این امر شده و به صورت مستقیم به موضوع ورود کنند؛ مگر اینکه مشتریان بانکها بعداً دادخواست استرداد وجوه واریزی مازاد بر نرخ مصوبه شورای پول و اعتبار را نزد مراجع قضائی مطرح کنند.
این استاد دانشگاه ادامه داد: گاهی نیز مشتریان بانکها قبل از پرداخت بدهی به مراجع قضائی مراجعه کرده و اعلام میکنند که بانک نرخ مازاد بر مصوبه شورای پول و اعتبار را تعیین کرده و تعدیل نرخ سود قراردادی را مطالبه میکند که در این صورت دست مراجع قضائی برای ورود به موضوع باز میشود.
این کارشناس حقوق بانکی با اشاره به اختلاف رویهها در این باره در محاکم ادامه داد: در اینجا با دو رویه قضائی متفاوت در محاکم روبه رو بودیم؛ برخی اعتقاد داشتند که بر اساس ماده ۱۰ قانون مدنی و اصل آزادی ارادهها طرفین وقتی با اختیار کامل به امضای قراردادی اقدام میکنند، اراده طرفین بر اراده قانونگذار مقدم است و میتوان خلاف مقررات، قراردادی را با نرخ مازاد امضا کرد؛ اما برخی دیگر معتقد بودند نرخ مصوبه شورای پول و اعتبار قانون آمره است و شرط خلاف آن امکان پذیر نیست؛ بنابراین، هیچ بانکی نمیتواند نرخ مازاد بر مصوبه داشته باشد.
مرادی افزود: این دو رویه کاملاً متفاوت بود و حتی درخواست وحدت رویه از دیوان عدالت اداری نیز در این خصوص صورت گرفت. همین موضوع در سفر اخیر رئیس قوه قضائیه به استان فارس نیز مطرح و نهایتاً بخشنامهای صادر شد، مبنی بر اینکه تصمیمات و مصوبات شورای پول و اعتبار برای تسهیلات، قانون آمره است و تخطی از آن جایز نیست لذا توافق به غیر از آن غیرقانونی است و از این به بعد دادگاهها باید در همان چارچوب و به همان میزان نهایتاً حکم به بازپرداخت تسهیلات دهند و مازاد بر آن نباید مورد حکم قرار بگیرد.
این کارشناس حقوق بانکی اظهار داشت: نکته دیگر این است که در قراردادهای بانکی، وقتی تاریخ قرارداد تمام میشود، بانکها حق دریافت سود را ندارند و وجه التزام بانکی میگیرند که مرکب از سود پس از سررسید به همراه ۶ درصد جریمه تأخیر تادیه است؛ در نتیجه وقتی نرخ سود قراردادی بیشتر از نرخ مصوب باشد، طبیعتاً وجه التزام نیز بیشتر خواهد شد لذا در این بخشنامه این موضوع نیز مورد تاکید قرار گرفت که علاوه بر سود، وجه التزام نیز باید صرفاً در چارچوب نرخ مصوب باشد.
مرادی در پاسخ به این که آیا این بخشنامه عطف به ماسبق نیز میشود یا خیر گفت: بله این بخشنامه جنبه استطلاعی دارد و از عطف به ماسبق نیز میشود.
وی با اشاره به نحوه دریافت سود در عقود مشارکتی اظهار داشت: در عقود مشارکتی بانکها معمولاً نرخ سود مقطوع را تعیین نمیکنند و صرفاً یک سود مورد انتظار مورد اشاره واقع میشود و بنا بر آن مشتری اعلام کند که من این سود را برآورد میکنم. از طرف دیگر بانک نیز اعلام میکند برای اینکه وارد این مشارکت شود، سود مورد انتظارش این مبلغ خاص است که حداقل این نرخ توسط شورای پول و اعتبار تعیین میشود و عدم تعیین حداکثر آن دست بانکها را برای تعیین نرخ سود بالا در این زمینه باز میگذارد.
مرادی با اشاره به ماده ۱۲ فرم قرارداد مشارکت مدنی گفت: در پایان مدت قرارداد، پس از وضع تمام هزینههای مشارکت و سپس برداشت سرمایه هر یک از شرکا، مانده حساب مشترک مشارکت مدنی به عنوان سود مشارکت محسوب میشود؛ لذا تمام هزینههای انجامشده اعم از سهمالشرکههای پرداخت شده بانک، آورده نقدی و غیرنقدی و تعهدات انجام شده شریک در محاسبه سود مشارکت لحاظ میشود. بدیهی است در صورت اختلاف، دادگاه در خصوص محاسبه سوددهی و هزینههای صورت گرفته، موضوع را به کارشناس رسمی دادگستری ارجاع میدهد.
وی گفت: چنانچه مدعی باشد که به سبب عدم بازدهی طرح مشارکت مدنی، کمتر از حداقل سود مورد انتظار موضوع قرارداد حاصل شده است، در صورتی که قصد مشترک طرفین بر این امر قرار گرفته باشد، این ادعا باید به اثبات برسد و در صورت اثبات، محاسبه و مطالبه سود به کمتر از حداقل سود مورد انتظار امکانپذیر است.
در پایان باید خاطرنشان کرد که حق آگاهی از تصمیمات اداری و جزییات کامل قراردادهای بانکی و کلا قراردادهایی که مابین عموم مردم و دستگاه های خدمت رسان است، حقی بنیادین است که جهت صیانت از حقوق شهروندی باید نسبت به آن کاملا توجه داشت و قطعا چنین بخشنامه هایی می تواند از این گونه حقوق عموم مردم حفاظت کند.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
حقوق شهروندی ؟ اونم تو بانک ؟ اینم ازون حرفاست
گاهی دفترخانه های اسناد رسمی وقت کافی به مردم نمیدن برای مطالعه اسناد پیش از امضا و یا مسایل مهم متن را بهشون تذکر نمیدن و بعداً بسیاری از مشکلات پیش میاد برای مردم
درود بر ریاست محترم قوه قضائیه. باید یک قدم بروند جلوتر و روسای بانکهایی که چنین قراردادهایی را می بندند هم به جرم تخلف از قانون تحت پیگرد قضایی قرار گیرند. بعضیها روی خوش حالیشون نمیشه.
علیرغم درآمد هفتصد میلیارد دلاری از نفت تمام کارهای خود را از جیب بانکها " پولهای مردم " سر وسامان داد از وام ازدواج گرفته تا وام مشاغل خانگی ، وام خوداشتغالی ، وام خرید وساخت مسکن ، وام خرید لوازم منزل ، وام سیل ، وام زلزله ، وام کرونا و ده دها وام دیگر امروز وظیفه اصلی بانک مرکزیست !! وچون این پولهای بی صاحب از جیب مردمان عادیست وحساب وکتاب سرشان نمیشود پس بهمه جور میتوان از جیب بانکها خرج کرد بدون آنکه یک ریال از جیب و بودجه دولت هزینه شود " پول خود مردم برای مردم " ده ها هزار میلیارد وام پرداخت شد که ببانکها بازنگشت وکمبود آن دربانکها با فروش املاک مازاد وگاها لازم وضروری بانکها جبران گردید حتی برای پوشش ناترازی بانکها میز وصندلی وکامپیوتر را هم بقیمت روز حساب نموده و جزء سود بانکها محاسبه کردند ووو اما این زخم از جای دیگری خود را نشان داد دخالت بانکها در خرید طلا وارز و دلار وزمین برای فرار از ورشکستگی !!! که البته برای سیاستگذاران بانکی مهم نیست چون با این روش وامهای لازم را میگیرند واز طرفی دلار و زمین وطلا میخرند و پس از گران نمودن مصنوعی همه چیز " با کاهش نرخ سود بانکی " همه را به سه برابر قیمت میفروشند وباز هم زیان فقط وفقط متوجه مردم سپرده گذار ساده دل است ووو
اگر با وام بانکی را در سال های گذشته هر کالایی خریداری می شد حالا بسیار بیشتر از بهره بانکی سود کرده اند با توجه به تورم این چند سال اخیر وام با بهره 40 درصد هم سود آور است
خداوند حافظ شما جناب رئیسی باشد انشالله ب هر حال این دستورات در میان این همه بی عدالتی قطره آبی است بر آتش فروزان ناحقی
بانک ملت 40 میلیون تومن وام داشتم که باید با سودش 64 میلیون در طی 4 سال پرداخت می کردم که به هر طریقی 4 قسط معوق شد . چند بار استمهال کردیم نتیجه این شده که تا حالا 96 میلیون تومن پرداخت کردم هنوز هم می گن 25 میلیون دیگه پرداخت کن و جالبه که تا پایان مدت قرارداد 84 میلیون پرداخت کرده بودم یعنی 20 میلیون بیشتر از سود مورد انتظار بانک . ولی چون میگن معوق بوده جریمه خورده . رفتم بانک جهت پیگیری این بخشش جرایم . بانکی خنده ای زد و گفت ما جراییم رو همون اول از شما دریافت کردیم و حالا تو جریمه ای نداری که ببخشیم. مانده هر چی است از اصل پوله . می خواهم بگم هیچ نظارتی روی بانکها نیست یک سازمان و یا یک نهاد بجز بانک مرکزی که نظارت کنه به عملکرد بانکها و طرف مشتریان باشه . مثل سازمان حمایت از مصرف کننده گان. دولت دستور میده که جرائم بخشیده و اصل وام و سودشو پرداخت کنید اینا میگن واسه خودش گفته . ترو خدا پیگیری کنید . از ما که گذشت اون بدبختی که وام داره حقش ضایع شده . بدهکار بانکی وام 4 درصد رو پرداخت نمیکنه ولی مردم بدبخت خدا کنه که تاخیر پرداخت یک قسط بشه 2 تا مگه شهرتو ول کنی بری
یعنی فقط یک عبارت: دمت گرم.
بیشتر از اعتیاد , وام و بهره بانکی زندگی ها رو نابود کرده
کارخوته ها رو نابود کرده و....
قطعا آیت الله رییسی به تنهایی حریف این مافیا نخواهد بود
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.