


شورای پول و اعتبار پاسخ دهد؛
مسیر رسیدن به وام مسکن ۹۶۰ میلیونی تسهیل شد؛ اما چرا برای بازپرداخت اقساط ۲۰ میلیون تومانی فکری نشد؟!
با نگاهی به مبالغ اقساط وام مسکن، متوجه خواهیم شد مستاجرانی که این روزها به دلیل مشکلات اقتصادی، در پرداخت اجاره بها با مشکلات بسیاری مواجه اند، شاید تنها بر روی کاغذ توان پرداخت اقساط وام جدید مسکن را داشته باشند!
به گزارش تابناک اقتصادی؛ مسیر خانه دار شدن برای مستاجران، چند سالی است که با افزایش افسارگسیخته قیمتها در بازار مسکن، تقریبا به فرآیندی ناممکن تبدیل شده است. در این میان، هر چند سال یکبار، شورای پول و اعتبار، از بسته حمایتی با نام وام مسکن خبر میدهد تا مستاجران بدون خانه با بهره مندی از آن، راهی بازار خرید مسکن شوند و از اجاره نشینی رها شوند، اما غافل از اینکه پرداخت اقساط آن برای بسیاری از مستاجران، غیرممکن شده است.
حال در جدیدترین اقدام شورای پول و اعتبار، اعلام شده است که متقاضیان خرید مسکن در تهران و سایر شهرها، میتوانند از سقفهای جدید بهرهمند شود. خبری به ظاهر خوش، اما در باطن تلخ؛ چراکه با نگاهی به مبالغ اقساط آن، متوجه خواهیم شد مستاجرانی که این روزها به دلیل مشکلات اقتصادی، در پرداخت اجاره بها با مشکلات بسیاری دست و پنجه نرم میکنند، شاید تنها بر روی کاغذ توان پرداخت اقساط وام جدید مسکن را داشته باشند!
به بیان دیگر؛ در فرمول اعلام شده توسط بانک مرکزی، اگر یک زوج تهرانی که فاقد خانه هستند، تقاضای وام مسکن را داشته باشند، بایستی یک برنامه ریزی دقیق برای بازپرداخت اقساط حدود بیست میلیون و پانصد هزار تومانی را هم داشته باشند.
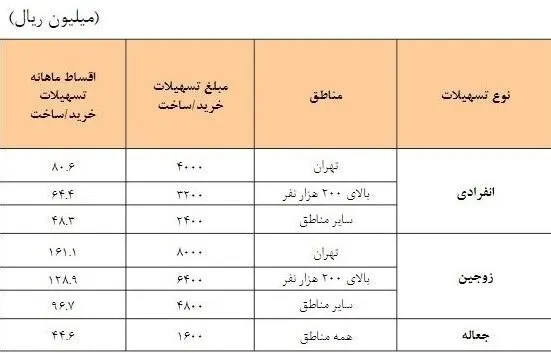
روایتی تقریبا ناممکن؛ زیرا در حال حاضر بسیاری از مستاجران فاقد خانه در تهران، به دلیل اجاره بهای بسیار زیاد، مجبور به تغییر منطقه و حتی خروج از شهر تهران و رفتن به شهرهای مجاور شده اند؛ حال سوال مهم از شورای پول و اعتبار این است که با کدام متر و معیار، نسخه وام مسکن برای یک زوج در شهر تهران (۹۶۰ میلیون تومانی "وام مسکن + وام جعاله") را با در نظر گرفتن اقساط بیش از ۲۰ میلیون تومان تجویز کرده اند؟
این در حالی است که حتی با فرض اینکه شاید تعداد اندکی مستاجر در شهر تهران به دلیل نوع شغل و درآمدشان، توان بازپرداخت این اقساط را هم داشته باشند، سوال کلیدی این است که چند متر خانه با وام ۹۶۰ میلیون تومانی (وام مسکن + وام جعاله) میتوانند بخرند؟ هرچند باید یادآور شد که با هزینه بیش از ۲۰ میلیونی بازپرداخت اقساط ۱۲ ساله، بایستی هزینه چند ده میلیونی بابت تامین اوراق تسهیلات مسکن را هم اضافه کرد!
موارد مذکور، گوشهای از دغدغه و مشکلات بسیاری از مستاجران خانه به دوش این روزهای شهرهای بزرگ همچون تهران بود؛ هرچند نباید چشم پوشی کرد که بانک مرکزی اخیرا اعلام کرد: "بهمنظور کمک به رونق بخش مسکن و ایجاد رقابت بیشتر، کلیه بانکها و موسسات اعتباری میتوانند با تایید بانک مرکزی نسبت به انتشار اوراق گواهی حق تقدم استفاده از تسهیلات مسکن اقدام کنند. "
جزییات افزایش سقف خرید اوراق تسهیلات مسکن
پس از این خبر نیز با توجه به دو برابر شدن ارقام جدید وام های مذکور در تهران و سایر شهرها، بانک مسکن در نامهای خطاب به مدیرعامل فرابورس اعلام کرد: با توجه به افزایش مجموع سقف تسهیلات انفرادی خرید و ساخت مسکن و تسهیلات جعاله تعمیر مسکن از محل اوراق گواهی حقتقدم استفاده از تسهیلات مسکن از ۲ میلیارد و ۸۵۰ ریال به پنج میلیارد و ۶۰۰ میلیون ریال خواهشمند است دستور فرمایید نسبت به تغییر محدودیت سقف خرید اوراق تسه بانک مسکن از ۵۶۰ سهم به حداکثر به یک هزار و ۱۲۰ سهم در زمان ثبت درخواست خرید برای هر کد معاملاتی اقدام لازم معمول و این بانک را از نتیجه مطلع کنید.
مدیر ابزارها و نهادهای مالی فرابورس ایران نیز در گفتگویی ضمن اشاره به آخرین تغییرات صورت گرفته در اوراق تسهیلات مسکن اظهار داشت: با این افزایش در سقف تسهیلات مسکن، محدودیت خرید اوراق تسهیلات مسکن بانک مسکن در بازار ابزارهای نوین مالی فرابورس ایران (نمادهای تسه) که پیش از این برای هر شخص ۵۶۰ ورقه بود به حداکثر یک هزار و ۱۲۰ ورقه افزایش یافته است. وی ادامه داد: هر برگه اوراق تسهیلات مسکن ۵۰۰ هزار تومان وام برای متقاضیان را تامین میکند و نرخ سود تسهیلات خرید مسکن ۲۲.۵ درصد با بازپرداخت ۱۲ سال و نرخ سود جعاله (تعمیر/ تکمیل) نیز ۲۲.۵درصد و بازپرداخت پنج سال است.
زارعزاده خاطرنشان کرد: پیش از مصوبه ۳۰ خردادماه سال ۱۴۰۲ شورای پول و اعتبار، انتشار گواهیهای حق تقدم استفاده از تسهیلات مسکن به نوعی در اختیار بانکهای تجاری بود که تنها بانک مسکن (در نمادهای تسه) و بانک ملی (در نمادهای تملی) اقدام به انتشار گواهیهای حق تقدم استفاده از تسهیلات مسکن کرده بودند اما با مصوبه جدید همه بانکها و موسسات اعتباری میتوانند از این امکان بهرهمند شوند.
مدیر ابزارها و نهادهای مالی فرابورس ایران ادامه داد: مصوبه جدید شورای عالی پول و اعتبار که بهمنظور کمک به خریداران و مصرفکنندگان واقعی مسکن از طریق کاهش قیمت گواهیهای حق تقدم استفاده از تسهیلات مسکن، ایجاد رقابت بیشتر در شبکه بانکی و کمک به رونق بخش مسکن ابلاغ شد به همه بانکها و موسسات اعتباری این امکان را میدهد تا پس از تایید بانک مرکزی از حیث عملیاتی بودن و شرط تعادل در منابع و مصارف، اقدام به انتشار گواهیهای حق تقدم تسهیلات مسکن کنند. وی با تاکید بر اینکه سیاستگذار با این مصوبه از دو جنبه اقدام به هدفگذاری در تقویت سمت تقاضای بازار مسکن کرده است، افزود: در این زمینه نخستین هدف افزایش ۲ برابری سقف تسهیلات مسکن و سقف تسهیلات پوشش هزینه تعمیر و نوسازی واحدهای مسکونی (جعاله) است. زارعزاده هدف دیگر این اقدام را انتظار کاهش قیمت گواهیهای حق تقدم استفاده از تسهیلات مسکن از طریق افزایش عرضه این گواهیها توسط تمام بانکها و موسسات اعتباری اعلام کرده است.
جمع بندی
اقدامات فوق در زمینه امکان انتشار گواهیهای حق تقدم استفاده از تسهیلات مسکن توسط همه بانک ها و همچنین افزایش دو برابری سقف تسهیلات مسکن و سقف تسهیلات پوشش هزینه تعمیر و نوسازی واحدهای مسکونی (جعاله)، اگرچه باعث می شود تا مسیر دشوار گذشته در زمینه رسیدن به مرحله دریافت وام راحت تر و تسهیل شود و حتی احتمالا قیمت اوراق نیز کاهش یابد، اما توجه این نکته مهم است که پس از دریافت این وام، چه تدبیری از سوی تصمیم گیران برای تسهیل سازوکار بازپرداخت اقساط در نظر گرفته شده است؟ به هر حال می دانیم که متقاضیان وام خرید مسکن، گروهی هستند که در حال حاضر خانه ای ندارند و برای رهایی از مشکلات اجاره نشینی، متقاضیان این وام هستند تا شاید خانه دار شوند!
به بیان دیگر، این اقدامات نشان میدهد توجه سیاست گذار به جای بررسی اوضاع مالی جامعه هدف، به بروکراسی دشوار تهیه اوراق تسهیلات مسکن دوخته شده است. هرچند انتشار اوراق در کلیه بانکها اقدام مثبتی است، اما این در شرایطی است که تنها با نگاهی به اطرافمان، پی خواهیم برد که توان بازپرداخت اقساط بیش از ۲۰ میلیون تومان برای یک زوج مستاجر در تهران، یک ماموریت تقریبا ناممکن است و باید تدبیری متفاوتی برای گروه از مردم داشت!
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
12 سال،ماهی ۱۶ میلیون برای ۸۰۰ تومن باید دو میلیارد و سیصد پس بده. در همون سال اول هم با احتساب تسه و کم کردن کارمزدها ۲۰۰ میلیونش رو پس میده!!!! خدایا چی میشد ماهم یهودی بودیم نرخ ربا به جای ۲۲ درصد نیم درصد بود؟؟؟
اقساط این وام را فقط آقازاده ها و حقوق بگیران نجومی میتوانند پرداخت کنند و گرنه ۹۰ درصد مردم از پرداخت آن عاجزند.
کسی به فکر مردم نیست.
فکری نشد چون اصلا واسه دولت مهمنیست مردم خونه داشته باشن، مردم هرچقدر درتنگنا باشن برای دولت بهتره،
دیگه فکر نمیخواد۲۰درصد ارزش ملک وام میدن ۸۰درصد دیگه هم بلوکه بانک میشه ضمانت نقد شوندگی بهتر از این به فکر ملی شدن عرصه باشید اگه قدمی میخواهید برای کاهش تورم برداشته باشید واقعا اگه طرف دار فرزند آوری قشر آسیب پذیر جامعه هستید.
بجای وام دادن مسکن بسازین و به صورت اجاره به مردم بدین.
نمی دونم تو مغز برنامه ریز های این مملکت چیه؟ آخه کی می تونه ماهی 20 میلیون قسط وام مسکن بده!؟ کسانی که صاحب خانه نیستند خیلی هاشون حقوق زیر 20 میلیون می گیرند پس این وام برای نجومی بگیران خود دولت و مجلس می باشد وبرای مردم نیست!
حیف اون وقتی که گذاشتم و رفتم مسجد محل بهت رای دادم حاج ابراهیم رئیسی!
برای اینکه این وام برای مردم عادی نیست. برای آقایون و آقازاده هاشون هست که وام رو بدون ضامن و دردسر بگیرن و باهاش معامله سکه و دلار کنن و قسطش رو هم ندن.
با سلام
چندین سال است که بانکها نقش دلالی را در این صنعت خانه سازی بازی می کنند و باعث بالارفتن قیمت خانه شده اند.
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.