


سد نامرئی در مسیر دریافت وام از بانکها/ چرا سامانه اعتبارسنجی بهروز نمیشود؟
دردسر تازه متقاضیان وام از بانکها
در حالی که اعتبارسنجی بانکی با هدف کاهش ریسک پرداخت تسهیلات اجرا شد، حالا برای بسیاری از متقاضیان به مانعی تازه در مسیر دریافت وام تبدیل شده است؛ مانعی که به دلیل تأخیر در بهروزرسانی اطلاعات، حتی پس از تسویه بدهی نیز متقاضیان را هفتهها پشت درِ بانکها نگه میدارد.
در سالهای اخیر، دریافت تسهیلات بانکی فرآیند «اعتبارسنجی» وابسته شده است؛ سازوکاری که به دنبال سیاستهای پولی بانک مرکزی در شبکه بانکی اجرا شد تا میزان ریسک اعتباری مشتریان مشخص و سقف تسهیلات قابل پرداخت به آنان تعیین شود. هرچند هدف از این سیاست، ساماندهی پرداخت وام و کاهش ریسک نکول عنوان شده است، اما در عمل برای بسیاری از متقاضیان به مانعی تازه و گاه پیچیده تبدیل شده است.
به گزارش سرویس اقتصادی تابناک، مراجعه به شعب بانکها برای دریافت تسهیلات خرد این روزها با چالشی متفاوت همراه است. در گذشته، مهمترین مانع در مسیر دریافت وام، موضوع معرفی ضامن و سختگیری شعب در تعیین تعداد و شرایط ضامنان بود؛ موضوعی که بارها مورد انتقاد متقاضیان قرار گرفت و در بسیاری از موارد، افراد به دلیل ناتوانی در معرفی ضامن مورد نظر بانک، از دریافت تسهیلات منصرف میشدند. اما اکنون حتی پیش از رسیدن به مرحله بررسی ضامن، متقاضیان باید از سد دیگری به نام سامانه اعتبارسنجی عبور کنند!
در نگاه کلان، اعتبارسنجی یکی از ابزارهای رایج در نظام بانکی برای ارزیابی توان بازپرداخت مشتریان به شمار میرود. به گونه ای که بانکها با بررسی سوابق مالی و اعتباری افراد میتوانند ریسک پرداخت تسهیلات را برآورد کرده و متناسب با آن تصمیمگیری کنند. با این حال، آنچه در عمل برای برخی متقاضیان مشکلساز شده، نحوه عملکرد و بهروزرسانی سامانههای اعتبارسنجی است.
بر اساس گزارشها و تجربه بسیاری از مراجعهکنندگان به شعب بانکها، یکی از عوامل اصلی کاهش امتیاز اعتباری، ثبت بدهی یا تأخیر در بازپرداخت اقساط تسهیلات قبلی است. این در حالی است که حتی پس از تسویه بدهی و پرداخت جریمه دیرکرد، اطلاعات مربوط به تسویه در سامانه اعتبارسنجی با تأخیر قابل توجهی بهروزرسانی میشود. در نتیجه، فردی که بدهی خود را پرداخت کرده است، ممکن است برای هفتهها همچنان در سیستم بانکی به عنوان بدهکار شناخته شود.
این تأخیر در بهروزرسانی اطلاعات، به گفته متقاضیان، عملاً روند دریافت تسهیلات را متوقف میکند؛ چرا که شعب بانکها برای آغاز فرآیند پرداخت وام، ابتدا به نتیجه استعلام اعتبارسنجی استناد میکنند. به این ترتیب، حتی اگر مشتری بدهی گذشته خود را تسویه کرده باشد، تا زمان اصلاح اطلاعات در سامانه امکان ادامه فرآیند وجود ندارد.
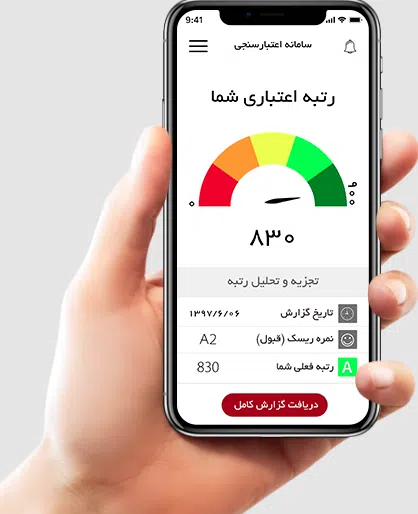
در شرایطی که بسیاری از خانوارها و کسبوکارهای کوچک در این شرایط سخت اقتصادی برای تأمین نیازهای مالی کوتاهمدت خود به وامهای خرد وابستهاند، چنین وقفههای طولانی مدت، میتواند مشکلات جدی ایجاد کند. انتظار چند هفتهای برای اصلاح یک سابقه تسویهشده، در حالی که نیاز مالی فوری وجود دارد، از نگاه بسیاری از متقاضیان قابل توجیه نیست.
با توجه به نقش بانک مرکزی به عنوان نهاد ناظر بر شبکه بانکی و متولی سیاستگذاری در این حوزه، اکنون این پرسش برای بسیاری از مردم مطرح است که چرا سامانههای مرتبط با اعتبارسنجی با چنین تأخیری بهروزرسانی میشوند و چه تدبیری برای کاهش این فاصله زمانی در نظر گرفته شده است. مسئلهای که در صورت حل نشدن، میتواند همچنان به یکی از موانع مهم در مسیر دسترسی شهروندان به تسهیلات بانکی تبدیل شود.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
ده روزه پرداخت کردم اقساط بانک ملی که یکماه بیشتر قطع بود الان حیرون وام ازدواج هشتم پاک نمیشه استعلام اقساط
بحث اعتبارسنجی نه برای مردم عادی، بلکه باید برای وام گیرندگان کلان اجراء میشد.
تو این شرایط اقتصادی که به زور شکم خودمون رو سیر میکنیم، خواه ناخواه پرداخت اقساط منظم انجام نمیگیره و حتی خیلیا توان پرداخت اقساط رو ندارند.
دولت این وسط چکار باید بکنه؟ هیچی، دوختن چشم به سفره خالی مردم
بردارید این اعتبارسنجی مزخرف رو خواهشاً
دولت باید بانک ها را درهم ادغام کند و کارکنان بالای ۲۵ سال سابقه را بازنشست کند تا بخشی از درآمد بانک بجای پرداخت حقوق و دستمزد پرسنل صرف پرداخت تسهیلات به بخش خصوصی شود.الان منابع بانک بیش از ۹۸ درصد صرف پرداخت سود به سپرده گذاران و پرداخت حقوق کارکنان می شود.
اگر قرار باشه با پرداخت بدهی به سرعت اعتبارسنجی تغییر کند، که دیگر اعتبارسنجی نیست!
در اعتبارسنجی رفتار فرد در چند سال گذشته مورد ارزیابی قرار نی گیرد.
آره متاسفانه اینم هست. البته بانک های خصوصی به مراتب بهتر از بانک های دولتی مثل ملی و سپه و... هستند. ولی آخه برای وام 40 میلیونی انقدر سخت گیری...
شیرازی جان، قبلاً اینجوری نبود.
وقتی اقساط رو تسویه میکردی روز بعدش اعتبارسنجی عوض میشد.
در کنار این ها این تناقض بزرگ بین این نوسازی نظام پرداخت و سیستم سنتی فکری رؤساي بانکی وجود دارد. چطور می شود که برای 44 میلیون وام فرزندآوری برای فردی که رتبه اعتباری A1 دارد الزام آوردن فیش حقوقی ، کسر از حقوق و یک ضامن با کسر از حقوق کنند! ای کاش قانون پرداخت وام فرزندآوری نباشد تا مردم را با کلافگی پشت باجه های بانک نگه ندارد...
من دوم دیماه سال گذشته برای وام فرزندآوری ثبت نام کردم، پانزدهم اردیبهشت جوابش تأیید شد. رفتم بانک برای تشکیل پرونده، گفت برو هفدهم خرداد برگرد.
خسته شدم، عصبیم، افسردم
با سلام
بنده رتبم آ2 بود. دو تا از قسطهای وام زوجین بانک مسکنم رو با چند روز تاخیر پرداخت کردم. جریمشم داد. الان رتبه من به همین دلیل شده سی1
واقعا از تعجب ماتم برد
من که گرفتار شدم در جنگ ۱۲ روزه قسط وام کارت اعتباری بانک سپه به دلیل هک بانک سپه به صورت خودکار از حسابم کم نشد و در سامانه مکنا بدحساب ثبت شدم
و هرچه نامه و شکایت زدم بانک مرکزی بدحساب من حذف نشده و وام دیگری را نمیتوانم به دلیل تیک بدحساب مکنا در بانک مرکزی بگیرم
وقتی مالکیت بانکها در اختیار پرسنل اونهاست و تصور میکنند مالک بانک دولتی هستند همینه
وام تپل برای کارکنان بانکهاست
وقتی آدم میره تو بانکها، اون کارمند طوری برخورد میکنه که انگار خرج ما رو او میده.
همشون تو یه مدت کوتاهی به همه چی میرسن، از کجا؟ از وامهای کلانی که برای خودشون تعریف میکنند.
اونوقت من بدبخت برای یک وام فرزندآوری (44 میلیونی) باید هفت هشت ماه تو صف باشم.
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.