


نوبت اصلاح نرخ سود رسید
نرخ سود بانکی افزایش یافت/ از ۵ تا ۲۲.۵ درصد سقف نرخ سود علیالحساب سپرده بانکی / دریافت وام از بانکها با نرخ سود جدید/ یخ وامدهی بانکها آب میشود؟!
بر اساس اعلام بانک مرکزی، اصلاح نرخ سود سپرده و تسهیلات بانکی امروز در دستور کار شورای پول و اعتبار بوده و این شورا با اصلاح نرخ سود موافقت کرده است؛ تغییری که با افزایش نرخهای قبلی همراه شده است.

به گزارش تابناک اقتصادی؛ افزایش نرخ سود سپرده بانکی ماه هاست در میان فعالان و کارشناسان بازار پولی کشور مطرح است. بسیاری بر این باورند، با توجه به تورم بالای ۴۰ درصدی، نرخ سود سپرده کمتر از ۲۰ درصد، عملا پرداخت سود منفی با سپرده گذاران بوده و بانک مرکزی و شورای پول و اعتبار باید برای تغییر آن اقدام کنند. در نهایت این موضوع امروز در دستور کار شورای پول و اعتبار قرار گرفت و این شورا با اصلاح نرخ سود سپرده و تسهیلات موافقت کرد.
بر اساس اعلام بانک مرکزی، این بانک در بخشنامه ای، مصوبه شورای پول و اعتبار درباره اصلاح نرخ سود سپرده و تسهیلات بانکی را به شبکه بانکی ابلاغ کرد.
در ابلاغیه بانک مرکزی آمده است: پیرو بخشنامه شماره ۱۲۶۶۴۲/۹۹ مورخ ۲۸/۴/۱۳۹۹ موضوع ابلاغ مصوبه یکهزار و دویست و نود و هفتمین جلسه مورخ ۲۴/۴/۱۳۹۹ شورای محترم پول و اعتبار درخصوص سقف نرخهای سود علیالحساب سپردههای سرمایهگذاری مدتدار، بدینوسیله مصوبه یکهزار و سیصد و پنجاهمین جلسه شورای پول و اعتبار در خصوص نرخهای سود تسهیلات و سود علیالحساب انواع سپردههای سرمایهگذاری مدتدار را به شرح زیر تعیین شد؛
الف) سقف نرخ سود علیالحساب سالانه سپردههای سرمایهگذاری مدتدار؛
۱- سپرده سرمایهگذاری کوتاهمدت عادی: ۵ ٪
۲- سپرده سرمایهگذاری کوتاهمدت ویژه سه ماهه: ۱۲ ٪
۳- سپرده سرمایهگذاری کوتاهمدت ویژه شش ماهه: ۱۷ ٪
۴- سپرده سرمایهگذاری بلندمدت با سررسید یک سال: ۵.۲۰ ٪
۵- سپرده سرمایهگذاری بلندمدت با سررسید دو سال: ۵.۲۱ ٪
۶- سپرده سرمایهگذاری بلندمدت با سررسید سه سال: ۵.۲۲ ٪
ب) نرخ سود تسهیلات عقود غیرمشارکتی بانکها و موسسات اعتباری غیربانکی حداکثر ۲۳ درصد و نرخ سود مورد انتظار عقود مشارکتی قابل درج در قرارداد میان بانک/موسسه اعتباری غیربانکی با مشتری معادل ۲۳ درصد تعیین میشود.
پ) نرخ سود علیالحساب سپردههای سرمایهگذاری کوتاهمدت ویژه و بلندمدت که قبل از سررسید برداشت شوند، معادل نرخ سود علیالحساب سپرده سرمایهگذاری متناظر با دوره ماندگاری آن با کسر یک واحد درصد خواهد بود.
طبق بخشنامه بانک مرکزی به شبکه بانکی، در سنوات اخیر، برخی بانکها و مؤسسات اعتباری غیربانکی با توسل به روشها و شیوههایی خاص و نامتعارف، از نرخهای سود تسهیلات و نرخهای سود علیالحساب سپردههای سرمایهگذاری مدتدار تخطی نمودهاند. همانگونه که پیش از این بارها تأکید شده است، تداوم چنین اقدامات مخرب و ناسالم، موجب خواهد شد سیاستگذاریهای پولی در کشور مخدوش شده و دستیابی به اهداف مورد نظر بانک مرکزی با موانع جدی روبهرو شود. علاوه بر این، چنین اقداماتی سبب بالا رفتن هزینه تمام شده پول در مؤسسات اعتباری شده و تهدیدی برای ثبات و سلامت مؤسسات اعتباری محسوب میشود؛ لذا ضروری است، بانکها و مؤسسات اعتباری غیربانکی در اجرای نرخهای جدید مصوب شورای پول و اعتبار موارد زیر را به جدیت رعایت نمایند؛
۱ـ استفاده از هر گونه ابزار و روشی برای تجهیز منابع که به هر نحو موجب تخطی از نرخهای سود علیالحساب مصوب شورای پول و اعتبار میشود، اکیداً ممنوع است. در همین رابطه تأکید میدارد، ایجاد قابلیت دریافت و پرداخت در حسابهای سپرده سرمایهگذاری کوتاهمدت ویژه و سپرده سرمایهگذاری بلندمدت وت حقق هرگونه تراکنش غیر از تراکنشهای مربوط به ایجاد یا ابطال حسابهای سپرده مذکور و همچنین اتصال کارت پرداخت به آن حسابها و نیز افتتاح هرگونه حسابهای سپرده سرمایهگذاری بلندمدت یا کوتاهمدت ویژه با عناوین طرحهای مختلف که عملاً دارای ماهیت کوتاهمدت عادی بوده و واریز و برداشت وجوه در آنها امکانپذیر میباشد، ممنوع است.
۲ ـ مطابق مصوبه جلسه مورخ ۲۰/۹/۱۳۹۷ شورای پول و اعتبار ابلاغی طی بخشنامه شماره ۳۴۴۳۳۶/۹۷ مورخ ۱/۱۰/۱۳۹۷، معیار پرداخت سود علیالحساب سپردههای سرمایهگذاری کوتاهمدت عادی ماهشمار میباشد؛ به گونهای که باید حداقل مانده حساب در ماه مبنای محاسبه سود علیالحساب سپردههای مزبور محسوب شود؛ لذا مجدداً بر لزوم رعایت دقیق این مهم تأکید میگردد.
۳ ـ افتتاح و نگهداری سپردههای سرمایهگذاری کوتاهمدت ویژه و یا بلندمدت که دارای دو بخش ثابت (غیرقابل برداشت) و متغیر (دارای تراکنش) میباشند، ممنوع است.
۴ ـ اتصال کارت به سپردههای سرمایهگذاری کوتاهمدت عادی اشخاص حقوقی مطلقاً ممنوع میباشد.
۵ ـ سود علیالحساب سپردههای سرمایهگذاری مدتدار باید در مقاطع زمانی ماهانه به حساب قرضالحسنه جاری یا قرضالحسنه پسانداز یا حساب سپرده سرمایهگذاری کوتاهمدت عادی سپردهگذار در همان مؤسسه اعتباری واریز گردد.
۶ ـ افتتاح و یا نگهداری هریک از انواع حسابهای سپرده برای سپردهگذاران که رصد و کنترل گردش و مانده آنها صرفاً با اخذ مجوز از دفتر مرکزی بانک یا مؤسسه اعتباری غیربانکی امکانپذیر میباشد و نیز اعمال محدودیتهای سیستمی و وضع محدودیت در سطح دسترسی به سیستم نرمافزاری بانک/مؤسسه اعتباری غیربانکی که امکان رویت و رصد برخی حسابهای سپرده سپردهگذاران را از بازرسان بانک مرکزی سلب مینماید، اکیداً ممنوع است.
۷ ـ واریز هرگونه وجه مازاد بر سود علیالحساب مصوب شورای پول و اعتبار در تاریخهای متفاوت به حسابهای دیگر سپردهگذار اعم از حسابهایسپرده سرمایهگذاری مدتدار و یا حسابهای سپرده قرضالحسنه جاری یا پسانداز، اکیداً ممنوع است.
۸ ـ پرداخت سود علیالحساب سپرده در ابتدای دوره و یا در مقاطع زمانی غیر از آن چه در بند (۵) فوق ذکر شده، به سپردهگذار اکیداً ممنوع است.
۹ ـ ارایه پیشنهادات و تبلیغات به هر نحو در رسانهها اعم از رسانه ملی، روزنامهها و جراید، شبکههای اجتماعی، تبلیغات محیطی و ... مبنی بر اختصاص سود علیالحساب سپرده سرمایهگذاری مدتدار بیش از نرخهای سود علیالحساب مصوب شورای پول و اعتبار، ممنوع است.
۱۰ ـ هر گونه حسابهای سپرده سرمایهگذاری مدتدار مختص کارکنان مؤسسه اعتباری با نرخهای سود علیالحساب ترجیحی و بالاتر از نرخهای مصوب شورای پول و اعتبار اکیداً ممنوع است.
۱۱ ـ هرگونه افتتاح حساب سپرده با شماره مشتریهای متفاوت برای یک شخص حقیقی/حقوقی ممنوع میباشد.
۱۲ ـ همان گونه که فوقاً اشاره شد، از این پس نرخ شکست در مواقع بستن سپردههای سرمایهگذاری کوتاهمدت ویژه و سرمایهگذاری بلندمدت، معادل نرخ سود علیالحساب سپرده متناظر دوره ماندگاری سپرده سرمایهگذاری مدتدار، حسب مورد کوتاهمدت ویژه و یا بلندمدت، پس از کسر یک واحد درصد به شرح جدول زیر میباشد که باید در قراردادهای افتتاح حسابهای سپرده سرمایهگذاری کوتاه مدت ویژه و بلندمدت با مشتری، تصریح شود.
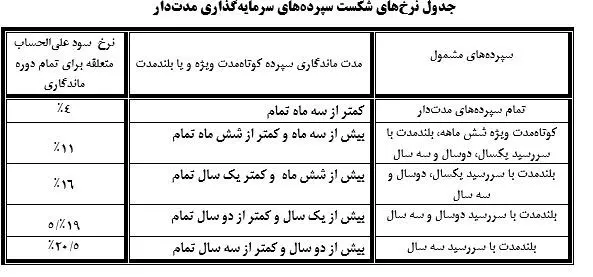
۱۳ ـ از تاریخ ابلاغ این بخشنامه، نرخ سود علیالحساب تمامی سپردههای سرمایهگذاری کوتاهمدت عادی نزد بانک/مؤسسه اعتباری غیربانکی، معادل ۵ درصد میباشد. در این خصوص نیازی به توافق و یا انعقاد قرارداد جدید با سپردهگذاران نمیباشد.
۱۴ ـ نرخ سود علیالحساب سپردههای سرمایهگذاری کوتاهمدت ویژه و سپردههای سرمایهگذاری بلندمدت که پیش از ابلاغ این بخشنامه نزد بانک/مؤسسه اعتباری غیربانکی افتتاح گردیدهاند، تا سررسید، بدون تغییر باقی خواهد ماند. شایان ذکر میداند نرخ سود بالاتر از نرخهای سود مصوب شورای پول و اعتبار در قراردادهای سپردههای مذکور نافذ نبوده و قابل استناد نمیباشد. بدیهی است در صورت درخواست مکتوب سپردهگذاران سپردههای مزبور، بانک/مؤسسه اعتباری غیربانکی میتواند نسبت به بستن سپردههای یادشده با رعایت نرخهای شکست مذکور در این بخشنامه، اقدام و با رعایت مفاد این بخشنامه، حساب سرمایه گذاری بلندمدت برای ایشان افتتاح نماید.
۱۵ ـ مدیر ارشد واحد رعایت قوانین و مقررات (تطبیق) بانک/مؤسسه اعتباری غیربانکی موظف است هر دو هفته گزارش عملکرد مؤسسه اعتباری در خصوص رعایت نرخهای سود ابلاغی به موجب این بخشنامه را به کمیته رعایت قوانین و مقررات (تطبیق) و هیأت مدیره ارایه نماید. همچنین نسخهای از گزارش مذکور با امضای رییس کمیته رعایت قوانین و مقررات (تطبیق)، به مدیریتکل نظارت بر بانکها و مؤسسات اعتباری غیربانکی بانک مرکزی ارایه نماید.
۱۶ ـ مدیرعامل بانک/ مؤسسه اعتباری غیربانکی مسئول پیادهسازی و مهیا نمودن بسترها و زیرساختهای لازم برای اجرای فوری، کامل و دقیق مفاد این بخشنامه خواهد بود.
۱۷ ـ بانک مرکزی در مقاطع ماهانه پس از ابلاغ و اجرای این بخشنامه، نسبت به بررسی میزان رعایت مفاد این بخشنامه توسط بانکها و مؤسسات اعتباری غیربانکی اقدام خواهد کرد. در صورت عدم رعایت نرخهای سود مصوب شورای پول و اعتبار، علاوه بر اتخاذ اقدامات نظارتی مندرج در بخشنامه شماره ۲۵۵۶۶۹/۰۱ مورخ ۱۳/۱۰/۱۴۰۱ بانک مرکزی در خصوص بانک یا مؤسسه اعتباری متخلف، مراتب با قید تسریع و خارج از نوبت برای رسیدگی به هیأت انتظامی بانکها ارجاع خواهد شد. ضمناً همانگونه که فوقاً اشاره شد، بر اساس مصوبه صدرالذکر شورای محترم پول و اعتبار، شرط گذشت یک سال از زمان انتصاب برای بررسی مجدد صلاحیت مدیران بانکها و موسسات اعتباری غیربانکی، موضوع ماده (۲۹) «دستورالعمل نحوه احراز و لغو تأییدیه صلاحیت حرفهای مدیران موسسات اعتباری» در رابطه با رعایت مفاد این بخشنامه نافذ نمیباشد؛ لذا در صورت تخطی از مفاد بخشنامه حاضر، علاوه بر ارجاع موضوع به هیأت انتظامی بانکها، صلاحیت حرفهای مدیرعامل و تمامی اعضای هیأتمدیره بانک و یا مؤسسه اعتباری غیربانکی متخلف در کمیسیون احراز و لغو تاییدیه صلاحیت حرفهای مدیران مؤسسات اعتباری بانک مرکزی برای اتخاذ تصمیم در خصوص تداوم تصدی سمت مدیریتی آنها مطرح و مورد بررسی قرار خواهد گرفت.
۱۸ ـ تمامی کارکنان ذیربط در مؤسسه اعتباری به ویژه مدیر ارشد واحد رعایت قوانین و مقررات (تطبیق)، رییس و اعضای کمیته تطبیق، مدیران حوزه فنآوری اطلاعات، رؤسا و کارکنان شعب که به هر نحو از مفاد این بخشنامه تخطی کرده یا زمینه تخطی از آن را فراهم نموده باشند، با دستور کتبی بانک مرکزی از سمت خود عزل شده، مراتب در بررسی صلاحیت تصدی هرگونه سمت مدیریتی در شبکه بانکی که مستلزم تأیید صلاحیت از سوی بانک مرکزی باشد، لحاظ خواهد شد.
۱۹ ـ ضمناً بر رعایت مفاد بخشنامه شماره ۳۷۵۵۱۷/۰۰ مورخ ۲۳/۱۲/۱۴۰۰ مبنی بر ممنوعیت اخذ هرگونه سپرده به عنوان وثیقه نقدی تسهیلات به هر عنوان، قبل یا بعد از تسهیلات و نیز مسدود نمودن بخشی از تسهیلات اعطایی به هر نحو و نیز بخشنامه شماره ۱۰۸۴۹۵/۰۱ مورخ ۲/۵/۱۴۰۱ موضوع ممنوعیت صدور ضمانتنامه بانکی برای تضمین تسهیلات اعطای خود بانک/مؤسسه اعتباری غیربانکی، مجدداً تآکید میگردد.
در خاتمه، ضمن یادآوری این که مسئولیت حسن اجرای ضوابط و دستورالعملهای ابلاغی بر عهده اعضای هیأت مدیره، مدیرانعامل و سایر اعضای هیأت عامل بانکها و مؤسسات اعتباری غیربانکی میباشد و تأکید بر اینکه بانک مرکزی بر رعایت نرخهای سود علیالحساب سپرده، نظارت لازم را معمول و با موارد نقض آن برخورد قاطع خواهد نمود، خواهشمند است دستور فرمایند مراتب به قید تسریع و با لحاظ مفاد بخشنامه شماره ۱۴۹۱۵۳/۹۶ مورخ ۱۶/۵/۱۳۹۶ به تمامی شعب و واحدهای ذیربط آن بانک/مؤسسه اعتباری غیربانکی به ویژه واحدهای فناوری اطلاعات ذیمدخل ابلاغ شده و با اطلاعرسانی مناسب و مقتضی به سپردهگذاران محترم بر حسن اجرای آن نظارت دقیق بهعمل آید.
یخ وامدهی بانکها آب میشود؟!
در ماه های اخیر، صف متقاضیان وام در بانکها زیاد شده است؛ رشد میزان تقاضایی که در پی کمارزش شدن پول ملی و نیاز مردم برای تامین ضروریات روز به روز بیشتر میشود؛ اما در این میان بسیاری از بانک ها در پاسخ به متقاضیان، از نبود منابع و بخشنامه های بانک مرکزی سخن می گفتند و برخی نیز به زمزمه افزایش نرخ سود تسهیلات اشاره داشتند و معتقد بودند بانک ها منتظر چراغ سبز بانک مرکزی برای بالابردن نرخ سود وام ها هستند و پس از آن با درخواست متقاضیان وام موافقت خواهند کرد. هرچند این یکی از دلایل، روند کاهشی پرداخت وام خرد به مردم بوده است، به نظر می رسد دست کم در مقطع کنونی، بانک برای جذب سپرده های بانکی با نرخ سود جدید، ارائه تسهیلات به مردم را تسهیل کنند؛ خواسته ای که باید دید با نرخ سود جدید تا چه اندازه با استقبال متقاضیان وام روبه رو خواهد شد؟!
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
برای وام رفتم بانک گفتم یک ماشین دیدم می خواهم بخرم وام می خواهم به مبلغ یک میلیارد تومان،ان شخص مشخصات من را وارد کرد و بعد از پنج دقیقه گفت می توانید این وام را با یک درصد سود بگیرید؟ و همان ؟وقع بدون هیچ ضامنی این مبلغ را همان موقع به حسابم ریخت؟ همینطور مانده بودم در عرض کمتر از یک ربع و وام را گرفتم،ولی در ایران تقاضای پنجاه میلیون وام کردم بعد از هفته ها دویدن و سه نفر ضامن که این بازنشسته است نمیشود و ان حقوقش پایین است بلاخره ضامن درست شد و چند روز بعد برای دریافت وجه رفتم بانک گفت نمی دهیم گفتم چرا گفت امروز یک ضامن شما یک چک برگشتی داشته است و وام را ندادن؟بنازم به این سیستم؟خود قضاوت کنید کی می توانیم ما سیستم بانکی خودمان را مثل این کافرها کنیم به قول خودشان؟؟؟؟
نرخ سود بانکی 22.5 درصد، نرخ بهرۀ وام بانکی 23 درصد. به بیان خیلی ساده یعنی بانکها پول رو از افراد نیازمند میگیرن، نیم درصدشو به عنوان کارمزد (شیتیل) برمیدارن و مابقی رو به افراد ثروتمند میدن. در نتیجه ثروتمندان هرروز ثروتمندتر میشن و فقرا هرروز فقیرتر. "دولت محرومان" که میگن همینه...
قبلا که سود بالاتر بود ،اینا دیگه کین
بعضا در صف های نانوایی ما بحث می کنیم که آیا مقصر اوضاع بد اقتصادی مردم هستند یا دولت مردان
برخی ها می گویند که مردم مقصر هستند که چشم طمع خود را نمی توانند ببندند و هر کالایی را به هر قیمتی می خرند و اگر مردم چشم و دل سیری داشتیم بازار هم حبابی و متورم نبود
اما برخی افراد به عکس این موضوع اعتقاد دارند و می گویند که دولت ها نتوانسته اند فرهنگ مناسبی پیاده کنند و ...
اما واقعیت چیز دیگری است.
در واقع دولت مردان حکم پدر و مادر و مردم هم حکم فرزندان را دارند
اگر بچه ها پای خودشان را روی زمین بکوبند و چیپس و پفک از پدر و مادر بخواهند پدر و مادر هم چیپس و پفک می خرد و اما اگر فرزندان چیزهای باارزش تری بخواهند آنها هم چیز با ارزش در اختیار بچه ها قرار می دهند
خدا به بندگانش می گوید از من بخواهید تا شما را اجابت کنم و ما بندگان هستیم که چیز با ارزش از خدا نمی خواهیم که خواسته ما را اجابت کند و مسلما اگر چیز مضر از خدا بخواهیم خدا هم بخاطر اینکه بندگانش را دوست دارد به آنها نمی دهد
حکایت مشکلات ما هم در این موضوع نهفته است که مطالبات ما مردم از دولتمردان ناچیز و بی ارزش است
ما اولین خواسته ای که باید از دولت مردان داشته باشیم مرغ و تخم مرغ نباید باشد و یا خودرو و مسکن نباشد
بلکه خواسته اصلی ما از دولت مردان باید این باشد که چرا پول در این کشور همیشه باید در حال بی ارزش شدن باشد و چرا نباید برای یکبار هم شده مردم احساس کنند که ریال در برابر دلار در حال باارزش شدن است
مگر اینکه صاحب چندین خانه و خودرو باشیم که به خیال خام خودمان فکر کنیم که با تورم آنها هم با ارزش و ما سود می کنیم در حالی که نمی فهمیم که اگر بخواهیم آنها را تبدیل به احسن کنیم باید پول بیشتری بدهیم
اگر خواسته واقعی و مصرانه مردم متمرکز روی با ارزش کردن پول کشور باشد و برای آن دست و پا بدهیم یقین بدانید که مشکل مرغ و تخم مرغ و مسکن و خودرو هم حل خواهد شد
به عبارت خلاصه مشکل در نوع مطالبات ما مردم است که باید تغییر کند تا اوضاع تغییر کند و نشان می دهد که نوع مطالبه گری ما درست نیست که اوضاع درست نمی شود
این یعنی برداشت... از حساب مردم... پول را ذر بانک سپرذه کن و حداقل 30 درصد از ارزش پولتو به ما بده.... البته در 6 ماه و خدا میدونه در 3 سال ایا ارزش پولت به صفر میرسه یا شاید مجبور بشی یه پولی هم از جیبت بدی...
پول تو بانک گذاشتن یعنی خودتو بدبخت میکنی تورم ۶۰ درصد سود بانکی ۲۰ درصد یعنی به مردم کم درآمد هم رحم نمی کنن سعی کنین یارانه هم پول بگیرین یه کلکی دارن
خودکشی ثرمایه در بانک
یک میلیون میزارین توی بانک . بعد یک ماه 3000 هزار تومان بهت سود میده که میشه باهاش یه اب نبات چوبی کودکانه خرید . سود بانکی خیلی کمه
نه جالب نیست دلار و سکه بخریم بهتره
چهارساله می دادند 25 درصد
الان به نظرتون خیلی کار شاقی کردید!!؟ کجای این افزایش واسه مردم جذابیت داره اخه
هدف اصلی آقایون افزایش نرخ سود بانکی بود وگرنه اصلأ براشون مهم نیست که تورم تو کشور چند درصده وچه اتفاقی میخواد بیفته ،قشر ضعیف وبدبختی جامعه که میخوان یک وام بگیرن باید دوبرابرش رو پس بدن ،بالاخره دولت اسلامی همینه دیگه
عملا با کاهش سود حسابهای کوتاه مدت که پول مود درصد مردم و شامل میشه هیج هزینه ای به بانکها تحمیل نشده بلکه از این محل هم سود کردند به خصوصا واریز سود حسابهای بلند مدت به حساب قرض الحسنه که هیچ سودی برای اون تعلق نمی گیره این به زبان ساده یعنی سود دو سره برای بانکها
وقتی صنعت و تولید جذاب نباشه ،سرمایه ها میره سمت جاهایی که نباید بره ... پس تجدید نظر کنید.
برخی چیزها توضیح واضحات است نمیدونم بانک مرکزی سوادشو نداره یا مسأله ای هست که در علم اقتصاد توضیح داده نشده و مسئولین میدونند. اگر هدف نخریدن دلار است حداقل ۳۵ درصد باید سود بانک بدین من حداقل حساب کردم معقولانه ۵۰ درصد است.
اينها سوادشو دارند خيلي هم بيشتر از بنده و شما دارند، هدف كنترل نقدينگي بوده نه نخريدن دلار
بااین نرخ سودبانکی هیچکس سرمایه اش راتوبانک نمیگذارد
۵درصدهم سوداست؟!!وقتی میخواهیدبه مردم وام بدهید۱۸تا۲۴ درصد حساب میکنید اشتباه بزرگیه آدم پولشوتوبانک بگذاره
بانک مرکزی همه کار بکند و از همه مهم تر خروج ارز از کانال درهم به کانادا و غرب را به شدت کنترل کند که خود به بازار مالی آرامش میاره
خواب بودید..الان یک سری بانکهای خصوصی قبل از ابلاغ از ۲ هفته پیش شروع کرده بودند به دادن سود ۲۳ درصد که البته با این تورم زیر ۳۰ درصد یعنی ضرر
باز هم همه چیز به نفع زعمای قوم که سرمایه داران بزرگ کشور هم هستند خواهد بود
من ميييييييييييييييييييييييييييييييييييييييدونم!!!
سه سال بخاطر ۲۲.۵ درصد جذاب نیست پول سه سال رو یه زمین یا خونه بخوابه ۳ برابر سود میاره درصد کوتاه مدت هم که کاهش دادید از این به بعد پول را تو خونه جمع میکنم هر وقت زیاد شد بانک میارم سپرده بلند مدت چون ۵ درصد کوتاه مدت ارزش بانک رفتنو نداره
وقتی نرخ تورمی بیش از ۴۰ درصد است
و نرخ واقعی بازار بیش از ۶۰ درصد است
چطور بانکها میخواهند با ۲۱ و ۲۳ درصد مردم را به سپرده سرمایه گزاری یک و دو ساله راضی کنند ؟؟؟
اینطور که مردم در هر ماه حداقل ۳۸ درصد متضرر میگردند ؟و ارزش پولشان کاهش می یابد ؟
شرایط را بهتر که نکردند هیچ بدتر کردند!!!
یعنی چی که سه ساله ۲۲ درصد؟! بابا مملکت به گفته خودتان ۵۰ درصد تورم داره اون وقت طرف پولش را سه ساله بگذاره در بانک ۲۲ درصد بگیره؟!!
نتیجه گرفتم هر چه زودتر پس اندازم را از بانک دربیارم برم دارقوزآباد یک آپارتمان ۴۰ متری بخرم
با این تورم سود بانکی خیلی کمه این عدالت نیست باید بیشتر ازاین شود با این سود ارزش پول صفر میشود اقتصاد کشور مدیر کار بلد میخواد
مدرک تحصیلی مسئولان و مدیران فعلی کشور سهمیه ایست
با این کار دوباره قیمت ها بالاتر میره
آخه این کجا کارشناسی شده است
منتظر گرانی دلار و طلا باید باشیم
اين كار با هدف كنترل نقدينگي و در نتجه كاهش تورم صورت گرفته است.
اینهم تیر خلاص بر پیکر نیمه جان بورس
البته تصمیم درستی بود و نرخ سود بانکی باید بیشترازاینها افزایش پیدا میکرد
اين افزايش اندك هيچ تاثيري بر روي بورس نخواهد گذاشت.
کاهش پیدا کرده سود بانکی نه افزایش
شماها چهار عمل اصلی ریاضی یعنی ضرب و تقسیم و جمع و منها را بلد نیستید؟؟؟؟؟؟
بورس چیه ؟ اینهمه آدم رو بدبخت کرد
اولا سود کوتاه مدت کم شد و این یعنی خروج به امثال بورس
دوم بقیش هم تا 20 درصده و این هم خیلی کمه ...
کسی هست پولشو کوتاه مدت بانک بذاره برا سود۵ درصد؟ یعنی هر یک میلیون ماهی۳ هزارتومن! پولتو بده پهن بخری سودش خیلی بیشتراز بانکه
عوضش بعضی ها در این مملکت هستند چندین سه هزار میلیاد تومن اختلاس می کنند .
مگه مردم گدا هستند برای سه هزار تومن، یک میلیون تومن پولشون رو تقدیم بانک بکنند ؟!!!!!
مهمترین اتفاق کاهش سود سپرده های کوتاه مدت از 10 درصد به 5 درصد است
بیشتر شبییه جوک میمونه
تورم ۸۰ درصد
نرخ سود سپرده ۲۰ درصد
جوک هم یه منطقی توشه
کاهش سود سپرده گذاری کوتاه عادی به ۵ درصد ، یعنی اینکه مختصر سودی که به دارندگان پس اندازهای خرد داده میشد ، نصف شد
اینم حمایت از اقشار کم درآمد
پول توی شبکه بانکی نگذارید و بانک دارها با پولهای شما میروند سرمایه گذاری و طلا میخرند
بالاخره فرزین دست به کار شد
هرچند خیلی دیر
چند دهم درصد به سود بانکی اضافه کرده استاد پهلوون فرزین میشود دست به کاری؟؟؟؟؟
دکتر جون مطمئنی دکتری؟؟
فرزین هم یه چیز توووو مایه های صالح آبادیه
تورم سالانه حداقل 50 درصد، سود سپرده سالانه 20.5 درصد، اگر تمایل دارید ارزش پول شما در یک سال کمتر از نصف شود در بانک ها سرمایه گذاری کنید!!!
دکتر رئیسی را خوب اومدی! آخرش هم نفهمیدیدم ایشان دکتراشون را از کدوم دانشگاه گرفتند؟
انصافا سیاست جدید بانک مرکزی خوبه. همه با هم به تیم اقتصادی دکتر رئیسی باید کمک کنیم تا شاهد تقویت پول ملی باشیم
با چه دقتی هم صدم درصد سود را زدند پدر آمرزیده ها ، منتهی
خودروسازان ۲ برابر و ۳ برابر کرده اند محصولات فوق پیشرفته شان را و هیچ کس به روی مبارک نمی آورد و تازه آقایون خودروساز در فکر حساب وکالتی هستند تا جیب مردم را اینگونه خالی کنند
سپرده گذاری با توجه به تورم ۱۰۰ درصدی و نه ۵۰ درصدی ادعایی آقایون مثل دوره احمدی نژاد ، حماقت محض است
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.