


در غول پالایشی اصفهان چه خبر است؟ / آقای عظیمی فر خبر دارید!
فیل پالایشی اصفهان، موش زایید!
کاهش سود خالص، افت سود انباشته و رشد سرسامآور بدهیها و هزینهها، تصویر تازهای از پالایشگاه نفت اصفهان ترسیم کرده است؛ شرکتی که روزگاری نماد سودآوری گروه پالایشی بود، حالا به یکی از نگرانیهای جدی سهامداران بورس بدل شده است.
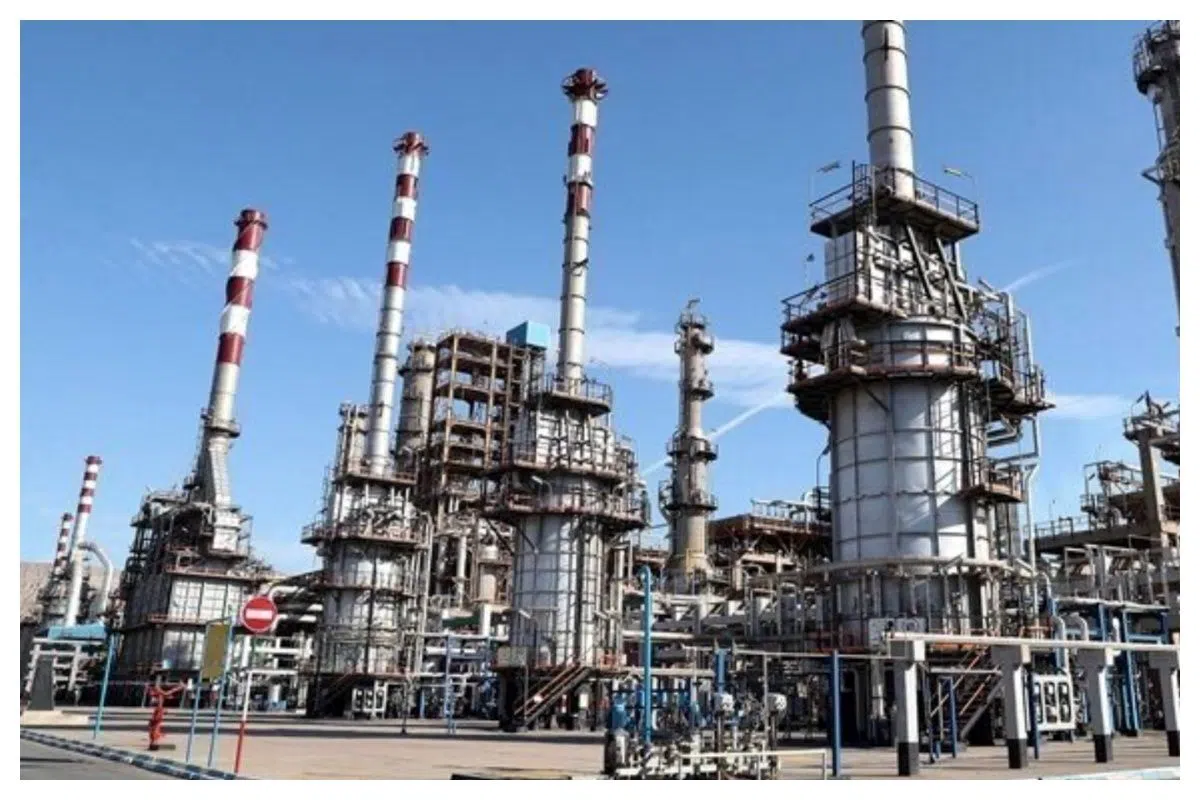
پالایشگاه نفت اصفهان با نماد شپنا که سالها به عنوان یکی از شرکتهای شاخص و سودآور در بازار سرمایه شناخته میشد، در سال مالی ۱۴۰۳ عملکردی به نمایش گذاشته که نگرانیهای جدی برای سهامداران و تحلیلگران ایجاد کرده است.
به گزارش سرویس اقتصادی تابناک، مرور صورتهای مالی حسابرسیشده این شرکت نشان میدهد که سود خالص شپنا نسبت به سال قبل ۱۸ درصد کاهش یافته و در نتیجه بیش از شش هزار و ۸۰۰ میلیارد تومان از سود شرکت کاسته شده است. این افت سودآوری به معنای آن است که سود هر سهم نیز با همین نسبت کاهش یافته و به ۶۰۷ ریال رسیده است؛ رقمی که در مقایسه با سالهای گذشته حاکی از افت جایگاه این شرکت در میان شرکتهای همگروه خود در بورس است.
این کاهش سودآوری تنها محدود به سود خالص نبوده و سود انباشته شرکت نیز در سال گذشته افت ۲۰ درصدی را تجربه کرده است. به عبارت دیگر، بیش از هفت هزار و ۸۰۰ میلیارد تومان از سود انباشته پالایشگاه نفت اصفهان طی یک سال مالی از بین رفته که این موضوع میتواند در تصمیمگیریهای آتی شرکت برای تقسیم سود، سرمایهگذاریهای توسعهای و حتی توان بازپرداخت تعهدات مالی اثر منفی بگذارد. چنین روندی برای شرکتی که در سالهای گذشته همواره بهعنوان یکی از موتورهای سودآوری گروه پالایشی مطرح بود، یک زنگ خطر جدی تلقی میشود.
تولید صفر بنزین اکتان ۹۵ یورو ۵ حقیقت دارد؟
طبق جدیدترین اطلاعات منتشر شده از این پالایشگاه بورسی در تاریخ یک ماهه منتهی به ۳۱ مرداد سال جاری، وضعیت تولید بنزین اکتان ۹۵ یورو ۵، بنزین با عدد اکتان ۸۷ مشابه یورو ۴ و یورو ۵ و همچنین گازوئیل با عدد گوگردی بین صفر تا ۱۰ پی پیام، صفر گزارش شده است. البته در این تاریخ تولید برخی دیگر از فرآوردهها نیز صفر گزارش شده است.
همزمان با افت سوددهی، بررسیها حاکی از رشد بدهیهای شرکت است. پالایشگاه نفت اصفهان در سال ۱۴۰۳ بیش از ۳۶۱ میلیارد تومان بدهی بلندمدت ثبت کرده و میزان تسهیلات مالی دریافتی خود را به بیش از ۱۱ هزار و ۸۰۰ میلیارد تومان رسانده است؛ رقمی که نسبت به سالهای گذشته حدود ۲۲ درصد افزایش یافته است. این اتکای روزافزون به تسهیلات مالی و بدهی، نه تنها ساختار ترازنامه شرکت را شکنندهتر کرده، بلکه فشار مضاعفی بر هزینههای مالی و سودآوری وارد آورده است.
کنترل هزینه ها، افسارگسیخته شد!
افزایش هزینهها نیز بخش دیگری از چالشهای جدی شپنا در سال گذشته بوده است. هزینههای فروش، اداری و عمومی با رشد ۲۵ درصدی به بیش از شش هزار و ۱۷۹ میلیارد تومان رسیده و هزینههای مالی نیز با ۲۲ درصد رشد از مرز دو هزار و ۹۴۳ میلیارد تومان عبور کرده است. این افزایش هزینهها نشان میدهد که شرکت نه تنها در زمینه سودآوری با افت مواجه است، بلکه در کنترل هزینههای خود نیز موفق عمل نکرده و همین مسأله سود عملیاتی و خالص را بیش از پیش تحت فشار قرار داده است.
مجموع این عوامل تصویری از یک شرکت ارائه میدهد که باوجود سهم 20 درصدی در سبد تولید بنزین کشور و سابقه و جایگاه مهم خود در صنعت پالایشگاهی، با مجموعهای از مشکلات ساختاری و مالی روبهروست. کاهش سودآوری، افت سود انباشته، افزایش بدهیها و رشد هزینههای مالی و اداری همگی نشانههایی از ضعف در مدیریت منابع و برنامهریزی استراتژیک هستند.
به گزارش تابناک، اگر این روند ادامه یابد، نه تنها جایگاه شپنا در بازار سرمایه تضعیف میشود، بلکه توان آن در تأمین امنیت انرژی و ایفای نقش در اقتصاد ملی نیز با تهدید جدی مواجه میشود. این وضعیت بیش از هر زمان دیگری نیازمند بازنگری در سیاستهای مالی و عملیاتی شرکت است تا از تعمیق بحران جلوگیری شود و اعتماد سهامداران دوباره به این نماد کلیدی بازگردد.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
نزدیکه به سیصد نفر نیروی الکی با فامیل بازی و بدون هیچ آزمون و بدون هیچ مدرک درسی مرتبط ریختن توی پالایشگاه مدیران به هم دیگه پاس کاری میکنند فامیلها را میانگینکحقوق اینها ماهی پنجاه تا شصت میلیون تومانه این یعنی ضرر انباشته
آمار از کجا اومده...شاید دارن پولشویی می کنن؟؟؟
بیچاره مردم
تا جایی که من این شرکت رو دنبال می کنم و توی مصاحبه مدیرعامل ومدیران شرکت خوندم و پیگیری می کنم هیچ پروژه ای متوقف نشده بلکه متناسب با درآمد پالایشگاه پروژه ها اولویت بندی و همه در خال انجامه
سلام من یکی از سهامداران پالایشگاه اصفهان هستم. در جریانم که این شرکت کلی پروژه های ملی عظیم در حال اجرا دارند که هزینه های بالایی داره خوب معلومه که روی سهم تاثیر کوتاه مدت میگذاره این شرکت آینده ای روشن داره بی دلیل سهامداران رو نترسونید.تابناک از کجا بدون استناد علمی و بر چه اساسی گزارش گزینشی و بدون در نظر گرفتن اهداف بلند مدت این شرکت می زنید. محتوا ا کم آوردید؟یا غرضی پشتشه؟
سلام آقا کیامهر همانکونه که مطلع می باشید این هلدینگ پروژه های زیادی داشت اما متاسقانه بدلیل ضعف مدیریت و کمبود نقدینگی اکثر پروژه ها را تعطیل کردند
تو رو خدا دانشگاه پیام نور رو در دانشگاههای دیگه ادغام کنین، به خدا ما دانشجویان پیام نور از شهریه گزافی که دائما درحال افزایشه خسته شدیم.
متاسفانه اکثر شرکت های بورسی از انتفاع افتاده اند مگه شتران، شبریز و یا شبندر وضعیت بهتری نسبت به شپنا دارند؟؟؟ متاسفانه سیاست های کلان اقتصادی از دوره مرحوم رییسی پول ناچیز سهامداران حقیقی رو در کوره پول سوز بورس سوزانده و ازبین برده و دولت پزشکیان هم در خصوص بورس جانشین خلف ایشان است. البته بغیر از دوره آقای همتی. ضمنا اوضاع بهم ریختگی سیاسی منطقه و جهان هم مضف بر علت یاد شده است
همشون با هم هستن
در غول پالایشی اصفهان چه خبر است؟ / آقای عظیمی فر خبر دارید!
بله که خبر دارم.
بخور بخور هستش
حق سهام داران را ميخورند و يك آب هم روش
اینترنت هم مثل نان سنگک شده است و گرانتر اما اندازه اش کوچک تر می شود
در مورد گرانی جدید بسته های اینترنت فیبرنوری مخابرات هم مطلب بزنید
بسته ها با سرعت ۱۰۰ مگابیت بر ثانیه اش نرخ معقول است ولی برای بسته های ۱۰۰۰ مگابیت بر ثانیه آنها تعرفه را ۵۰ درصد گران تر از حالت عادی کرده اند
آقایون تشویق به فیبرنوری کردند بعد الان تعرفه سرعت بالا را عجیب گران کرده اند
پنج درصد گران تر از سرعت ۱۰۰ معقول است نه ۵۰ درصد
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.