


تابناک بررسی کرد
شرکت گل گهر زیر ذره بین؛ از جهش ۲۰ هزار درصدی سایر هزینهها تا بدهی ۸ هزار میلیاردی
صورتهای مالی گلگهر از یک واقعیت نگرانکننده پرده برمیدارد؛ جهش سنگین هزینههای اداری، مالی و سایر هزینهها در کنار رشد قابل توجه بدهیهای تسهیلاتی، فشار تازهای بر ساختار مالی این شرکت بورسی وارد کرده و پرسشهایی جدی درباره نحوه مدیریت منابع و مصارف در گلگهر به وجود آورده است.
به گزارش خبرنگار اقتصادی تابناک، بررسی تازهترین صورتهای مالی شرکت معدنی و صنعتی گلگهر نشان میدهد این شرکت بورسی در عملکرد ۹ ماهه منتهی به پایان شهریور ۱۴۰۵، آنگونه که انتظار میرفت ظاهر نشده و رشد سودآوری آن با واقعیتهای تورمی اقتصاد ایران همخوان نیست. در شرایطی که هم تورم مصرفکننده و هم تورم تولیدکننده در سطوح بالایی قرار داشتهاند، سود خالص گلگهر تنها ۲۸ درصد افزایش یافته؛ رشدی که نهتنها فراتر از تورم نیست، بلکه از آن عقب مانده و از منظر مالی، نشانهای از یک عملکرد درخشان به حساب نمیآید.
بیش از ۹ هزار میلیارد تومان صرف هزینه های اداری؟
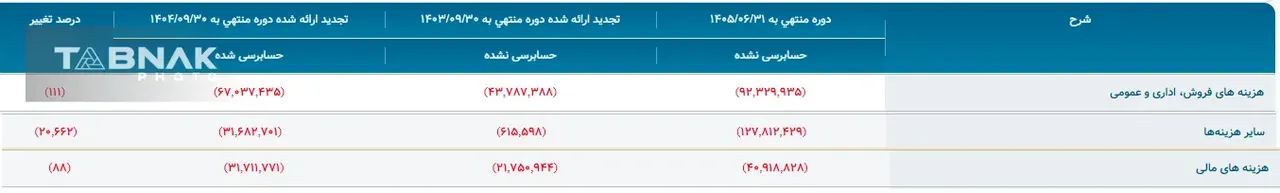
این در حالی است که در سمت هزینهها، صورتهای مالی گلگهر تصویری نگرانکنندهتر ارائه میدهد. هزینههای فروش، اداری و عمومی شرکت با جهش ۱۱۱ درصدی به بیش از ۹ هزار و ۲۳۲ میلیارد تومان رسیده است؛ افزایشی سنگین که بهروشنی نشان میدهد بخش مهمی از منابع شرکت در این مسیر مصرف شده و فشار مستقیمی بر سودآوری وارد کرده است.
بیشتر بخوانید:
دستگاه قضایی ریخت و پاش در گل گهر را تایید کرد!
هزینه های مالی گل گهر ۸۸ درصد بیشتر شد
از سوی دیگر، هزینههای مالی گلگهر نیز در همین دوره ۹ ماهه رشد ۸۸ درصدی را ثبت کرده و از مرز ۴ هزار میلیارد تومان عبور کرده است. افزایش هزینه مالی در چنین مقیاسی، برای شرکتی در ابعاد گلگهر، زنگ هشداری درباره ساختار تامین مالی و نحوه مدیریت بدهیها به شمار میرود.
هزینه هایی با جهش بیش از ۲۰ هزار درصدی!
اما شاید مهمترین بخش صورت مالی گلگهر، ردیف «سایر هزینهها» باشد؛ بخشی که رقم آن با یک جهش کمسابقه و قابل تأمل، بیش از ۲۰ هزار و ۶۶۲ درصد رشد کرده و به ۱۲ هزار و ۷۸۱ میلیارد تومان رسیده است. چنین افزایشی، آن هم در این ابعاد، نمیتواند بدون توضیح روشن و شفاف از سوی مدیریت شرکت رها شود. سهامداران حق دارند بدانند این رقم سنگین دقیقاً صرف چه مواردی شده، منشأ این جهش تاریخی چیست؟
فشار همین هزینهها در نهایت خود را در سود هر سهم نیز نشان داده است. بر اساس اطلاعات منتشرشده در کدال، سود خالص شناساییشده به ازای هر سهم گلگهر در این مدت ۱۶ درصد کاهش یافته؛ نشانهای که تأیید میکند رشد اسمی سود خالص، لزوماً به معنای بهبود واقعی عملکرد شرکت نیست.
افت بیش از ۳ هزار میلیاردی سود انباشته گل گهر
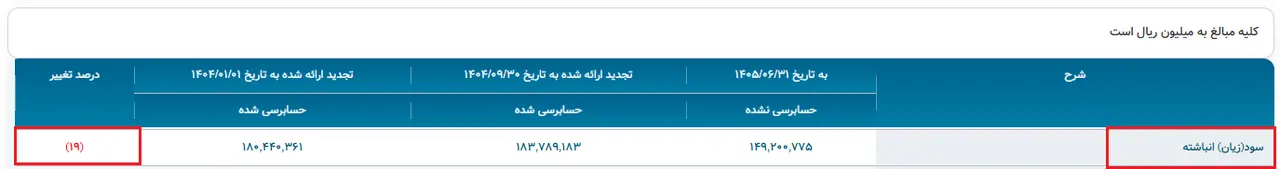
در بخش سود انباشته نیز وضعیت چندان امیدوارکننده نیست. سود انباشته گلگهر در پایان نیمه نخست سال، ۱۹ درصد افت کرده و بیش از ۳ هزار و ۴۰۰ میلیارد تومان از این محل کاهش یافته است.
بدهی ۸ هزار میلیاردی گل گهر؟
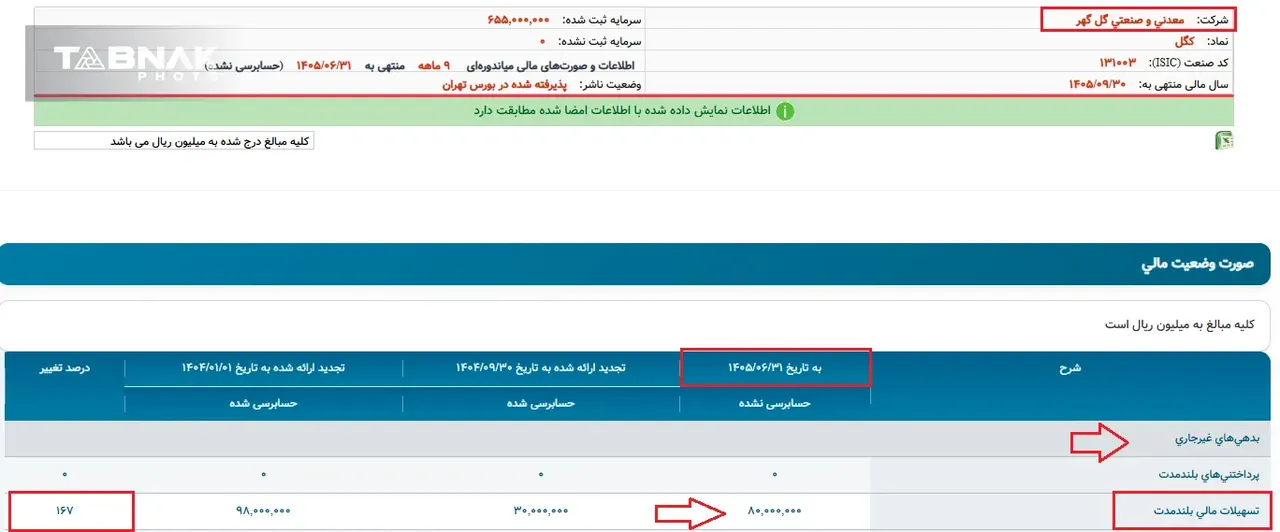
بررسی وضعیت بدهیها نیز بر ابهامهای موجود میافزاید. در بخش بدهیهای غیرجاری، رقم تسهیلات مالی بلندمدت به ۸ هزار میلیارد تومان رسیده که نسبت به دوره قبل ۱۶۷ درصد رشد داشته است. همزمان در بخش بدهیهای جاری نیز شرکت ۱۳ هزار و ۱۴۸ میلیارد تومان تسهیلات مالی دریافت کرده است. این حجم از اتکا به تسهیلات، در کنار رشد قابل توجه هزینههای مالی، پرسشهایی جدی درباره کیفیت مدیریت نقدینگی و ساختار مالی گلگهر ایجاد میکند.
افت فروش صادراتی محصولات گل گهر
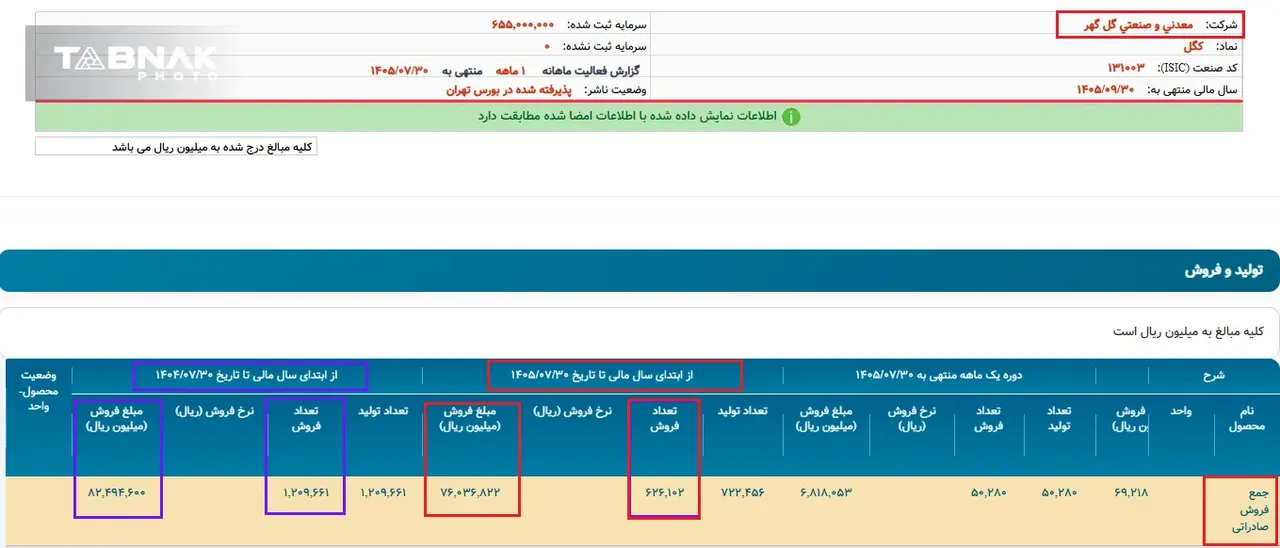
در کنار این موارد، عملکرد صادراتی شرکت نیز قابل دفاع به نظر نمیرسد. بررسی دادههای عملکردی گلگهر از ابتدای سال تا پایان مهرماه نشان میدهد این شرکت در بخش صادرات، هم در تولید و هم در فروش نسبت به مدت مشابه سال قبل با افت مواجه شده است. کاهش مبلغ فروش صادراتی نیز این عقبگرد را تأیید میکند؛ مسألهای که میتواند نشانهای از ضعف در حفظ بازارهای هدف و نبود برنامهریزی مؤثر برای توسعه صادرات باشد.
در مجموع، صورتهای مالی گلگهر تصویری دوگانه اما هشداردهنده ارائه میدهد: از یکسو سود خالص بهصورت اسمی رشد کرده، اما از سوی دیگر، جهش هزینهها، افت سود هر سهم، کاهش سود انباشته، افزایش بدهیها و عقبنشینی در بازار صادراتی، همگی نشان میدهد این شرکت برای بازگشت به یک مسیر باثبات و قابل دفاع، نیازمند شفافسازی، انضباط مالی و تجدیدنظر جدی در نحوه مدیریت هزینهها و بازار است.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
هنوز دیدگاهی منتشر نشده است.
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.