


«تابناک اقتصادی» بررسی میکند؛
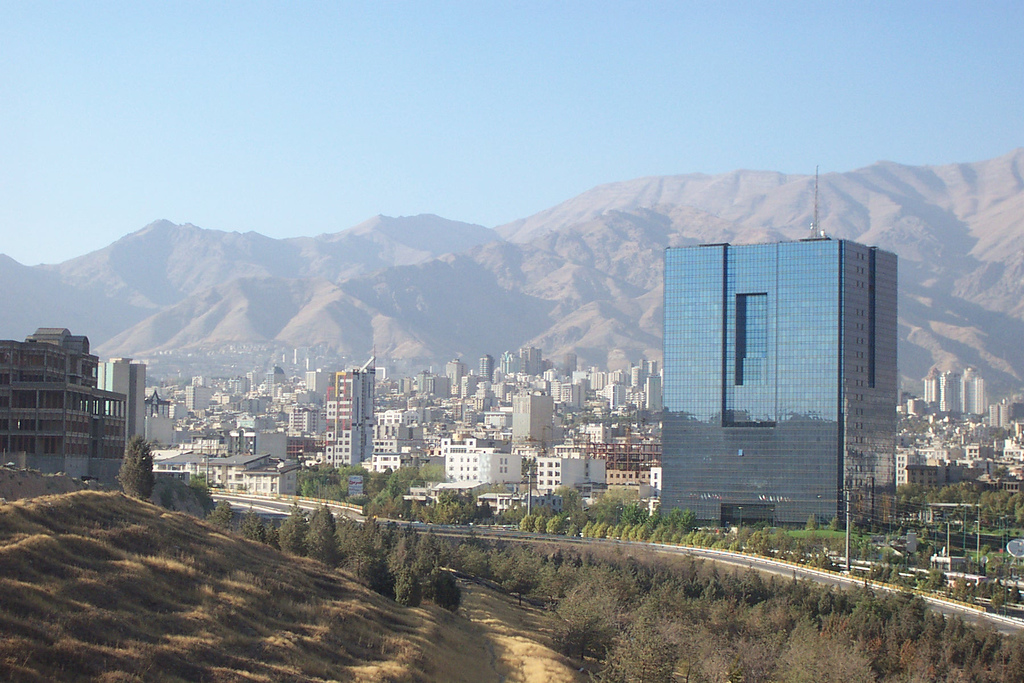
مدیریت ریال در ساختمان شیشهای میرداماد/ گام بعدی بانک مرکزی چیست؟ تفکیک حسابهای شخصی از تجاری چه مزایایی دارد؟
دکتر شقاقی شهری ضمن مثبت شمردن تفکیک حسابهای شخصی و حقوقی گفت: باید کاملاً حسابهای حقیقی و حقوقی از یکدیگر مشخص و جدا باشند، چون با این کار، میزان تراکنشهای حسابهای حقوقی کاملا مشخص میشود و این میتواند به جلوگیری از فرار مالیاتی و ممانعت از پولشویی منجر شود.
 همه ما کلمه پولشویی را بارها و بارها از طریق رسانه ها و اخبار شنیده ایم و برای بسیاری این پرسش مطرح بوده است که پولشویی چیست؟ به زبان ساده، پولشویی یک تکنیک رایج است که بسیاری از مجرمان از آن استفاده می کنند تا پولی را که غیرقانونی به دست آورده اند به شیوه های قانونی وارد اقتصاد کنند.
به گزارش تابناک اقتصادی، در یک تعریف رسمی، پولشویی عبارت است از تبدیل سود حاصل از خلافکاری و فساد به دارایی ها به ظاهر مشروع. در فرآیند پولشویی، پول حاصل از اقدامات غیرقانونی به پول یا ثروتی تبدیل میشود که در ظاهر از راههای قانونی به دست آمده است و به این طریق «پول شسته شده» وارد اقتصاد میشود.
به منظور مبارزه با پولشویی در ایران، قانونی به همین منظور در مجلس به تصویب رسید. در سال ۱۳۸۶ بهارستان نشینان قانون مبارزه با پولشویی را تصویب و مصادیق پولشویی را مشخص کردند و بنا بر آن شرایط خاصی برای فعالیتهای اقتصادی تعیین کرد که با اجرای آنها از فعالیتهای با هدف پولشویی جلوگیری میشد.
هر چند قانون مبارزه با پولشویی در سال ۱۳۸۶ به تصویب رسید، جایگاه ایران در زمینه پولشویی در دنیا جایگاه چندان مناسبی نبوده است. موسسه بازل، موسسه بین المللی است که بر اساس شاخصی به نام شاخص بازل ـ که از سال ۲۰۱۲ منظم منتشر میشود ـ کشورهای مختلف دنیا را بر اساس میزان ریسک پولشویی رتبه بندی میکند. متاسفانه بین سالهای ۲۰۱۲ تا ۲۰۱۷ که ایران نیز در رتبه بندی شاخص بازل حضور داشت، به غیر از سال ۲۰۱۳ همواره ایران به عنوان پر ریسکترین کشور از نظر خطر پولشویی رتبه بندی شده است.
در سالهای ۲۰۱۸ و ۲۰۱۹، ده کشور از جمله ایران به دلیل آنچه کمبود اطلاعات خوانده شده بود، از رده بندی شاخص بازل (پولشویی) کنار گذاشته شدند. ریشه پولشویی به مبادلات مالی بازمیگردد؛ بنابراین اقدامات بانک مرکزی میتواند در کاهش میزان پولشویی کمک کننده باشد.
جدیدترین اقدام بانک مرکزی، حلقه پولشویی را تنگتر کرد
در هفته جاری بانک مرکزی با بخشنامه جدیدی، حلقه پولشویی در کشور را تنگتر از گذشته کرد. در هفتم بهمن ماه ۱۳۹۸ روابط عمومی بانک مرکزی طی اطلاعیهای اعلام کرد: "در اجرای الزامات قانون مبارزه با پولشویی و ضوابط اجرایی آن و همچنین شفافیت بیشتر نقل و انتقالات بانکی، رئیسکل بانک مرکزی، طی بخشنامهای به کلیه بانکها و موسسات اعتباری غیربانکی تاکید کرد، در تمام انتقالات وجوه بالاتر از ده میلیارد ریال درون بانکی و بین بانکی (ساتنا) روسای شعب موظف هستند انتقال وجه را منوط به ارائه اسناد مثبته دال بر هرگونه معامله، قرارداد و یا علت انتقال پول بنمایند و یک کپی از اسناد مثبته مربوط به انتقال وجه را در پرونده تراکنش مورد اشاره نگهداری کنند. "
اقدامات گذشته بانک مرکزی در مبارزه با پولشویی و ارتقای شفافیت مالی
یک روز بعد از این اقدام، عبدالناصر همتی، رئیس کل بانک مرکزی در یادداشتی اینستاگرامی با بیان اینکه اقدام اخیر یکی از اقدامات بر زمین مانده و بسیار مهم بانک مرکزی برای جلوگیری از پولشویی و سفته بازی، اعمال نظارت موثر و مبتنی بر اصول بانکداری مدرن، بر حجم، دلیل و ذینفعان تراکنشهای پولی در شبکه بانکی بوده است، اعلام کرد: این اقدام پس از اعمال موفق کنترلهای لازم در تراکنش از طریق پوزهای بانکی، محدودیت پشت نویسی چکهای تضمینی، تعیین سقف برای تراکنشهای غیر حضوری بین بانکی (ساتنا) و درون بانکی اعمال میشود.
شایان ذکر است در دهم آبان ماه سال ۹۷ بود که رئیس کل بانک مرکزی از بانکها خواست تا الزامات سقف عمومی تراکنشهای مالی را رعایت کنند.
پنج بندی که رییس کل بانک مرکزی خواستار پایبندی بانکها و موسسات اعتباری به آنها شده به شرح زیر بود:
ـ سقف عمومی تراکنش انتقال وجه شتابی و غیرشتابی کارتی برای هر یک از پایانههای مجاز، به جز کارت خوان شعبه ای، برای هر فقره کارت در هر شبانه روز مبلغ ۳۰ میلیون ریال است.
ـ سقف عمومی تراکنش انتقال وجه شتابی و غیرشتابی کارتی برای پایانه کارت خوان شعبهای برای هر فقره کارت در هر شبانه روز با شرط احراز هویت عینی و حضوری، مبلغ ۱۵۰ میلیون ریال است.
ـ سقف عمومی تراکنش خرید کارت برای هر فقره کارت در هر شبانه روز مبلغ ۵۰۰ میلیون ریال است.
ـ ارسال کد ملی دارنده کارت در تمام تراکنشهای کارتی به هنگام پاسخ تراکش اجباری است.
ـ درج «بابت» در تمام دستور پرداختهای ارسالی در سامانههای ساتنا و پایا اجباری است.
همچنین در اقدام دیگری بانک مرکزی در یازدهم آذرماه ۱۳۹۷ اعلام کرد ک به منظور مدیریت نقدینگی، ثبات بخشی به وضعیت اقتصادی کشور در حوزه های پولی، ارزی و بانکی و همچنین تعمیق شفافیت و حذف زمینههای احتمالی ارتکاب جرایم در حوزه های یاد شده، از این پس چکهای تضمین شده صرفاً در وجه ذینفع صادر میشود و پشت نویسی و انتقال چک تضمین شده به دیگری فاقد اعتبار میباشد.
در نوزدهم آذر ماه سال جاری نیز بانک مرکزی طی اطلاعیهای اعلام کرده بود: "در ادامه اجرای الزامات مبارزه با پولشویی و مدیریت جریان وجوه در کشور، از بیستم آذر ماه، تراکنشهای کلیه سامانههای بین بانکی به ازای هر شخص در ۲۴ ساعت از درگاههای غیر حضوری به یک میلیارد ریال محدود میشود. کلیه بانکها و موسسات اعتباری نیز موظفند این محدودیت را برای تراکنشهای درون بانکی در درگاههای غیر حضوری خود اعمال کنند".
گام بعدی بانک مرکزی، تفکیک حسابهای شخصی و حقوقی
رئیس کل بانک مرکزی در یادداشت اینستاگرامی خود از گام بعدی بانک مرکزی رونمایی کرد و نوشت: قدم بعدی بانک مرکزی، جداسازی حسابهای شخصی و تجاری است.
نظر کارشناسان در مورد دو اقدام اخیر بانک مرکزی چیست؟
دکتر وحید شقاقی شهری، عضو هیات علمی دانشگاه خوارزمی و کارشناس مسائل اقتصادی در گفتگو با خبرنگار تابناک اقتصادی ضمن مثبت قلمداد کردن اقدامات بانک مرکزی گفت: رئیس کل بانک مرکزی قصد دارد به جای مدیریت نرخ ارز، به نوعی ریال را مدیریت کند، چون به این نتیجه رسیده است که اگر بانک مرکزی بخواهد نرخ ارز را کنترل کند باید ریال را کنترل کند.
وی افزود: به همین منظور بانک مرکزی سیاستها و اقداماتی را در این راستا ترتیب داد و مرحله به مرحله سخت گیری را بر ریال بیشتر کرد.
شقاقی شهری ادامه داد: در مرحله اول بانک مرکزی، برای کنترل ریال نرخ سود بانکها را از روزشمار به ماه شمار تغییر داد.
سپس در مرحله دوم بانک مرکزی برای مبادلات بین بانکی سقف صد میلیون تومان را در نظر گرفت و اگر شخصی قصد داشت مبادلات بین بانکی بالاتر از صد میلیون تومان داشته باشد، باید به شعبه مراجعه میکرد.
در مرحله سوم بانک مرکزی برای جابجایی رقمهای بالای یک میلیارد تومان از بانکها خواست که اسناد مثبته را از شخص بخواهند، یعنی مشخص باشد که فرد واریز کننده این پول را از کجا کسب کرده است، به چه منظور و برای چه کسی میخواهد واریز کند. به عبارت بهتر بانک مرکزی میخواهد مبدا و مقصد پول واریز شده مشخص باشد.
این کارشناس اقتصادی با بیان اینکه در هیچ کجای دنیا تبادلات بانکی از یک سقف مشخص به بالا بدون اسناد مثبته انجام نمیشود، افزود: بانک مرکزی همچنین قصد دارد علاوه بر اینکه از این طریق، ریال را به منظور کنترل نرخ ارز مدیریت کند، به دنبال افزایش شفافیت مالی و بانکی و جلوگیری از پولشویی نیز میباشد.
وی ضمن مثبت شمردن تفکیک حسابهای شخصی و حقوقی گفت: باید کاملاً حسابهای حقیقی و حقوقی از یکدیگر مشخص و تفکیک شده باشند. با این کار میزان تراکنشهای حسابهای حقوقی کاملا مشخص میشود و این میتواند به جلوگیری از فرار مالیاتی و ممانعت از پولشویی منجر شود.
همچنین طهماسب مظاهری، رئیس کل اسبق بانک مرکزی طی مصاحبهای با استقبال از تصمیم اخیر این بانک برای جداسازی حسابهای شخصی و حقوقی، اظهار کرد: خیلی وقتها در صورتهای مالی دستگاههای اجرایی و همچنین در حسابهای مالی تراز نامه سود و زیان و جداول گردش و نقدینگی شرکتهای تجاری، به این مشکل برمیخوریم که منابعی در حسابهای بانکی شرکتها و موسسات ثبت میشود که هویت آنها مشخص نیست و بین حساب شخصی و حقوقی شرکت تفکیکی وجود ندارد در حالی که شخص حقیقی و حقوقی دو نهاد مختلف و متفاوت هستند. همچنین هم اکنون گاه پولهایی به حسابهای اشخاص حقیقی میرود که متعلق به آنها نیست و برای یک شرکت اقتصادی است. وی این اقدام را موجب شفافیت بیشتر نظام بانکی دانست.
شایان ذکر است که چندی پیش نیز جمعی از اقتصاددانان در نامه خود به رئیس جمهور روحانی یکی از ده راهکار نجات اقتصاد ایران بدون کمک خارجی را، شناسنامه دار کردن همه تراکنشهای بانکی و تلفیق بانکهای اطلاعاتی موجود عنوان کرده بودند.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
خوبه باید مثل کشورهای پیشرفته حسابها هم کنترل بشود تا از هرگونه خلاف از جمله پولشویی، رشوه، دزدی، قاچاق هر کالا و غیره جلوگیری شود.
یک میلیارد تومان میشود ۵۰ برابر حداقل حقوق سالیانه ایران ( اگر سالی ۲۰ میلیون حساب کنیم) . مثلا در آلمان ۵۰ برابر حداقل حقوق سالیانه ( ۲۰ هزار یورو در سال ) میشود ۱ میلیون یورو . محال هست که بشود این عدد را بدون مجوز بانک و اسناد مثبته مالی جا به جا کرد . سقف ۱ میلیارد تومان خیلی سقف بالایی هست ولی باز یک گام خیلی کوچک در راستای اصلاح سیستم بانکی غلط اندر غلط کشور هست . کلید حل مشکلات اقتصادی کشور اصلاح نظام بانکی هست .
تنها سرمایه داران ندارد که میتوانند شغل ایجاد کنند .سودی به سپرده سرمایه گذاران بانکی نپردازید تا بطور کاملا طبیعی مشکل بیکاری جوانان حل شود و از طرف دیگر مجبور به چاپ بدون پشتوانه پول نخواهید شد که دلیل اصلی کاهش ارزش پول ملییست. هزینه نگهداری پول سرمایه داران در بانکها را از خود انها بگیرید نه از فقرا .نگران فرار ریال از کشور هم نباشید ریال هر کجا رود باز در بانک مرکزی ایران دارای ارزش است.
پولشویی یعنی کسی که ماشین لباسشویی نداره
اکر پولهاشو دستی با زحمت بشویه مجرم شناخته میشه
خوشبختانه من هیچ پولی ندارم واحتیاجی به شستن پول ندارم
خودتان fatf قبول ندارید،حالا برای مردم اجرا می کنید. اگر می توانید بوید قیمت اجناس را کنترل کنید ، سراتو سایپا امکانات اولیه صفر از ۳۱۴ به ۳۶۸ رسیده و ........
دم آقای همتی گرم ولی مبلغ را بالا گرفته اید بالای صد پنجاه ملیون تومان باید باشد تا جایی که خبر داریم اروپا با ده هزار پورو هست
خوب مثلا بجای یک چک یک ملیارد و هشتصد ملیونی، دوتا چک نهصد ملیونی می نویسیم، سند و قولنامه هم نمی خواهد. این هم راهکار برای انتقال مبالغ بالا
يعني بي منطق تر از اين موضوع نديديم كه براي كنترول قيمت دلار ،ريال رو از مردم بگيري و بگويي ما به تو ميگيم چقدر پول از بانك بگير چقدر نگير تا كي ميخواهيد عرضه ي دلار را محدود كرده و مردم را به فلاكت بكشونيد اقاي همتي بستن وارادات و بلوكه ي كردن پول مردم راه بجايي نميبرد و بحران اقتصادي را حل نميكند به فكر اشتغال و رونق اقتصاد و گشايش زندگي مردم باشيد خدا ميدونه كجا سير ميكنيد
همان امریکا و کانادا که دل بعضیها برای انجا می تپد بدتر از این فرمولها کنترل می شود که پولشویی و پول باد اورده دست مردم نیفتد برای چی یه عده رفتن گرین کارت و اقامت انجا را گرفتند ولی اینجا را ول نمی کنند چون اینجا واردکننده و صادر کننده با کارت بازرگانی دیگری و دلالها با زد و بند بدون پرداخت مالیات پول مفت جمع می کنند برید تحقیق کنید که ده کشور اول ایا این جوری بدون تلاش پول در میارند وهیچ مالیات ندهند و مبدا و مقصد پول معلو م نباشد اینها که برای کنترل و شفافیت ناراحت هستند شاید همان دلالها باشند بهترین را ه کنترل تورم همین راههاست که باید بانک مرکزی با جدیت وارد شود همان طور در امریکا نهادی پلیسی مخصوص برای کنترل حسابها و مالیاتهاست
دوست عزیراطلاعات غلط ندهیدمردم آگاهندیانمیدانیدمطالعه کنید
نه اقای محترم بالای یک میلیاردتومان به هرنحوی از بانک خارج شود نیاز به سند منزل وقولنامه محضری رسمی داره واگرنه بدون سند ومدرک نمیتوان پول ازحساب شخصی خود برداشت کرد
دوستان این دستور بانک مرکزی برای مبالغ بالای یک میلیاردتومان سایتا وغیرحضوری است واگرنه هرکس میتونه با چک بانکی هرمبلغی که بخواهد بدون سند ومدرک از حسابش برداشت کند مثلا اگرکسی ده میلیاردتومان سپرده دارد میتواند به بانک مراجعه وبدون ارایه هیچگونه سند ومدرکی چک بین بانکی یا چک تضمینی بگیرد وببرد فکرکنم جواب دوستمان درفوق را درست داده باشم این دستور برای مبالغ غیرحضوری است
جالب توجه اینکه برای کنترل مردم جدیدترین اتفاقات جهانی و اروپایی معیار میشود اما برای رفاه مردم از آفریقا کپی برداری میکنیم / ای کاش هر دو مورد برای مسئولان دارای اهمیت باشد / کشورمان متاسفانه سالیان سال است بر اساس طرحهای موقت " حالا یک کاریش بکن " اداره شده است ومیشود / اقتصاددانان مسئول بفرمایند در عرض این چهل سال برای تقویت پول ملی بعنوان اصلی ترین شاخص رفاه عمومی کدام قدم را برداشته اند ؟؟؟
بااین ترفندهاجلوی ایجاداشتغال رامیگیرندچون باتصویب هرروزه یک قانون جدیدبرعلیه سرمایه رغبت به سرمایه گذاری کلاازبین میرودحالاکدام آدم عاقلی حاضرمیشودمثلاسرمایه اش راازخارج ازکشوربخاطرسرمایه گذاری به داخل بیاوردوآنوقت اختیارآنرابدهد دست کس دیگری یعنی درواقع نوعی بسته شدن وکنترل فعالیتهای اقتصادی وبمرورازبین رفتن بازارآزادوبازاری شبه کره شمالی وکوباکه نتیجه اش راهمه میدانیم حالااگرخارجیهاماراتحریم میکنندماهم فعالیت اقتصادیمان رافقط بمنظوربالانرفتن قیمت ارزتحریم کنیم اینهم ازنوآوریهائی چون هدف مندی یارانه ها وغیره وبعد که خرابی بارآوردهرگزکسی جوابگونیست والبته کسی هم سئوال کن نیست
تابناک لطفا پیام قبلی مرامنتشرفرمایید شاید انسانهای فرهیخته ای پیدا شدند وجواب مرا دادند به خدا از تصمیم های خلق الساعه مسعولین مملکت هاج و واج مانده ایم ومنظورشان رانمیفهمیم خصوصا همین دستور اخیر ریاست بانک مرکزی به بانکها مبنی براینکه سپرده گذاران نمیتوانند بدون سند وقولنامه ومدرک پول از سپرده خود برداشت کنند خوب اگر فردی خواست پولی را ازحسابش برداشت وبه خانم خود یا فرزند خود بدهد مدرک ازکجا بیاورد ایا زن وبچه اش را ضمیمه پرونده بانکی نماید به خداقسم با این تصمیمات ؟؟؟؟؟؟ مردم هنگ میکنند
چک میدید و موقعی هم تو حساب پول باشه معامله با قید سریال چک انجام میشه
پول ها به دلار و یورو ، طلا ، ... تبدیل میشه و به منازل و داخل متکا منتقل خواهد شد.
تو این بانکهای ما برای هر فسادی راهی هست و الا قوانینی که میخوان به اجرا بگذارند درسته
کاملا درسته پرداخت مالیات در اروپا مردم برای خود واجب ووظیفه میدانند درمقابل دولت هم دربست قوانین ودریافتهای مالیاتی را تمام کمال برای رفاه وآسایش مردم از جمله پزشکی وعملهای پیشرفته جراهی ومسائل دیگر دراختیار مردم میگذاره ومصرف میکنه
تو کشور ما اگر کسی پس انداز یا خانه ومغازه وکار نداشته باشه اگر مشکل درمانی سنگین براش پیش بیاد باید زندگیشو بفروشه صرف درمان بکنه
امنیت درمان توسط پزشکی قابل دسترس ارزان درایران وجود نداره
دولت اگر تمام کمال امنیت مسکن پزشکی قیمت کالاها را به نرخ
قدرت خرید مردم درکشور تنظیم بکنه
مطمئن باشید همه با رضایت کامل تا یک ریال آخر با رضایت کامل اقدام به پرداخت مالیت خواهند نمود
از قدیم گفتن عمل درمقابل همان عکس العمل ولا غیر
سلام، سایت محترم تابناک من یک سعوال دارم عنایت فرمایید اگرمخاطبین محترم میتوانند پاسخ دهند مثلا فردیکه منزلش فروخته وپولش رادربانک سپرده گذاشته تا درفرصت مناسب منزل بخرد ایا اگرخواست مثلا پنج میلیاردتومان یابیشتر ازپولش رابردارد وبه فروشنده منزل بدهد نمیتواند یا باید قولنامه خرید منزل به بانک ارایه دهد وبنگاه هم تاپول خریدارندهی قولنامه نمیدهد تا به بانک ارایه دهیم واقعا یکنفر برایمان توضیح دهد منظوررییس بانک مرکزی از این تصمیم خردمندانه چیست ؟
این تصمیمها کپی برداری از طرحهای اروپایی است البته کپی برداری ناقص
يك جاي امن وسود اور جايگزين بانكها اگر باشد مردم چرا پول در بانكها نگه ميدارند بورس مافيايي خانه خراب كن بازار ارز خلاف قانون مسكن ريسك خوابيدن سرمايه
بانک مرکزبرنامه ریزی برای بیکاری گسترده دارد ، همیشه هم برنامه ای جور میکند تا حالا که توانسته بیکاری و رکود را به نهایت برسونه .
این کارها بیشتر باعث فرار پول از بانکها میشود ودر نهایت دردی را از مردم دوا نخواهد کرد
این کارها چیزی بجز کاغذ بازی و شعار نیست
خودتون و مردم گول نزنید با این کارهاتون و به وظیفه اصلی تون که حفظ ثبات در بازار ارز و طلا هست پایبند باشید
آقا زاده ها ک از این قانون مستثنی هستند
تحصیل مال نامشروع در گذشته توسط برخی مدیران و مسئولان کشک شد !!!!!!!!!!!!؟؟؟؟؟؟؟؟؟؟؟؟؟؟؟
عجب آشی !!!!
تجربه و الگوی اقتصاد چه فرمولی دارد . علم اقتصاد در حوزه حساب بانکی چه راهکاری دارد ؟ بنابراین من زیاد به راهکاریهای اقتصادی و اساتید اقتصاد ایران خوشبین نیستم . ولیل بد بینی من این هست که که تمام کارشناسان دنیا گفتند پول نقد به دست مردم ندهیید . باعث رکود اقتصاد و رشد نقدینگی میشود اما ارماخواهان گوش ندادند . حالا هم با دست پردن تو حساب پولی و بانکی مردم دوباره راه دهه ۶۰ را دنبال میکنند . یعنی برویم حساب ها را نفکیک کنیم که شخصی هست یا تجاری هست . کلا از نطر علمی اینکار عملی نیست برای اینکه میشود حساب های متعدد برای فامیل و بستگان باز کرد یا کلا حساب بانکی را تعطیل کرد و بنام یک نفر مثلا کارکر د دربان شرکت باز کرد . یا سرمایه نقدی را به شبه پول و زمین و ملک تبدیل کرد .بروید ببینید کشورهای پیشرفته چکار کردند
به کجا شتابان با اینهمه محدودیت در پول مردم!
کاربر 18:16!
اینکه در مورد پولهای تو تصمیم بگیرن! به نحوه خرج کرد تو تصمیم بگیرن و تولتو بهت ندن اسمشو میذاری کار مثبت!
اگر جرمی وجود داره باید از قبل شناسائی و در دادگاه ثابت و مجرم مجازات بشه نه اینکه همه رو مجرم بشناسن و اختیار اموالشو ازش بگیرن!
پیاز امروز کیلویی ۷۰۰۰ تومان!!!!! خسته نباشند
دلار عوضش ۴۰تومان نشده هورااااااااا
به خدا تو اون کشورهای پیشرفته محدودیتها خیلی بیشتر است
وقتی کار مثبتی میشه باید حمایت کرد
با این کار بانک مرکزی اختیار مردم برای پولاشون در بانکها صلب شده و رفته رفته تعیین میکنن چقدر و یا چطور اونها رو خرج کنن! و اگه اون کارهائی که میگه نکنن اونارو مجرم میشناسه!! مثل پولشوئی و...
کاربر 00:32!
قطعاً آنرا ک حساب پاکه از محاسبه باک نداره!
مشکل اوجاست که حساب پاکه رو هم مثل مجرم حساب کنن و محدویت براش بذارن و با هزار بهانه بدوانند و بعد پولشو بهش بدن!
وقتی عملاً اینکارو اجرا کردن متوجه میشی و اونیکه حساب پاکه چه رفتاری میشه!
تقصیر خود مردمه پول در بانکها نگذارن
تمام دنیا همینطور هست و باید باشد آن را که حساب پاک است از محاسبه چه باک است
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.