


جزئیات وامهای مشکوک در بانک مسکن/ فهرست وامهای بازنگشته بلندتر شد + سند/ توضیحات
جزئیات وامهای مشکوک در بانک مسکن
بانک مسکن با چالشی جدی در بازگشت تسهیلات کلان خود مواجه شده است. آمارهای جدید بانک مرکزی نشان میدهد که بخش قابلتوجهی از وامهای پرداختی این بانک، سررسید شده، اما بازپرداختی نداشته و به فهرست بدهیهای مشکوکالوصول پیوسته است.
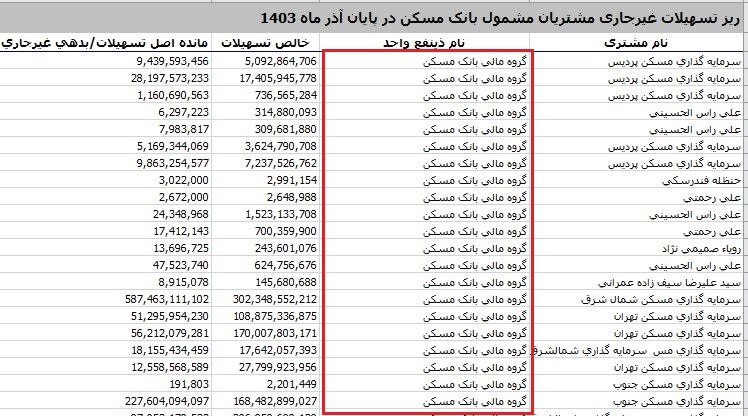
بانک مسکن، به عنوان نهادی تخصصی در تأمین مالی حوزه مسکن، حالا در کانون توجه آمارهای جدید بانک مرکزی قرار گرفته است؛ آماری که نشان میدهد حجم بالایی از وامهای پرداختشده این بانک به بنبست بازپرداخت خورده و به فهرست بدهیهای مشکوکالوصول پیوسته است.
به گزارش سرویس اقتصادی تابناک، بانک مرکزی به تازگی آمار جدیدی از تسهیلات کلان بانکی و وضعیت بدهکاران منتشر کرده که جزئیات آن، تصویری تأملبرانگیز از عملکرد برخی بانکها، از جمله بانک مسکن، ارائه میدهد. این گزارش نشان میدهد که تا پایان پاییز امسال، بانک مسکن در قالب ۵۴۵ فقره وام، بیش از ۱۰ هزار و ۹۷۳ میلیارد تومان تسهیلات خالص پرداخت کرده است. اما نکته نگرانکننده، سرنوشت این تسهیلات است. چرا که از این میزان، بیش از ۱۰ هزار و ۸۳۸ میلیارد تومان به بدهیهای مشکوکالوصول تبدیل شده است.
این یعنی، وامهایی که بیش از ۱۸ ماه از موعد سررسید آنها گذشته و بازگشت آنها به سیستم بانکی، با ابهام جدی مواجه است.
وامهای میلیاردی بانک مسکن برای چه کسانی؟
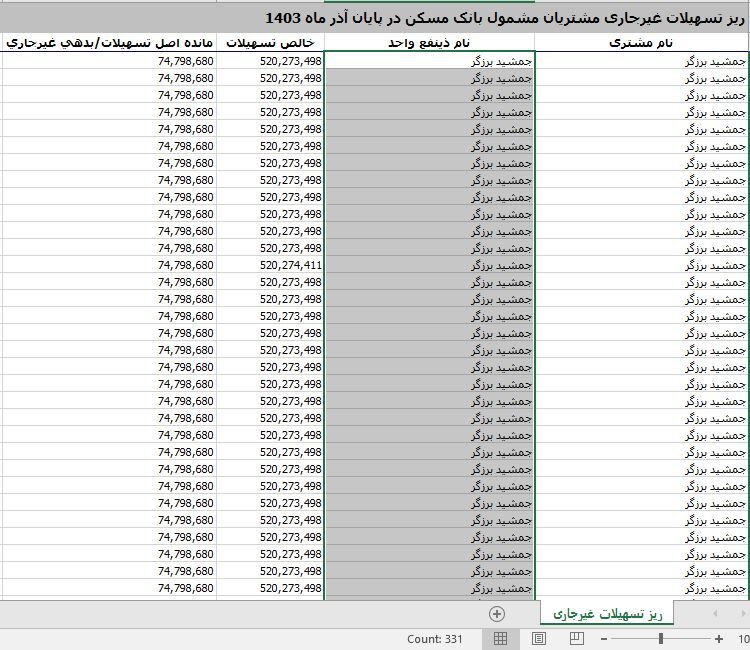
در بررسی دقیقتر این آمار، نکات قابلتوجهی دیده میشود. از جمله اینکه ۳۳۱ فقره از وامهای بانک مسکن به نام شخصی به نام جمشید برزگر ثبت شده است. این یعنی، بیش از ۶۰ درصد از تعداد وامهای پرداختی بانک مسکن تنها به یک فرد اختصاص یافته است. هرچند مجموع مبلغ پرداختی به این شخص چندان چشمگیر نیست، اما این حجم از پرداخت وام به یک فرد، بدون شفافسازی درباره معیارهای تخصیص منابع، پرسشبرانگیز است.
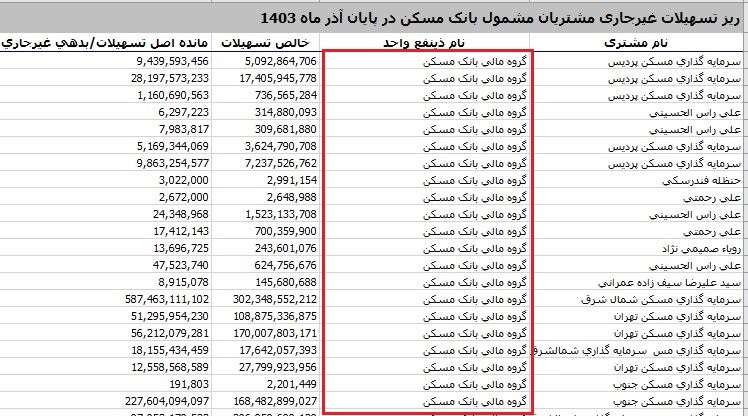
همچنین، نگاهی به وضعیت گروه مالی بانک مسکن (به عنوان یک ذینفع واحد) نشان میدهد که این مجموعه ۲۲ فقره وام از بانک مسکن دریافت کرده، اما ۹۶ درصد از مجموع مبلغ دریافتی را تا پایان آذرماه بازپرداخت نکرده است. این میزان بدهی، اکنون در ردیف بدهیهای غیرجاری بانک مسکن قرار گرفته و نگرانیهایی درباره شیوه تخصیص منابع در این بانک ایجاد کرده است.
وامهای بدون سود، بدون بازگشت!
نکته دیگری که در گزارش بانک مرکزی به چشم میخورد، پرداخت ۱۲ فقره وام با نرخ سود صفر درصد از سوی بانک مسکن است. این تسهیلات، که در مجموع ۸ میلیارد تومان بدهی مشکوکالوصول در کارنامه بانک مسکن ثبت کرده است، این سوال را مطرح میکند که چرا وامهایی با نرخ بهره صفر درصد پرداخت شدهاند و چرا بازگشتی برای آنها وجود ندارد؟ این در حالی است که بسیاری از متقاضیان وامهای خرد، برای دریافت تسهیلات ناچیز، ماهها در صف انتظار میمانند.
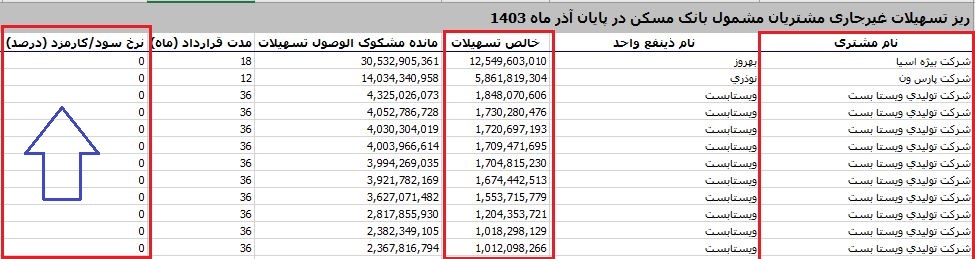
ابهامات بزرگ، پاسخهای نامشخص
در شرایطی که بانک مسکن به عنوان یک بانک تخصصی، وظیفه تأمین مالی مسکن را برای عموم مردم بر عهده دارد، انتشار چنین آماری این پرسش را مطرح میکند که چرا بخش عمدهای از تسهیلات این بانک در اختیار تعداد محدودی از افراد و نهادها قرار گرفته است؟ و چرا بازپرداخت این وامها به این میزان با مشکل مواجه شده است؟
آیا نظارتهای بانکی در اعطای این تسهیلات به درستی اعمال شده است؟ و مهمتر از آن، مسیر بازگشت این مبالغ کلان به نظام بانکی چگونه خواهد بود؟
تکمیلی: توضیحات بانک مسکن
پیرو درج این گزارش، بانک مسکن توضیحاتی ارائه کرده که وفق قانون عینا درج میشود. متن این جوابیه بدین شرح است:
«همانطور که مستحضرید بانک مسکن بعنوان تنها بانک تخصصی در بخش مسکن و ساختمان بعنوان عاملیت اصلی تأمین مالی بخش مسکن در حال ایفای نقش بوده و همسو با سیاست های کلان اقتصادی کشور در جهت حمایت از تولید و اشتغال پایدار، با هدف تأمین مسکن برای اقشار هدف جامعه، افزایش توان تولید، توسعه بازار و کمک به فعالین بخش مسکن، مطابق با اساسنامه و آمار موجود، عملکرد قابل قبولی در ارائه تسهیلات در این بخش مهم داشته است بر همین اساس در راستای شفاف سازی توضیحات ذیل ارائه می گردد:
1- در خصوص تسهیلات مورد اشاره به آقای جمشید برزگر نامبرده در سنوات گذشته مبادرت به تعریف پروژه های انبوه سازی مسکن منطبق با نیاز منطقه در قالب قرارداد مشارکت مدنی ساخت مسکن نموده است و پس از ساخت و اتمام پروژه، مطالبات ناشی از تسهیلات مشارکت بنام سازنده و یا خریداران واحدها تقسیط می گردد و بر این اساس به منظور تعیین تکلیف و وصول مطالبات بانک، نامبرده مبادرت به سرشکن نمودن تسهیلات مشارکت واحدها به نام خود به صورت موقت نموده و پس از فروش واحدها ، مبلغ تسهیلات به خریدار نهایی منتقل می گردد ، بنابراین انجام فروش اقساطی مطالبات اعطای تسهیلات جدید محسوب نگردیده و پرداخت تعداد بالای تسهیلات به نامبرده فاقد موضوعیت ماهیتی در بسته قرارداد های بانک مسکن می باشد و اقدامات حقوقی در خصوص ایفای تعهدات وی مبنی بر تسریع انتقال مانده تسهیلات به خریداران ویا تسویه کامل بدهی در دستور کار بوده است.
2- این بانک در راستای عمل به وظایف ذاتی خود با هدف ارتقاء کیفیت ساخت و ساز مسکن ایمن بر اساس مجوزهای قانونی مبادرت به ایجاد شرکت گروه سرمایه گذاری مسکن با موضوع فعالیت حداکثری در بخش مسکن نموده و در همین راستا به موازات بررسی درخواست های واصله سایر متقاضیان از جمله تعریف پروژه های متعدد در طرح عظیم ملی مسکن مهر و نهضت ملی مسکن، با رعایت حدود و ثغور تسهیلات و تعهدات کلان و مقررات احتیاطی و نظارتی بانک مرکزی جمهوری اسلامی ایران نسبت به اعطای تسهیلات در قالب مشارکت مدنی ساخت مسکن به شرکت های تابعه اقدام نموده که در غالب موارد تسهیلات اعطایی در موعد مقرر وصول و تعیین تکلیف گردیده و واحدهای احداثی به چرخه بازار مسکن عرضه گردیده است و درارتباط با تعداد محدودی از تسهیلات معوق، پیگیری وصول مطالبات همانند سایر مشتریان در دستورکار بانک قرار دارد.
3- در ارتباط با تسهیلات مورد اشاره در خبر موضوعه(شرکت ویستا بست و ..) با نرخ صفر درصد اشعار می دارد با توجه به شرایط تحریم و نوسانات نرخ ارز برای اشخاصی که از این تسهیلات استفاده کرده اند موفق به ایفای تعهدات؛ شده اند قانونگذار در راستای رفع مشکل ایجادی ، مبادرت به تصویب و ابلاغ موادی در قوانین بودجه سنواتی از جمله ماده 29 قانون بودجه سال 1391 و سایر موارد نموده که نتیجه تقسیط مطالبات ایجادی در دو سرفصل قراردادی مجزا اصل و سود طی یک قرارداد با نرخ سود مقرر و مبالغ وجه التزام و جریمه طی قرارداد دوم با نرخ صفر درصد (بدلیل رعایت مقررات شرعی موضوع عدم امکان تعلق سود به مبالغ جریمه) نموده است. بنابراین اصل و سود بدهی وفق قرارداد فی مابین در طی فرایند وصول می باشد و صرفا خسارت تاخیر تادیه دین و جرائم وفق ضوابط قانونی با نرخ صفر درصد تقسیط گردیده. بنابراین پرداخت وام و تسهیلات صفر درصدی اساسا فاقد موضوعیت در موضوع موصوف می باشد.
در پایان ضمن تشکر و قدردانی از آن پایگاه محترم خبری، روابط عمومی این بانک به منظور ایجاد شفافیت و پاسخگویی نسبت به موضوعات تخصصی و ابهاماتی که بعضاً برای رسانه ها مطرح می شود آمادگی کامل خود برای در اختیار قرار دادن مستندات برای روشنگری و تنویر افکار عمومی قبل از اینکه ذهنیت برای مخاطب بر اساس تحلیل های مغایر با اطلاعات موجود ایجاد شود، اعلام می نماید.»
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
ادم تعجب میکنه از چرا چرا کردن تابناک
یکساله برای وام فرزند ثبت نام کردم هر موقع میرم میگن اعتبار نداریم اینچنین بانکها رو باید منحل کنن که نمی کنن
حقمان است
مال مفت و دل بی رحم!
زیادی بانک ها شده معضلی برای اقتصاد مملکت
جمع کنید اختابوسهای هفت سر اقتصاد خراب کن را
بانک ها سرطان وضعیت فعلی اقتصاد ایرانند.مردم بیچاره ایران اسیر دست مافیا شده اند
برزگر رو ول کنید، رییس بانک کی بوده؟ اگه مجازات نشه ، لیست بازهم اضافه میشه
همه بانکها را منحل کنید به چه دردی می خورند
عجب مملکتی داریم.
بانکها برای دو روز سود دارند کارکنان بانکها و افراد با نفوذ
برای مردم هیچ منفعتی ندارند
هی داد بزنید بگویید فساد نیست و قاطعانه برخورد میکنیم
این فساد ریشه دارد.
اگر یه قسط عقب افتاد حساب ضامن و گیرنده مسدود میشود
برا فقرای چون شایسته هستیم و برازنده در حرف
هی داد بزنید بگویید فساد نیست و قاطعانه. برخورد میکنیم این فساد ریشه دارد. اگر یه قسط عقب افتاد حساب ضامن و گیرنده مسدود میشود برا فقرای فلاکتزده چون شایسته هستیم و برازنده در حرف
چندین بار مراجعه می کنیم به بانک برای وام تعمیری مسکن، متاسفانه هزار ویک دلیل میارند
دو بار هم کارشناس اومده و خونه رو دیدند ولی وام نمی دند....
هیچ ارگانی هم پاسخگو نیست
با این وضعیت تورم اگر 100 هزار میلیارد تومان وام با بالاترین بهره بانکی 30 درصد بگیرید با خرید طلا و دلار و ... راحت سال بعد با حداقل 40 درصد سود برای خودتان وام را تسویه می کنید وام های بانکی تبدیل به رانت های بزرگی شده اند که فقط برای افراد خاصی قابل دریافت است
من یه وام ۸۰ تومنی که اون هم ۱۵ میلیون خرج خرید اوراق و وکالت و مالیات وغیره شد یک روز از موعد قسط میگذره روزی سه بار زنگ میزنند و تهدید به بستن حساب خودم و ضامن و مصادره آپارتمان میکنند
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.