


86بازدید
۲۷
واکاوی شوک تازه تأمین اجتماعی به بیمه مشاغل آزاد؛ اصلاح ساختار یا فشار مضاعف بر اصناف؟ + جوابیه
بررسی اسناد و بخشنامههای جدید سازمان تأمین اجتماعی نشان میدهد محور اصلی این تحول، حذف تدریجی مدل قدیمی «سرانه درمان» و جایگزینی آن با سازوکار جدیدی تحت عنوان «حمایت درمان» است؛ مدلی که عملاً فرمول محاسبه حق بیمه را دگرگون کرده و هزینههای بیمهشدگان مشاغل آزاد را به شکل محسوسی افزایش داده است.
به گزارش سرویس اقتصادی تابناک؛ در سکوت خبری و همزمان با تشدید فشارهای اقتصادی بر اصناف و صاحبان مشاغل آزاد، سازمان تأمین اجتماعی از ابتدای خردادماه امسال، یکی از مهمترین و بحثبرانگیزترین تغییرات سالهای اخیر در ساختار بیمه مشاغل آزاد را اجرایی کرده است؛ تغییری که اگرچه در ادبیات رسمی با عنوان «اصلاح ساختار» معرفی میشود، اما در عمل برای بسیاری از بیمهشدگان به معنای افزایش قابل توجه هزینههای بیمه و درمان خواهد بود.
بررسی اسناد و بخشنامههای جدید سازمان تأمین اجتماعی نشان میدهد محور اصلی این تحول، حذف تدریجی مدل قدیمی «سرانه درمان» و جایگزینی آن با سازوکار جدیدی تحت عنوان «حمایت درمان» است؛ مدلی که عملاً فرمول محاسبه حق بیمه را دگرگون کرده و هزینههای بیمهشدگان مشاغل آزاد را به شکل محسوسی افزایش داده است.
ساختار قدیم چگونه کار میکرد؟
تا پیش از اجرای مصوبه جدید، بیمه مشاغل آزاد بر سه مدل سنتی و شناختهشده استوار بود:
نرخ ۱۲ درصد: صرفاً شامل تعهدات بازنشستگی
نرخ ۱۴ درصد: بازنشستگی و فوت قبل و بعد از بازنشستگی
نرخ ۱۸ درصد: بازنشستگی، فوت و ازکارافتادگی
در مدل قبلی، خدمات درمانی بخشی از حق بیمه اصلی محسوب نمیشد. متقاضی در صورت تمایل به استفاده از خدمات درمانی، مبلغی جداگانه تحت عنوان «سرانه درمان» پرداخت میکرد؛ رقمی ثابت که بر اساس تعداد افراد تحت تکفل محاسبه میشد.
به بیان ساده، فرد مجرد هزینهای متفاوت از یک خانواده چندنفره میپرداخت و همین موضوع نوعی تناسب و عدالت نسبی در نظام پرداخت ایجاد میکرد.
آنچه در بخشنامه جدید تغییر کرد
بر اساس متن ابلاغیه جدید سازمان تأمین اجتماعی، چند تغییر اساسی همزمان اعمال شده است.
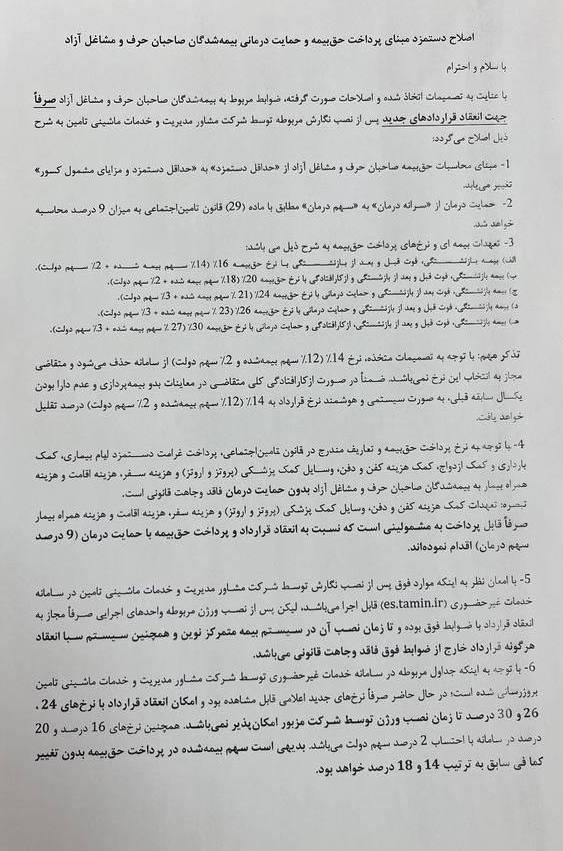
نخست آنکه سهم کمک دولت در برخی قراردادها عملاً حذف شده و نرخهای پایه افزایش یافتهاند:
قرارداد ۱۴ درصدی به ۱۶ درصد رسیده است
قرارداد ۱۸ درصدی به ۲۰ درصد افزایش یافته است
دو مدل جدید ۲۴ و ۳۰ درصدی نیز تعریف شدهاند
اما مهمتر از افزایش نرخها، تغییر بنیادین در بخش درمان است.
در متن بخشنامه تأکید شده که مبنای محاسبه درمان، الگوی بیمه اجباری کارگران موضوع ماده ۲۸ قانون تأمین اجتماعی خواهد بود؛ به این معنا که «حمایت درمان» معادل ۹ درصد به حق بیمه اضافه میشود.
در مدل جدید دیگر تعداد اعضای خانواده ملاک اصلی نیست؛ بلکه همه بیمهشدگان، صرفنظر از مجرد یا متأهل بودن و تعداد افراد تحت تکفل، باید سهم درمان ثابت را پرداخت کنند.
شوک هزینهای برای بیمهشدگان مجرد و خانوارهای کوچک
همین تغییر ظاهراً فنی، در عمل آثار مالی قابل توجهی ایجاد کرده است.
در ساختار قبلی، یک بیمهشده مجرد میتوانست با انتخاب قرارداد ۱۲ درصدی و پرداخت سرانه درمان، مجموعاً رقمی حدود دو تا دو و نیم میلیون تومان پرداخت کند. اما در مدل جدید، همان فرد باید نزدیک به سه میلیون و ششصد هزار تومان حق بیمه بپردازد.
این افزایش ناگهانی، بهویژه برای فعالان صنفی، فروشندگان خرد، رانندگان، فریلنسرها و صاحبان کسبوکارهای کوچک، به معنای رشد شدید هزینههای ماهانه است؛ آن هم در شرایطی که بخش بزرگی از اقتصاد غیررسمی کشور با رکود، کاهش قدرت خرید و افت درآمد مواجه است.
استدلال تأمین اجتماعی چیست؟
سازمان تأمین اجتماعی احتمالاً این اصلاحات را در چارچوب «یکپارچهسازی نظام درمان» و نزدیک کردن ساختار بیمه مشاغل آزاد به بیمه اجباری کارگران توجیه میکند.
در بسیاری از نظامهای بیمهای جهان نیز تلاش میشود میان بیمههای اختیاری و اجباری، همگرایی بیشتری ایجاد شود تا تعادل منابع و مصارف صندوقهای بیمهای حفظ شود.
کارشناسان حوزه رفاه اجتماعی میگویند صندوقهای بازنشستگی و بیمهای در ایران طی سالهای اخیر با ناترازیهای جدی روبهرو شدهاند؛ ناترازیای که بخشی از آن ناشی از افزایش هزینههای درمان، رشد جمعیت بازنشسته و کاهش نسبت بیمهپردازان فعال است.
اما مسئله اصلی، نه صرفاً اصل اصلاحات، بلکه نحوه و زمان اجرای آن است.
نگرانی از ریزش بیمهپردازان
فعالان صنفی و کارشناسان بازار کار هشدار میدهند که افزایش ناگهانی حق بیمه میتواند نتیجه معکوس داشته باشد.
در شرایطی که بسیاری از صاحبان مشاغل آزاد حتی در پرداخت هزینههای جاری خود با مشکل روبهرو هستند، جهش چند ده درصدی حق بیمه ممکن است به انصراف گسترده از بیمهپردازی منجر شود.
چنین روندی در نهایت میتواند به افزایش اشتغال غیررسمی، کاهش پوشش بیمهای و تضعیف بیشتر نظام رفاهی کشور بینجامد.
برخی معتقدند اجرای این مصوبه در فضای کنونی، این ذهنیت را در جامعه ایجاد کرده که سازمان تأمین اجتماعی در تلاش است بخشی از کسری منابع و فشارهای مالی خود را از طریق افزایش سهم پرداختی مشاغل آزاد جبران کند.
حذف تدریجی «عدالت خانوارمحور»؟
یکی از مهمترین انتقادها به مدل جدید،حذف منطق «تعداد افراد تحت تکفل» از فرمول درمان است.
درادامه سازمان تامین اجتماعی جوابیه ای را در واکنش به این گزارش ارائه کرد که به شرح ذیل است:
احتراماً، با عنایت به مطلب منتشر شده به تاریخ 31/02/ 1405 در پایگاه اطلاع¬رسانی تابناک با عنوان «واکاوی شوک تازه تأمین اجتماعی به بیمه مشاغل آزاد و اصلاح ساختار یا فشار مضاعف به اصناف»، خواهشمند است دستور فرمائید، توضیحات زیر در ارتباط با موضوع یاد شده، جهت تنویر افکار عمومی منتشر شود.پیشاپیش از همکاری آن رسانه سپاسگزاریم.
در سیستم قدیم، فرد مجرد و خانوار پرجمعیت هزینههای متفاوتی پرداخت میکردند؛ اما اکنون سهم درمان برای همه تقریباً ثابت شده است.
منتقدان میگویند این الگو عملاً به زیان مجردها و خانوادههای کمجمعیت تمام میشود، زیرا آنان نسبت به میزان استفاده واقعی از خدمات درمانی، سهم بیشتری پرداخت خواهند کرد.
در مقابل، برخی مدافعان طرح معتقدند مدل جدید میتواند دسترسی پایدارتر و یکپارچهتری به خدمات درمانی ایجاد کند و از پیچیدگیهای اجرایی بکاهد.
آیا امکان بازنگری وجود دارد؟
تجربه اصلاحات مشابه در حوزه بیمه و رفاه اجتماعی نشان داده است که اجرای ناگهانی سیاستهای پرهزینه، بدون دوره گذار و بستههای حمایتی، معمولاً با مقاومت اجتماعی روبهرو میشود.
به همین دلیل بسیاری از فعالان صنفی خواستار آن هستند که سازمان تأمین اجتماعی:
اجرای کامل طرح را بهصورت تدریجی انجام دهد
برای اقشار کمدرآمد تخفیف یا حمایت هدفمند در نظر بگیرد
امکان انتخاب میان مدل قدیم و جدید را برای یک دوره انتقالی فراهم کند
و درباره جزئیات محاسبات و دلایل اقتصادی این تصمیم، شفافسازی بیشتری انجام دهد.
اگرچه یکپارچهسازی خدمات درمانی و نزدیک کردن مدل مشاغل آزاد به بیمههای اجباری کارگری روی کاغذ ممکن است نوعی اصلاح ساختاری به نظر برسد، اما اجرای بدون شیب و ناگهانی آن، آن هم با حذف کمکهای دولت، شوک سختی را به بدنه مشاغل آزاد وارد کرده است. صنف مشاغل آزاد انتظار دارد تا سازمان تأمین اجتماعی با بازنگری در این مصوبه یا ارائه بستههای حمایتی، از رانده شدن بیش از پیش نیروهای مولد جامعه به سمت اشتغال غیررسمی و فاقد بیمه جلوگیری کند.
شائبه جبران کسری منابع؛ پرسشی که پررنگتر شده است
همزمان با اجرای این تغییرات، در میان فعالان صنفی و افکار عمومی این پرسش جدی مطرح شده است که آیا افزایش ناگهانی نرخهای بیمه و تغییر مدل درمان، در عمل بخشی از مسیر جبران ناترازیهای مالی و کسری منابع سازمان تأمین اجتماعی محسوب میشود یا خیر.
صندوق تأمین اجتماعی طی سالهای اخیر با فشارهای فزایندهای مواجه بوده است؛ از یکسو افزایش مستمر هزینههای درمان و تعهدات بازنشستگی و از سوی دیگر کاهش نسبت بیمهپردازان فعال به مستمریبگیران، توازن مالی این نهاد را با چالشهای جدی روبهرو کرده است. در چنین شرایطی، افزایش قابل توجه دریافتیها، بهویژه از جامعه چندمیلیونی مشاغل آزاد، این برداشت را در بخشی از افکار عمومی تقویت کرده که هدف اصلی، تأمین منابع مالی جدید برای صندوق است.
در کنار این وضعیت، تغییرات اخیر در مدل بیمهای و درمانی نیز با واکنشهایی همراه شده است. همزمانی این اصلاحات با فشارهای مالی موجود، باعث شده برخی نگاهها به سمت ارتباط احتمالی میان این تصمیمات و وضعیت منابع و مصارف سازمان معطوف شود؛ بهخصوص در شرایطی که سهم حمایتی دولت در برخی بخشها کاهش یافته یا کمرنگ شده است.
در ادامه این روند، نگرانیهایی درباره آثار احتمالی افزایش هزینهها بر رفتار بیمهپردازان نیز مطرح است؛ از جمله احتمال کاهش تمایل به پرداخت کامل حق بیمه یا خروج برخی افراد از چرخه بیمه رسمی، موضوعی که میتواند در بلندمدت بر پایداری منابع سازمان اثرگذار باشد.
در سوی دیگر، تأکید رسمی بر ضرورت اصلاح ساختارهای مالی و واقعیسازی نرخها همچنان مطرح است؛ با این حال، موضوع شفافیت در تشریح وضعیت منابع و مصارف و نیز نحوه اجرای تدریجی اصلاحات، از جمله محورهایی است که در فضای عمومی مورد توجه قرار گرفته است.
درادامه سازمان تامین اجتماعی جوابیه ای را در واکنش به این گزارش ارائه کرد که به شرح ذیل است:
احتراماً، با عنایت به مطلب منتشر شده به تاریخ 31/02/ 1405 در پایگاه اطلاع¬رسانی تابناک با عنوان «واکاوی شوک تازه تأمین اجتماعی به بیمه مشاغل آزاد و اصلاح ساختار یا فشار مضاعف به اصناف»، خواهشمند است دستور فرمائید، توضیحات زیر در ارتباط با موضوع یاد شده، جهت تنویر افکار عمومی منتشر شود.پیشاپیش از همکاری آن رسانه سپاسگزاریم.
«پاسخ سازمان تأمین اجتماعی»نخست آنکه موضوع «سهم درمان» در قراردادهای بیمه صاحبان حرف و مشاغل آزاد، موضوعی جدید یا خارج از چارچوب مقررات جاری سازمان تأمیناجتماعی نبوده و در آییننامه اجرایی مربوط به این گروه از بیمهشدگان بهصراحت پیشبینی شده است (تبصره 1 ماده 4 آییننامه اجرایی قانون اصلاح بند "ب" و تبصره 3 ماده 4 قانون تأمیناجتماعی مصوب 29/07/1366 هیئت محترم وزیران). آنچه در مقاطع گذشته تحت عنوان «سرانه درمان» اجرا میگردید، صرفاً شیوهای اجرایی در نحوه وصول منابع درمانی بوده و تغییر رویکرد موجود در واقع بازگشت به چارچوب آییننامه مزبور محسوب میشود.
همچنین برخلاف برخی برداشتهای مطرحشده، اصلاح سازوکار از «سرانه درمان» به «سهم درمان» صرفاً ناظر بر تغییر شیوه محاسبه نبوده، بلکه همزمان با ارتقای سطح تعهدات درمانی قابل ارائه به بیمهشدگان همراه شده است. در چارچوب جدید، کسر فرانشیز در مراکز درمانی ملکی سازمان حذف شده و امکان بهرهمندی بیمهشدگان از خدمات درمانی بدون پرداخت فرانشیز (رایگان) فراهم شده است.
افزون بر این، برخی خدمات از جمله حمایتهای مرتبط با کمک هزینههای کفن و دفن، وسایل کمک پزشکی (پروتز و اروتز) و هزینه سفر، هزینه اقامت و هزینه همراه بیمار در دامنه تعهدات قابل ارائه قرار گرفته که در ساختار پیشین، بهصورت کامل و نظاممند تحت پوشش قرار نداشت. بدیهی است ارزیابی آثار این اصلاحات صرفاً بر مبنای مقایسه ارقام پرداختی، بدون توجه به سطح تعهدات و کیفیت خدمات، فاقد دقت تحلیلی لازم خواهد بود.دوم آنکه برداشت مطروحه مبنی بر افزایش نرخ حقبیمه ناشی از عدم تفکیک اجزای تشکیلدهنده نرخهای جدید است. ارقام اعلامی از جمله ۱۶، ۲۰، ۲۴، 26 و ۳۰ درصد، بیانگر مجموع سهمهای قانونی مربوط به بیمهشده و سهم دولت بوده و لزوماً معادل افزایش در سهم پرداختی بیمهشده تلقی نمیشود. بهعنوان نمونه، در قرارداد ۱۶ درصدی، ۱۴ درصد سهم بیمهشده و ۲ درصد سهم دولت میباشد.
بنابراین تغییر صورتگرفته در ماهیت ناظر بر تجمیع، یکپارچهسازی و شفافسازی ساختار نرخها بوده و نه ایجاد بار مالی جدید یا انتقال سهم دولت به بیمهشده؛ از این حیث، برداشت مبنی بر حذف سهم دولت یا افزایش مستقل تعهد بیمهشده منطبق با ساختار حقوقی و مقررات ابلاغی نمیباشد.سوم آنکه بهرهمندی از خدمات درمانی و تعهدات بلندمدت در بیمهاجباری و با یا بیمههای با ماهیت اختیاری مبتنی بر اصل همبستگی بیننسلی، مشارکت جمعی و توزیع ریسک در صندوقهای بیمه اجتماعی است و طراحی سازوکار درمانی صرفاً بر مبنای شاخصهایی نظیر وضعیت تأهل یا تعداد افراد تحت تکفل در بیمه صاحبان حرف و مشاغل آزاد با منطق بیمههای اجتماعی و الزامات پایداری صندوقها انطباق ندارد.چهارم آنکه برخلاف برخی برداشتهای مطرحشده، اصلاحات اخیر بهصورت فراگیر و نسبت به کلیه بیمهشدگان اعمال نشده، بلکه صرفاً ناظر بر قراردادهای جدید و بیمهشدگان جدیدالورود است و شامل قراردادهای جاری نمیگردد.
رعایت حقوق مکتسبه بیمهشدگان موجود و اعمال تدریجی اصلاحات، از اصول بنیادین در اجرای هرگونه تغییر ساختاری در نظام بیمهای محسوب میشود که با هدف جلوگیری از ایجاد شوک در جامعه بیمهپردازان مورد توجه قرار گرفته است.همچنین طرح این ادعا که اصلاحات اخیر صرفاً با هدف جبران کسری منابع سازمان انجام شده است، تقلیلگرایانه و فاقد انطباق کامل با ماهیت فنی و بیمهای تصمیمات اتخاذشده میباشد. این اصلاحات مبتنی بر ملاحظات قانونی، الزامات محاسبات بیمهای، ضرورت اصلاح ساختار منابع و مصارف و حفظ پایداری بلندمدت تعهدات صندوق طراحی و اجرا گردیده و محدود به شرایط مقطعی یا ملاحظات مالی کوتاهمدت نمیباشد.
در نظامهای بیمه اجتماعی، بازنگری در ساختار تأمین منابع و تنظیم نسبت تعهدات به درآمدها، بخشی اجتنابناپذیر از حکمرانی بیمهای و صیانت از حقوق نسلهای فعلی و آتی بیمهشدگان تلقی میشود.سازمان تأمیناجتماعی به منظور گسترش چتر بیمهای به آحاد جامعه همواره توسعه و استمرار پوشش بیمهای برای صاحبان حرف و مشاغل آزاد را از سیاستهای محوری خود دانسته و اصلاحات اخیر را در راستای ارتقای پایداری منابع، تقویت توان ایفای تعهدات و استمرار ارائه خدمات بیمهای و درمانی در بلندمدت دنبال نموده است.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
هر دم از این باغ بری میرسد . این کجاش تامین اجتماع هست . این دقیقا تامین اشتباه هست . در حقیقت تامین خودشون هست تا تامین اجتماع
تاوان کمبود مالی و بریز و بپاشهای دولت و تامین اجتماعی رو باید مشاغل آزاد که با وضعیت فعلی اقتصاد وضع اسفباری دارند و به ویژه اعضای مجرد آن باید بپردازند، حتما به این میگید عدالت ومدیریت.!!!!!
اگه قراره 30 درصد مشاغل آزاد حق بیمه بدن باید با تمامی مزایای بیمه اجباری تامین اجتماعی یکسان باشه
ظالمتر وبی رحمتر از این مسیولات تامین اجتماعی در دنیا وجود ندارد
این افزایش بی ضابطه در پرداخت بیمه همگانی را تمام کنید حاکمیت باید سازگاری را در پیش بگیرد تا مردم تمایل به پوشش بیمه باشند نه اینکه به خاطر مشکل مالی آن را کنار بگذارند
کار این سازمان تامین اجتماعی خیلی شیرین است . براحتی یککاغذ بر می دارند و هر چه خواستند روی آنمی نویسند یک شماره روی آن می زنند و می گویند این بخشنامه است !!! بعد همان مفاد دلخواه خود را احرا می کنند و هر کس شکایت یا اعتراض کند می گویند که طبق فلان بخشنامه عمل کردیم !!! حال شاکی باید ماه ها وقت و هزینه صرف کند تا در دیوان عدالت اداری آن بخشنامه را باطل کند . فردای آن روز دوباره جیز های بدتری نسبت به قبل روی کاغذ نوشته و براحتی یک بخشنامه دیگر درست می کنند !!!
.هر روز فشار بیشتر ...آخه بابا بس نیست؟؟دیگه مگه میتونیم کمر راست کنیم؟؟کاش جنگ بشه بمیریم راحت شیم
تامین اجتماعی تا وقتی هر سرمایه گذاری شکست خورده دولت که هیچ ارزش اقتصادی رو نداره بعنوان مطالبات بر میداره و به تبع اون بازده سرمایه گذاری ها هر روز کمتر میشود هر کاری کند راه خلاص از بحران ندارد
تامین اجتماعی هر چقدر میخواد ببره بالا ببره. چرا نبره مگه چیش از بقیه کمتره.دل داره بچم...یک میلیون کالا برگ برای چی میدن برای جبران همین گرونی ها...اتفاقا جماعت ایرانی به گرونی علاقه منده هر چی گرون میشه بیشتر جذبش میشه..تامین اجتماعی تشکر تشکر
تامین اجتماعی حمایتت میکنیم
دیگه آب از سر گذشته
در حالی که دولت به مردم توصیه میکند که با همدیگر مهربانتر باشیم خود ادارات دولتی مثل شهرداری و تامین اجتماعی و دارایی نرخهای خودشان را دوبرابر کردن و هیچ تخفیفی توی روزهای جنگ قائل نیستند
طی سالهای اخیر دولت فشارهای تحریم اقتصادی کشور رو با ایجاد هر روزه ی تبصره و ماده قانون مالیاتی و ایجاد تورم از جیب مردم تامین میکرد ، الان هم تامین اجتماعی که سالهاست ورشکست و نابود شده دست در جیب مردم گذاشته . تامین اجتماعی تا چند سال دیگه که نسل دهه شصتی به بازنشستگی برسه ، هیچ پولی برای پرداخت حقوق بازنشستگی نداره ، کما این که الان هم نابود شدست - به جای پرداخت حق بیمه ، بهتره که فکر دیگه ای بکنبم.
ای کاش در مورد نحوه بازنشستگی مشاغل آزاد هم مطلب می نوشتید. من میخواستم پرداختم رو حداقل 3 برابر دستمزد مصوب بکنم به امید اینکه در موعد بازنشستگی حقوقم سه برابر حداقل دستمزد باشه. منتهی اعلام شد که شما 7 برابر حداقل دستمزد (سقف پرداختی) رو هم انجام بدی موقع بازنشستگی با همون مبلغ حداقل دستمزد بازنشسته می شی. که برام عجیب بود . و دلیلشون این بود که نمیشه درآمد شما رو اعتبارسنجی کرد.
متاسفم برای خودم که زنده ام
با سلام.من یک بیمه خویش فرمای مشاعل آزاد هستم. فقط برای استفاده از بیمه درمان تا حالا بیمه را استفاده می کردم. ولی ماهانه ۳۶۰۰ یعنی سالانه دو گرم طلا.دولت خوابش رو ببینه که من بیمه رو ادامه بدهم. ماهی ۳۶۰۰ را طلا به صورت سوتی می خرم ، خودش هم بازنشستگیم میشه، هم پول درمانم.اونم مگه الان دارویی شامل بیمه هست. من از پزشک خانواده چون استفاده می کردم، برای چکاپ دوره ای استفاده می کردم.ولی با تعییر از عدد فعلی، بازنشستگی را هم خیرس را خوردیم
خوب اگه می خوان شبیه بیمه اجباری بشه در نتیجه تعهدات هم باید شبیه اون بشه و دیگه فرانشیز به خدمات بیمارستانی و کلینیکی خود تامین اجتماعی تعلق نگیره
زن خانه دار از کجا بیاره یک دفعه دوبرابر کردید؟
من دیگه این حق بیمه رو پرداخت نمیکنم
حق بیمه زنان خانه دار 14% _ که اسم باکلاسش در سایت بیمه نوشه اند: بیمه مشاغل ازاد شده ۲میلیون و ۶۵۰ هزار تومان !!! تازه ماه پیش رفتم هزینه عینک و شیشه از شعبه تامین اجتماعی بگیرم که گفتند به بیمه زنان خانه دار تعلق نمیگیره!!
بیمه بیکاری و از کار افتادگی چی؟اینم تعلق نمیگیره؟!!
😭
چیکار دارید میکنید؟
خوب ببم جان اونا اومدن آمار رو دیدن و به واسطه همین ایرادی که شما گرفتی این تصمیم رو گرفتن یعنی دیدن نرخ ثابت خیلی درآمدش بیشتره و شما هم انگیزه اصلی شون رو مورد سئوال قرار دادی
خیلی وقته بیمه رو گذاشتیم کنار...ده ساله با حق بیمه طلا میخرم بزرگترین اشتباه بیمه تامین اجتمایی شدن هست
ایکاش بدنیا نیامده بودم
من مجردم و ۴۰ رو رد کردم. به شما جوانترها میگم تلاش کنید از ایران برید فقط برید
چرا روز به روز دارن زندگی رو بر ما مردم سخت تر میکنن؟ ما مجردها هزینه متاهل های پرجمعیت رو بدیم؟ نه تونستیم ازدواج کنیم الانم باید بدویم حق بیمه یکسانی با متاهل های پرجمعیت داشته باشیم؟
الان افغانیها هم دارن بیمه تامین اجتماعی میکنن همشون هم پرجمعیت . یعنی حق بیمه من مجرد ایرانی با حق بیمه یه افغانی با خانواده ۸ نفره یکی میشه ؟؟؟؟؟؟؟؟؟
اصلاحات ؟؟؟؟؟؟؟؟؟؟؟؟ چرا زنی که شوهرش فوت شده بازنشستگی پدرش رو بگیره؟
خداحافظ تامین اجتماعی
یعنی چی آخه؟ منی که یک نفرم مجردم با کسی که یه خانواده ۵ نفره دارم یه حق بیمه پرداخت کنیم؟
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.