


تابناک بررسی کرد
سقوط آزاد در یک بانک خصوصی/ ۷۵ همت زیان انباشته، ۶۷ همت بدهی به بانک مرکزی و کفایت سرمایه منفی ۲۵۷ درصد/ سرمایه در مسیر آینده؟ + توضیحات
این بانک در آستانه انحلال است؟
بانک سرمایه در حالی با سرمایه اسمی ۴۰۰ میلیارد تومانی به مسیر خود ادامه میدهد که زیان انباشته آن به بیش از ۷۵ هزار و ۶۰۰ میلیارد تومان رسیده و نسبت کفایت سرمایهاش تا منفی ۲۵۷ درصد سقوط کرده است؛ اعدادی که از یک ناترازی معمولی فراتر رفته و نشانههای یک بحران تمامعیار را آشکار کردهاند.
بحران در بانک سرمایه دیگر فقط یک هشدار در صورتهای مالی نیست؛ این بانک حالا به مرحلهای رسیده که اعداد و نسبتها، بهروشنی از یک وضعیت فوقالعاده بحرانی خبر میدهند. بانکی با سرمایه ثبتی فقط ۴۰۰ میلیارد تومان، اکنون زیر بار زیانهای انباشته، بدهیهای سنگین و نسبتهای نظارتی فروپاشیده، در یکی از بیسابقهترین موقعیتهای قرمز شبکه بانکی قرار گرفته و همین مسئله نگاهها را بیش از هر زمان دیگری متوجه بانک مرکزی کرده است؛ نهادی که باید درباره سرنوشت این بانک، از مهار تا تعیینتکلیف، تصمیمی روشن و فوری بگیرد.
به گزارش سرویس اقتصادی تابناک، صورتهای مالی حسابرسیشده بانک سرمایه نشان میدهد این بانک در سال گذشته بیش از ۱۱ هزار و ۱۰۰ میلیارد تومان زیان خالص شناسایی کرده است؛ رقمی که نسبت به سال قبل ۱۹ درصد افزایش دارد.
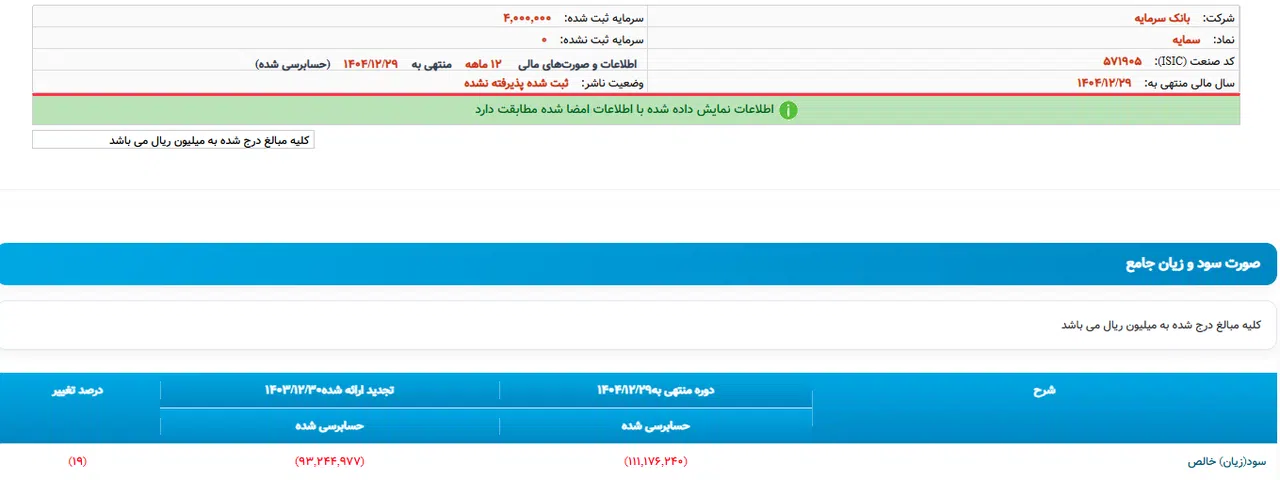
زیان هر سهم نیز با رشد ۲۵ درصدی به ۸۴۳۸ ریال رسیده است. این اعداد فقط یک افت عملکرد عادی را نشان نمیدهند، بلکه از تعمیق شکاف میان منابع، مصارف و توان ادامه فعالیت بانک حکایت دارند.
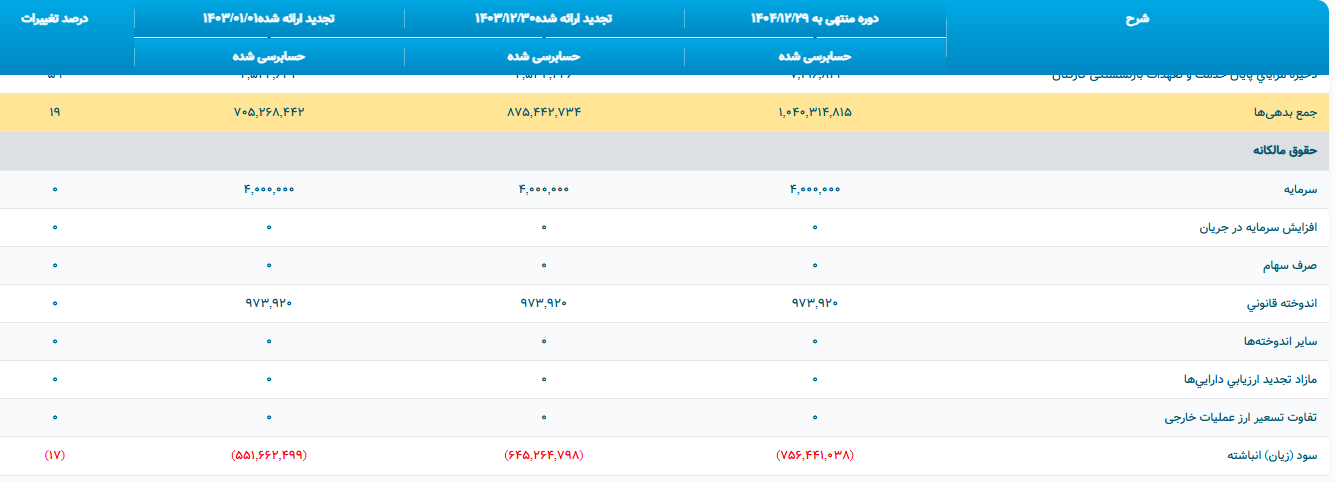
در همین چارچوب، زیان انباشته بانک سرمایه در پایان سال گذشته به بیش از ۷۵ هزار و ۶۰۰ میلیارد تومان رسیده؛ رقمی که نسبت به سال قبل ۱۷ درصد بیشتر شده است. وقتی این عدد در کنار سرمایه ثبتی ۴۰۰ میلیارد تومانی قرار میگیرد، عمق بحران بهتر دیده میشود: زیان انباشته بانک، دهها برابر سرمایه ثبتشده آن است. به بیان روشنتر، بانک سرمایه مدتهاست از مرزهای هشدار عبور کرده و اکنون در محدودهای قرار دارد که ادامه حیات آن بدون مداخله جدی، با پرسشهای اساسی مواجه است.
اهمیت ماجرا زمانی بیشتر میشود که به ماده ۱۴۱ قانون تجارت رجوع کنیم؛ مادهای که تصریح دارد اگر بر اثر زیانهای وارده، حداقل نصف سرمایه شرکت از بین برود، هیاتمدیره مکلف است بلافاصله مجمع عمومی فوقالعاده را برای تصمیمگیری درباره انحلال یا بقای شرکت دعوت کند. حالا در بانک سرمایه دیگر صحبت از از بین رفتن نیمی از سرمایه نیست؛ شکاف ایجادشده بهمراتب فراتر از این سطح است و همین موضوع، ابهام درباره آینده حقوقی و عملیاتی بانک را تشدید کرده است.
اما شاید نگرانکنندهترین شاخص در این پرونده، نسبت کفایت سرمایه باشد؛ شاخصی کلیدی که طبق ضوابط بانک مرکزی باید دستکم مثبت ۸ درصد باشد. با این حال، نسبت کفایت سرمایه بانک سرمایه در پایان سال گذشته به منفی ۲۵۷ درصد رسیده است؛ عددی که نهتنها فاصلهای عظیم با حداقل استاندارد قانونی دارد، بلکه میتوان آن را یکی از منفیترین رکوردها در نظام بانکی کشور دانست. این نسبت، در واقع نشان میدهد بانک نه فقط از منظر سودآوری، بلکه از جهت تابآوری سرمایهای نیز در وضعیتی بهشدت فرسوده قرار گرفته است.
وضعیت در سمت هزینهها نیز نشانی از کنترل و انضباط ندارد. هزینههای اداری و عمومی بانک در پایان سال گذشته با رشد ۶۲ درصدی به بیش از ۲ هزار و ۸۰۰ میلیارد تومان رسیده است. هزینه مطالبات مشکوکالوصول نیز با جهش سنگین ۵۷۴ درصدی از مرز ۱۹۳ میلیارد تومان عبور کرده؛ افزایشی که میتواند بازتابی از تداوم ضعف در کیفیت داراییها و تشدید ریسک نکول در پرتفوی اعتباری بانک باشد. از سوی دیگر، هزینههای مالی بانک هم با رشد ۲۸ درصدی به بیش از ۷ هزار و ۷۰۰ میلیارد تومان رسیده که خود نشانهای دیگر از فشار شدید تامین مالی و تنگنای نقدینگی است.
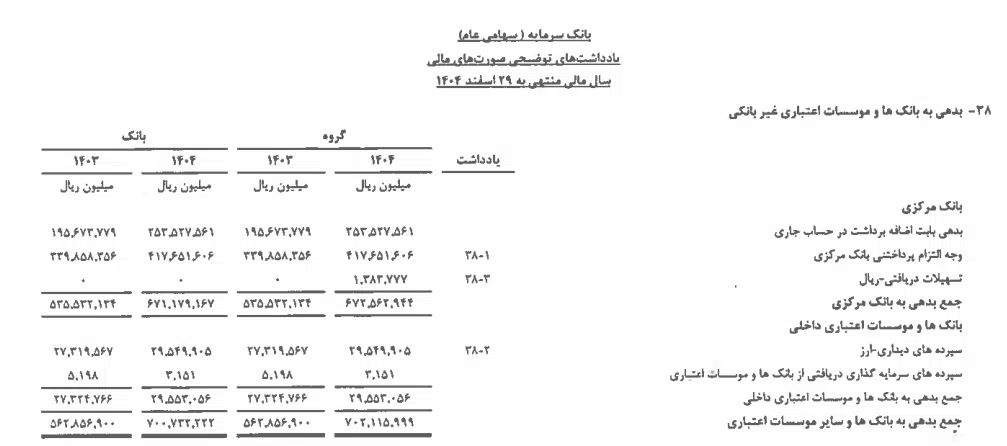
در بخش بدهیها، تصویر از این هم تیرهتر میشود. بر اساس صورتهای مالی مورد تایید حسابرس، مجموع بدهی بانک سرمایه به بانک مرکزی در سال گذشته به بیش از ۶۷ هزار میلیارد تومان رسیده است؛ رقمی که نسبت به سال ۱۴۰۳ افزایش قابل توجهی داشته است. افزون بر این، مجموع بدهی بانک به سایر بانکها نیز در پایان سال گذشته از ۷۰ هزار میلیارد تومان عبور کرده است. این سطح از استقراض و بدهی بینبانکی، نشان میدهد بانک سرمایه برای ادامه فعالیت روزمره خود نیز بهشدت به منابع بیرونی و خطوط حمایتی متکی شده است.
مجموع این شاخصها یک پیام روشن دارد: بانک سرمایه دیگر صرفاً با یک ناترازی قابل اصلاح روبهرو نیست، بلکه با بحرانی ساختاری مواجه است؛ بحرانی که هم از دریچه قانون تجارت، هم از منظر نظارت بانکی و هم از زاویه ثبات مالی، نیازمند تصمیمگیری فوری است. اکنون پرسش اصلی این است که بانک مرکزی برای این بانک چه نسخهای در نظر دارد؛ ادامه وضعیت فعلی، برنامه احیا، افزایش سرمایه، ادغام، یا ورود به فرآیند گزیر؟ هرچه هست، زمان تصمیم رسیده است؛ زیرا در پرونده بانک سرمایه، هر روز تاخیر، فقط اعداد را بزرگتر و هزینه حل بحران را سنگینتر میکند.
تکمیلی: توضیحات بانک سرمایه
پیرو درج این گزارش، بانک سرمایه توضیحاتی ارائه کرده که وفق قانون عینا درج میشود. متن این جوابیه بدین شرح است:
«در پی انتشار مطالبی درباره وضعیت بانک سرمایه، به منظور تنویر افکار عمومی و ارائه تصویری دقیقتر از روند عملکردی بانک، لازم است به برخی شاخصها و تحولات صورتگرفته در هشت ماه اخیر اشاره شود.
بانک سرمایه در این بازه زمانی، تحت مدیریت راهبردی دکتر اسلامیان، برنامه بازسازی و اصلاح ساختارهای کلیدی عملکرد را در دستور کار قرار داده است. بر اساس دادههای عملکردی بانک، این اقدامات در حوزههایی همچون جذب منابع، مدیریت نقدینگی، مدیریت ریسک و بهبود کیفیت داراییها آثار قابل توجهی داشته است.
یکی از مهمترین تحولات، رشد ۴۵ درصدی منابع بانک، معادل حدود ۱۲ هزار میلیارد تومان و همزمان کاهش ۲۳ درصدی استفاده از منابع گرانقیمت بانک مرکزی، به میزان حدود ۶ هزار میلیارد تومان بوده است. این روند نشاندهنده تلاش بانک برای اصلاح ترکیب منابع، کاهش هزینه تأمین مالی و بهبود حاشیه سود عملیاتی است.
همچنین نسبت مطالبات غیرجاری (NPL) بانک از ۴۸ درصد به ۳۹ درصد کاهش یافته که میتواند بیانگر بهبود فرآیند وصول مطالبات و مدیریت پرتفوی تسهیلات باشد و در ادامه، زمینه کاهش هزینههای مربوط به ذخایر و تقویت ظرفیت سودآوری بانک را فراهم کند.
در حوزه فعالیتهای ارزی و تجارت خارجی نیز پس از سالها رکود، حساب وضعیت ارزی بانک مثبت شده و حجم اعتبارات اسنادی با رشد ۲۲۱ درصدی همراه بوده است؛ تحولی که از منظر بانک، نشانهای از فعال شدن مجدد ظرفیتهای ارزی و تجاری و بازگشت تدریجی بانک به این بازارهاست.
از منظر بهرهوری عملیاتی نیز، رشد ۷۹ درصدی درآمدهای عملیاتی در برابر رشد ۲۵ درصدی هزینهها ثبت شده است که نشان میدهد رشد درآمدها با سرعتی بالاتر از هزینههای عملیاتی دنبال شده و مدیریت بانک بر افزایش بهرهوری و کنترل هزینهها تمرکز داشته است.
با این حال، بانک سرمایه همچنان با چالش مهم کفایت سرمایه منفی مواجه است. این موضوع عمدتاً به عدم تحقق تعهدات سهامداران در زمینه افزایش سرمایه بازمیگردد؛ افزایش سرمایهای که در مجامع عمومی مورخ ۱۷ شهریور ۱۴۰۴ و ۲۷ بهمن ۱۴۰۴ مورد پذیرش قرار گرفته بود. عدم تأمین سرمایه مورد نیاز، علاوه بر آثار آن بر صورتهای مالی، محدودیتهایی را نیز از سوی بانک مرکزی برای فعالیتهای بانک به همراه داشته است؛ از جمله محدودیت در سامانه سمات و عملیات بازار بینبانکی.
با وجود این محدودیتها، مجموعه اقدامات انجامشده در ماههای اخیر نشان میدهد بانک سرمایه از مرحله مدیریت بحران نقدینگی عبور کرده و اکنون تمرکز اصلی خود را بر اصلاح ساختار مالی، کاهش زیانهای انباشته، ارتقای کیفیت داراییها، افزایش بهرهوری و حرکت به سمت سودآوری پایدار قرار داده است.
بدیهی است استمرار این روند، در کنار ایفای تعهدات سهامداران و رفع موانع مربوط به افزایش سرمایه، میتواند نقش تعیینکنندهای در تکمیل فرآیند اصلاح ساختار و بازگشت کامل بانک سرمایه به مسیر رشد و ثبات مالی داشته باشد.»
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
از کامنتا معلومه این بانک کارش درسته و اموال خوبی داره و حقوق خوبی هم به پرسنلش میده
پس اگه ایرادی هم هست به نهادهای بالادستی وارده!!
اين بانك را مديرانش يا لايق نبودند و ورشكست كردند ، چرا حساب كشي نميشود چرا بانك مركزي و قوه قضاييه و ساير سيستمهاي نظارتي جريان بانك اينده و اين بانك و ساير تخلفات در صندوقها را براب مردم روشن نميكنند.
جنگ نعمت است برای بعضی ها!
حالا این همه پول کجا رفته؟؟؟
با تاسیس بانک و سرمایه اندک و بعد جذب سپرده مردم به شرکت های خوشون وام میدن. خیلی پیچیده نیست.
کجایند حضرات مراجعی که اینقدر نگران جامعه بودند
دریغ از یک حکم قطع دست که در قرآن به همان صراحت آیه حجاب آمده
ی جوری میگن آدم فکر میکنه حقوق کارمنداش نمیتونه پرداخت کنه . بهترین زندگی ها رو دارن کارمنداش
مطلب تازه ای نیست ، خیلی وقته خبر دارید . حالا تصمیم گرفتید بیانش کنید . در واقع این بانکها به منظور پول رسانی به مراکز خاصی تاسیس میشوند و وقتی کارشونو انجام دادند از صحنه خارج میشن ، بار مالی آنها هم از طریق یک بانک دیگه به اقتصاد مملکت تحمیل میشه
بانک ملی با تقبل بدهی های بانک آینده هم خودشو ورشکست کرد و هم اقتصاد مملکت رو ویران
چرا بانک مرکزی گذاشته به این وضعیت برسد مگر مسئولین خبر ندارند چرا اینطوری شد ه قطعا خبر داشتند الانم سریع سیر بانک را ببندند وسرمایه اش را حراج کنند تا بدهی هایش جبران شود.
ورشکستگی بانک ها ناشی از نظام بهره ای(نزول)افسارگسیخته که منجربه افزایش تورم و ایجاد فشار روی اقشار کم درآمد میشه واین به منزله جنگ با خداست چراغی را که ایزد برفروزد اگر فوتش کنی ریشت بسوزد
این بانک های خصوصی بلای جان ملت و باعث تورم هستند و هنوز دولتمردان لیبرال برایشان اشک می ریزند
لیبرال؟؟ دو سه سال پیش بود که همه بانکهای مدیران جهادی تو سپه ادغام شد و آن را به ورشکستگی کشاند داداش من
همه بانکها همینن ، بلااستثنا ، بیکار که میشن برا کارمندا یه پرداختی یا وام تصویب میکنن
مالکان اصلی بانک را به مردم معرفی کنید
بانک مرکزی این همه مدت که این بانک ضرر می کرده و باز هم برای مردم حساب باز می کرده پول می گرفته از مردم دقیقا چکار داشت می کرده؟؟ رفته بوده گل بچینه یا گلاب بیاره؟؟
چرا بانک مرکزی اجازه میده بانک ها به ناترازی برسه؟به سیاست های نادرست ادامه بدن؟؟مدیران و مسئولانش نهایت سواستفاده رو بکنن؟؟؟؟؟؟چندروز دیگه خبر بانک رسالت هم مباد بیرون.نه شعبه اش مشخصه نه جاش مشخصه نه وام درست حسابی میده نه میتونیم پول خودمون رو پس بگیریم.....
این بانک ها کارمندان حقوق 170 میلیونی داشتند چه شود مملکت گل و بلبل
با همه این زیانها اگر فیش حقوق وپادش ووامدهای دریافتی رایگان کارکنان بانک را ببینید نه تنها کاهش نداشته بلکه بصورت نجومی و افزایش هم پرداخت میشود
اینهمه تورم از همین بانک هاست که مردم دارند تاوان می دهند زیان انباشته بانک مرکزی ماهنل می شود که از جیب مردم هست
بررسی مسائل اقتصادی و بانکی در سطح کلان به تحصیلات بالا نیاز دارد و نمیتوان در فضای مجازي و توسط انبوهی از افراد که هر تخصصی دارند به غیر از تجارب بانکی و بانکداری .
هیچ تخصصی نمی خواد.آنچه که عیان است چه حاجت به بیان است. الان بانک ها منشاء خلق پول و تورم هستند و نیاز به اصلاح و جراحی اساسی دارند.
مدیران سهمیه ای آفت کشورند
ناترازی بانکهای خصوصی که باعث تورم در جامعه است و ضرر و زیان هنگفتی به اقتصادی کشور میزند چرا جمع نمیکنید اینها رو ،اینهمه بانک در کشور ، بانک های خصوصی هم معضل دیگر در کشور است چه کسانی مجوز ایجاد بانک خصوصی رو دادند به کشور خیانت کردند
اختلاسی های بانک درسالها پیش یادتان نرود این بانک اسمش برای فرهنگیان بوده و هست اما حتی یک فرهنگی هم نفعی از این بانک نداشته
اصلا نگران نباشید...بانک ملی آماده ادغام سازی این بانک با خود است .....روابط عمومی اداره ادغام سازی بانک ملی
چرا بانک ها قادرند پول نداشته را وام بدهند به کسانی یا شرکتهایی وام ها رو پس نمی دهند ؟ چرا این رویه اصلاح نمیشه ؟
اگر پیگیر پاسخ واقعی و کارشناسانه سوالات بشی مطمعن باشن به ام القرای و علت العلل نود درصد مشکلات پی بردی
بهترین مدیران اقتصادی در دنیا
ما براي مديريت دنيا برنامه داريم!! همه بايد بيان از ما ياد بگيرند
نظارت بانک مرکزی پس چیه؟؟؟؟؟؟؟؟
ترک فعل بانک مرکزی در این خصوص محرض است. بانک زیان انباشته و کفایت سرمایه منفی دارد اجازه اضافه برداشت و خلق پول بهش داده است. نهادهای نظارتی برای صیانت از حقوق مردم به ترک فعل بانک مرکزی به عنوان نهاد ناظر بر بانک ها ورود پیدا کنند.
یکی میخواد به خود بانک مرکزی نظارت کنه
دولت در اجرای ماده ۸ الی ۱۰ و ماده ۱۰۵ قانون برنامه هفتم پیشرفت و قانون اصلاح قانون بانک مرکزی می باید تمام بانک های دولتی و غیر دولتی ناتراز را درهم ادغام یا تعطیل کتد. تداوم فعالیت بانک های ناتراز به لحاظ نقش،مستقیم آنها در خلق پول و تورم جایز نیست و وزارت اقتصاد و بانک مرکزی ضروریست ادغام یا تعطیلی بانک های ناتراز را باتوجه به ظرفیت قانونی مزبور بدون درنگ شروع نمایند.
شعب و دارایی های این بانک ارزش خوبی دارن بفروشید و بدهی هایش را بدهید
در دنیایی که پرداخت و برداشت اینترنتی و چک به صورت مجازی صادر و اعتبارات بر اساس ارزشیابی دولت الکتونیک است وجود ای همه بانک ضروری به نظر نمی رسد
وام بلاعوض و پول بی پشتوانه= تورم و بی ارزشی پول ملی
اینهمه بانک برای چی؟ وفتی که همشون یکین پشت صحنه
از سید محمد خاتمی گفتگوی تمدن ها ، صلح شرافتمندانه بپرس ،
همه مسافر جنوب هستیم در شهریور
از آبادان بگیر بیا تا گناوه و دیلم تا کنگان و نخل تقی
قشم، کیش، هنگام، بندرعباس، جاسک، میناب، تا کنارک و چابهار و....
درست هوا گرمه ولی باید هوای جنوبی ها را داشته باشیم.
به کجا وصله؟
حداقل کارمندانش زندگی خوبی دارند
هرچند بانکها مارا میچاپند اما خب کارکنان آنها خوب گیرشون میاد
خدایا ممنون بابت این همه لطف
اینها در حقیقت بانک نیستند بیشتر شرکت خصوصی هستند
کارمندان این بانک هم مثل قبلی در راستای چابک سازی هر چه بیشتر دولت به استخدام بانک های دولتی در می آیند، زیان این بانک هم در قالب تورم و دستکاری قیمت طلا و دلار از جیب ملت جبران میشود
دقیقا
هر دم از این باغ بری می رسد.
از روز گذشته.
هر لحظه خبرهای نا امید کننده.
دل خوشی به چی داشته باشیم.
تصمیم میگیرن زیان این بانک هم از جیب مردم تامین و جبران بشه.
جناب عبدالناصر همتی و اون معاون نظارت سفارشیش باید پاسخگوی میلیون ها مشتری بانک سرمایه باشن
این بانک از 20 سال پیش مسیله دار بوده و صندوق ذخیره فرهنگیان را بر باد داده بود
درهیچ مملکتی
وضعیتی شبیه بانک سرمایه و مانند آن
دیده نمی شود
بانكداري اسلامي زماني زياد سر زبان ها بود! بعد فراموش شد
تعداد شعبه های بانک ها از تعداد سوپر مارکت ها بیشتر شده، و تعداد کارمندان بانک از تعداد معلم ها بیشتر شده، این در حالی است که با یک نرم افزار موبایلی همه کارهای بانکی قابل انجام است و می شود بانکی بدون کارمند و شعبه و هوشمند داشت
سقوط آراد
همین بانک کارمندانش هر کدام سه تا خونه دارند.مدیرانش که انگار رئیس کمپانی بوئینگ و مایکروسافت زندگی می کنند.
نظر شما
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.